

 検索

ゴールドオンライン新書最新刊、Amazonにて好評発売中!
食料品消費税1% 減税×給付付き税額控除の真実
矢内一好(著)+ゴールドオンライン(編集)
父が溶かした退職金【上巻】・【下巻】
小林篤典(著)+ゴールドオンライン(編集)
シリーズ既刊本も好評発売中 → 紹介ページはコチラ!
ドイツ勤務中に検討された海外預金という選択肢
ドイツにある日系法人に勤務する日本人社員が、比較的高額な給与を得て、その一部を貯蓄に回す余裕があったとします。こうした社員が、時代の変化に応じてどのような方法で資産を運用し、それに対する税務上の取り扱いがどのように変わってきたのかを見ていきます。
(1)海外口座の情報を把握する仕組みが十分でなかった時代
日本人社員がドイツに居住し、比較的高額な給与を得ていたとします。預金に回せる余裕はありましたが、ドイツ国内の銀行に預金すると、その利子所得も課税対象となります。
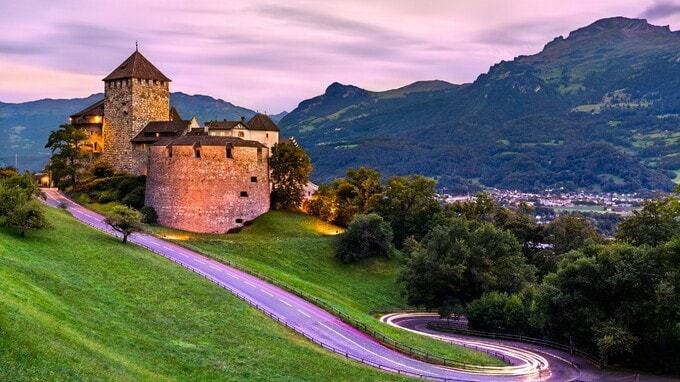
ドイツの隣国には、人口約4万人の小国リヒテンシュタインがあります。公用語はドイツ語で、ドイツとの地理的な距離も近い国です。リヒテンシュタインは、国外からの資金を受け入れる金融サービスを提供してきたことでも知られています。
そのため、ドイツの居住者がリヒテンシュタインの銀行に預金するという選択肢もありました。現地の銀行に預金して利子を得ても、本人がドイツで申告しなければ、ドイツの税務当局がその所得を把握できず、課税を免れるケースがあったのです。
ただし、海外口座で得た利子所得が課税対象にならないという意味ではありません。重要なのは、納税義務の有無と、税務当局が海外口座の情報を把握できるかどうかは別の問題だという点です。
(2)EU利子所得指令による情報交換の時代(2003~2015年)
自国の居住者が他の国の金融機関に預金し、そこで得た利子所得を居住地国で申告しないという問題が生じていました。こうした租税回避を防ぐため、EUは2003年6月、EU利子所得指令(Savings Tax Directive)を採択しました。その後、2014年3月24日には改正指令が採択されましたが、同指令は2015年11月10日に廃止が決定されました。
この指令は、個人が居住地国以外のEU加盟国に預金し、利子所得を申告しないことで課税を逃れる事態に対応するための制度でした。一定の条件の下で、他のEU加盟国の居住者が受け取った利子所得に関する情報を、その人の居住地国に通知する仕組みが設けられました。
つまり、EU域内の金融機関に預金を移すだけでは、利子所得に関する情報を居住地国の税務当局から隠すことが難しくなったのです。
なお、リヒテンシュタインはEU加盟国ではありませんが、EUとの協定に基づき、この利子所得情報の交換に関与していました。そのため、EU加盟国間の制度だけでなく、EUと周辺国との情報交換の枠組みも重要でした。
(3)金融口座情報の自動交換制度(AEOI)の時代
EU利子所得指令は、主にEU域内の利子所得に関する租税回避を防止するための制度でした。しかし、国境を越えた金融資産の把握という課題は、EU域内に限られたものではありません。
例えば、ドイツに居住していた日本人社員が日本に帰国した場合、リヒテンシュタインの銀行口座に預金を残していても、その利子所得を日本で申告しなければ、日本の税務当局がその情報を把握することは容易ではありませんでした。
こうした状況を変える契機の一つとなったのが、米国の外国口座税務コンプライアンス法(FATCA)です。米国は2010年に同法を成立させ、外国の金融機関が米国人の口座情報を米国の税務当局に報告する仕組みを整備しました。
この動きなどを背景に、経済協力開発機構(OECD)は2014年、金融口座情報を各国の税務当局間で自動交換するための共通報告基準(CRS)を策定しました。
こうした国際的な情報交換の枠組みは、AEOI(Automatic Exchange of Information、自動的情報交換)と呼ばれます。CRSは、そのなかで金融口座情報を交換するための共通基準です。金融機関は、口座保有者の税務上の居住地国などを確認し、報告対象となる口座の残高や利子・配当などの情報を税務当局に報告します。その情報が各国・地域の税務当局間で自動的に交換される仕組みです。
日本の税務上の居住者がリヒテンシュタインの金融機関に報告対象となる口座を保有している場合も、所定の条件を満たせば、その口座情報が現地の税務当局を通じて日本の国税庁に提供されることがあります。
かつては、海外の銀行口座を利用すると、居住地国の税務当局に金融資産や利子所得を把握されにくい状況がありました。しかし、AEOIの枠組みが広がった現在では
海外口座をめぐる税務は「把握されにくい時代」から「情報が共有される時代」へ
ドイツ勤務中にリヒテンシュタインの銀行口座を利用していた日本人社員のケースからは、国際的な金融口座情報の交換制度が大きく変化してきたことがわかります。
かつては、海外口座の情報が居住地国の税務当局に伝わりにくく、申告漏れが発見されにくい状況がありました。しかし、EU利子所得指令や金融口座情報の自動交換制度の導入によって、国境を越えた金融資産の情報を各国が共有する仕組みが整備されてきました。
海外に預金口座を保有している場合でも、居住地国の税法に基づく申告義務がなくなるわけではありません。海外口座の利子所得については、口座の所在地だけで判断するのではなく、その時点での税務上の居住地や適用される税法、情報交換制度の仕組みを踏まえて確認することが重要です。
矢内 一好
国際課税研究所
首席研究員
【注目のセミナー情報】
【資産防衛】10月14日(水)
約30年ぶりの世界的金利変動が生み出した
新たな「お宝保険」の全貌
【実物資産】10月24日(土)
「日本刀投資」は他の実物資産と何が違う?
希少性・鑑定・保存状態…「価値」を見極め方を解説
【不動産オーナー向け】10月29日(木)
<会員限定セミナーの特別版を一般公開>
金利上昇局面の今こそ知っておきたい!
「不動産×金融資産」の最適バランスと投資税務
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】


































