検索

退職所得控除と公的年金等控除はどっちがお得?
ミケ子:結局どっちがお得なんですか?
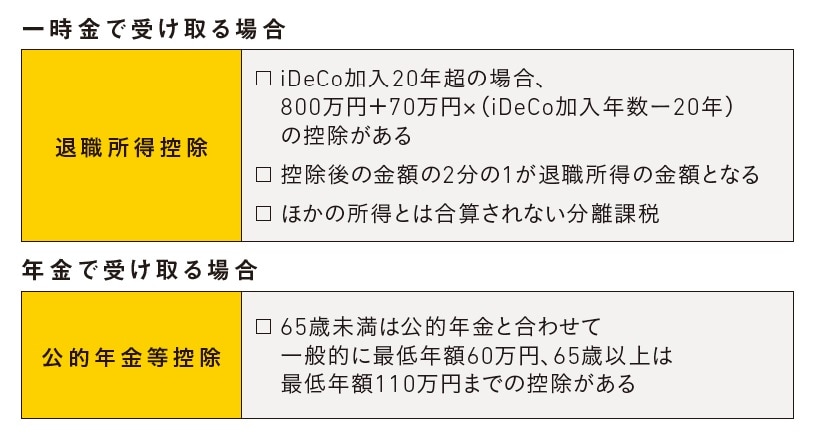
フジコ先生:退職所得控除とは退職時に受け取る退職金にかかる「所得税」と「住民税」の控除が受けられる制度です。本来は退職金を受け取る会社員のためのものですが、iDeCoで一時金受け取りをした場合も、同じ控除が受けられます。
ミケ子:退職金のない、自営業や専業主婦(夫)の人でも一時金受け取りをすると退職所得控除が受けられるんですか?
フジコ先生:そうです。また退職金がある人は、受け取るタイミングに合わせて、iDeCoを一時金として一括で受け取ることもできます。ただし、金額によっては控除の上限額を超えてしまうこともあるので、その場合、一時金と年金受け取りを組み合わせるという手もあります。
ミケ子:控除の上限額があるんですか?
フジコ先生:そうなんです。退職所得控除の金額は勤続年数(iDeCo加入年数)に連動しています。勤続年数が長いほど控除額がアップする仕組みです。勤続年数と退職金の額から算出するのですが、例えば30年の場合、退職所得控除の上限は1500万円です。
ミケ子:もうひとつの公的年金等控除って何ですか?
フジコ先生:65歳以上は公的年金との合計額が年額110万円まで、60~64歳は年60万円まで非課税になる制度です。年金形式での受け取りは、この公的年金等控除が適用されます。
ミケ子:でも60歳になる前に絶対に引き出せないのはちょっと不安……。
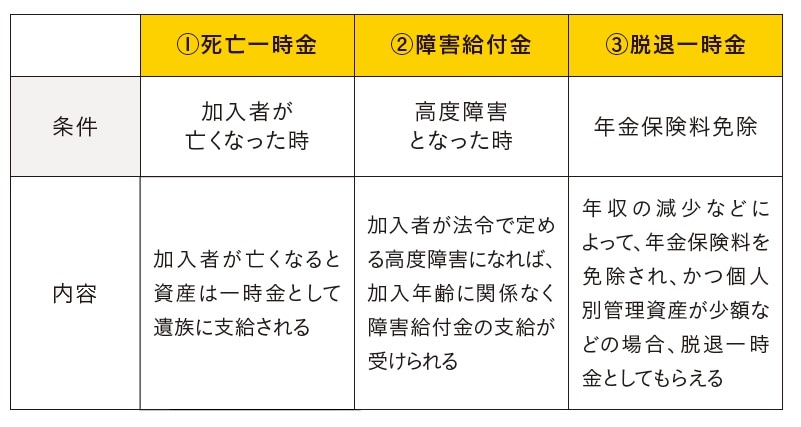
フジコ先生:そうですよね。一応、万が一の時は引き出せることもあるから、図表2の3つのパターンを確認しておいてください。
ミケ子:少し安心しました~。
さまざまな手数料に注意!
年金形式での受け取りを選んだ場合、金融機関によって、振込手数料や口座維持手数料がかかる場合があります。例えば振込手数料が432円なら、年12回振込をすると、その費用だけで年間5184円を負担することになります。受取方法を選ぶ前に、金融機関に確認しておくといいでしょう。
酒井 富士子
株式会社回遊舎 代表取締役
経済ジャーナリスト
ファイナンシャル・プランナー
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】

【注目のセミナー情報】
【実物資産】10月24日(土)
「日本刀投資」は他の実物資産と何が違う?
希少性・鑑定・保存状態…「価値」を見極め方を解説
【不動産オーナー向け】10月29日(木)
<会員限定セミナーの特別版を一般公開>
金利上昇局面の今こそ知っておきたい!
「不動産×金融資産」の最適バランスと投資税務
【資産形成】11月5日(木)
富裕層のための「資産防衛と運用」
無駄な保険の見直しと、手元資金を守る投資のコツ