検索
「贅沢のしすぎ」以前の問題
田中さん夫婦は、現役時代から堅実に貯蓄を続け、退職前にはFPの助言を受けて資産運用を開始していました。生活費を想定した上で資産の耐久年数を試算し、適切な金融商品を選んでいたはずです。
単なる「贅沢のしすぎ」に見える現状ですが、老後資金の計画がこれほど急速に破綻した背景には、いくつか見落としがちな要因がありました。
最大の要因は、「旅行や日常の楽しみに使ってよい上限予算」まで設定し、管理していなかったことにあります。
総務省の「家計調査」によると、2025年の65歳以上の夫婦のみの無職世帯における消費支出は、月平均約26万円となっています。ただし、これはあくまで全国平均です。住んでいる地域や持ち家の有無、健康状態、趣味などによって、必要な生活費は大きく異なります。また、旅行や住宅修繕など、毎月発生するわけではない支出も考慮しなければなりません。
田中さん夫婦の場合、65歳以降の年金収入は月28万円ほどでした。一方、1回20万円の旅行を毎月続ければ、年間の旅行代だけで240万円になります。日常生活費と合わせると、年間で200万円以上の赤字になる計算です。ここに住宅の修繕費や家電の買い替え、医療費なども発生すれば、3,000万円以上の資産があっても、数年で枯渇するのは明白です。
実際の生活が始まったあとで、支出の水準が大きく変わったのは老後計画を立てた時点では見えていませんでした。資産運用の計画は、一度立てれば終わりではありません。生活費が増えたり、やりたいことが変わったりした場合には、その都度キャッシュフローを見直す必要があります。
旅行にお金を使うことは、田中さん夫婦の老後をより豊かにする、本来の目的に沿った行動だったはずでしょう。一度経験した贅沢が当たり前になり、旅行の回数も1回あたりの費用も増えてしまったことで、計画と乖離していき、老後の楽しみを制限せざるを得ない状況になってしまいました。
年に一度か二度、ファーストクラスや高級旅館を楽しむのであれば、老後資金への影響は限定的だったかもしれません。しかし、毎月のように上位クラスを利用し、高級旅館に宿泊するようになれば、年間の支出は大きく膨らみます。仮に、2人で1回20万円の旅行をする場合、年2回なら40万円ですが、毎月なら240万円です。同じ旅行でも、頻度によって必要な予算はまったく異なります。
また、健康状態や働く意欲によっては、短時間の仕事などで収入を増やすことも選択肢の一つです。仮に、毎月贅沢な旅行を望むのであれば、収入を増やすことも検討しなければならなかったでしょう。大切なのは、収入と支出のバランスです。自分たちが望む暮らしに対して、どれだけのお金を使えるのかを把握し、足りなければ収入を増やして補うなど、資金計画を管理する必要があります。
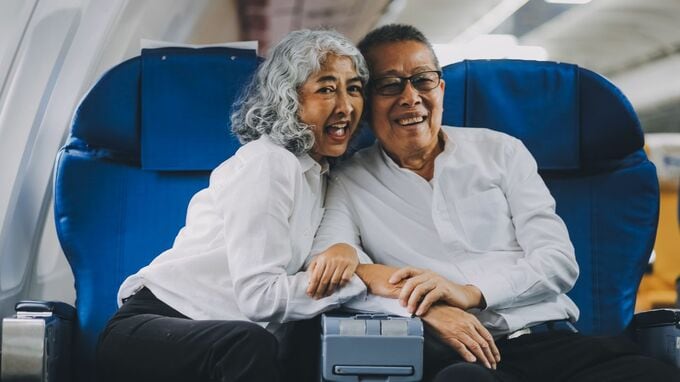
そもそも2人が老後に望んでいたのは、全国の温泉を巡り、夫婦でゆっくりとした時間を過ごすことでした。ところが、ファーストクラスの旅行のSNS投稿を機に、豪華な移動手段や宿泊先を選ぶこと自体が、旅行の重要な要素になっていきました。
贅沢をする体験自体は決して悪いものではありませんし、上質なサービスを楽しむことも、立派な旅行の目的ですが、もし自分たちが本当に楽しみたいことよりも、他人からどう見られるかが目的になっていたのであれば、一度立ち止まって考える必要があるのではないでしょうか。「自分たちは、なんのためにお金を使いたいのか」。その答えを明確にすることが、家計管理では重要です。
満足度の高い人生のために自律的な資金管理は必要不可欠なのです。
小川 洋平
FP相談ねっと
ファイナンシャルプランナー
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】

【注目のセミナー情報】
【資産防衛】10月14日(水)オンライン開催
約30年ぶりの世界的金利変動が生み出した
新たな「お宝保険」の全貌
【国内不動産】10月17日(土)
実質利回り15%前後を狙う「トランクルーム投資」とは?
住宅価格・家賃高騰で高まる「収納ニーズ」