検索


ゴールドオンライン新書最新刊、Amazonにて好評発売中!
食料品消費税1% 減税×給付付き税額控除の真実
矢内一好(著)+ゴールドオンライン(編集)
父が溶かした退職金【上巻】・【下巻】
小林篤典(著)+ゴールドオンライン(編集)
シリーズ既刊本も好評発売中 → 紹介ページはコチラ!
運用益が出ているので売却してもいいですよね?(43歳・会社員・年収550万円・既婚)
山中先生の答え:「増えたから売る」のではなく、「必要な時期が来たら売る」のが正解です
値動きに影響されて売買してはいけない
運用を続けていくと、含み益を抱えることもあるでしょう。そうなると売却して利益を確定させてしまいたいと思うかもしれませんが、「利益が出たから売却する」という考え方は間違い。基本的に、NISAの資金を売却するのは、「必要な時期が来たら」です。必要な分だけ解約して、残りで運用を続ければ、解約時に多少の損失があったとしてもリカバーできる可能性があります。
一方で、売り時の判断もできるようにはなっておきたいところ。例えば、使う時期の2~3年前に含み益が膨らんでいるなら、解約して預金など安全商品にしておくのは、1つの戦略でしょう。儲かったからとただ売ってしまうのはダメです。同様に収益を気にしすぎないことも大切です。
50歳からでもiDeCoを始めていいですか?(50歳・会社員・年収700万円・既婚)
山中先生の答え:運用期間が10年以上確保できるのでぜひスタートさせましょう
70歳までの積み立てで長期運用が可能に
2026年12月からiDeCoは70歳まで掛金の積み立てができるようになる予定です。今50歳であれば、最長で20年間は積み立てを継続できます。十分な運用期間を確保できるので、50歳からiDeCoを始めても遅くはありません。
65〜70歳くらいまで働きながら掛金を積み立てることで所得控除の恩恵を受けることができますし、運用期間が長くなるほど元本割れのリスクも下げることができます。また、iDeCoの加入年数に応じて、一括受取時の退職所得控除が積み上がる点も見逃せません。20年間加入した場合には800万円までは非課税で受け取れます。50歳からでも「なるべく早く、なるべく長く」加入し、iDeCoを賢く活用しましょう。
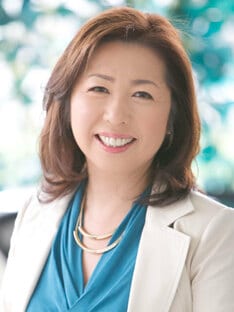
山中 伸枝
株式会社アセット・アドバンテージ
代表取締役
【注目のセミナー情報】
【最新・法人決算対策】9月17日(木)オンライン開催
公認会計士が監修!
「短期償却」で手元キャッシュを大きく残す不動産活用
【物販事業】9月26日(土)オンライン開催
月額30万~50万円の利益を狙う!
オマカセ型「物販事業運用スキーム」とは?
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】