検索


ゴールドオンライン新書最新刊、Amazonにて好評発売中!
食料品消費税1% 減税×給付付き税額控除の真実
矢内一好(著)+ゴールドオンライン(編集)
父が溶かした退職金【上巻】・【下巻】
小林篤典(著)+ゴールドオンライン(編集)
シリーズ既刊本も好評発売中 → 紹介ページはコチラ!
NISAとiDeCoを活用した「メリハリ積立」で老後資産を確保
投資をなるべく安定的に運用するなら長期&積立が基本。しかし、運用期間を20年、30年と続けていく間には、さまざま大きな出費があります。
そのため、家計に余裕がないときは積立額を控えめに、子どもが生まれる前、定年前など、家計に余裕があるときは積立額を多くするなど、メリハリをつけるのが、長く運用を続ける秘訣です。
図表は、22歳からNISAとiDeCoを利用して積み立てした例。NISAは22歳から、iDeCoは、40歳から開始。39歳時点で住宅購入費400万円、49歳時点で教育費800万円を解約しても、65歳時点では、総資産5700万円を達成。このように、長期間運用することで、老後資産まで確実に確保できます。
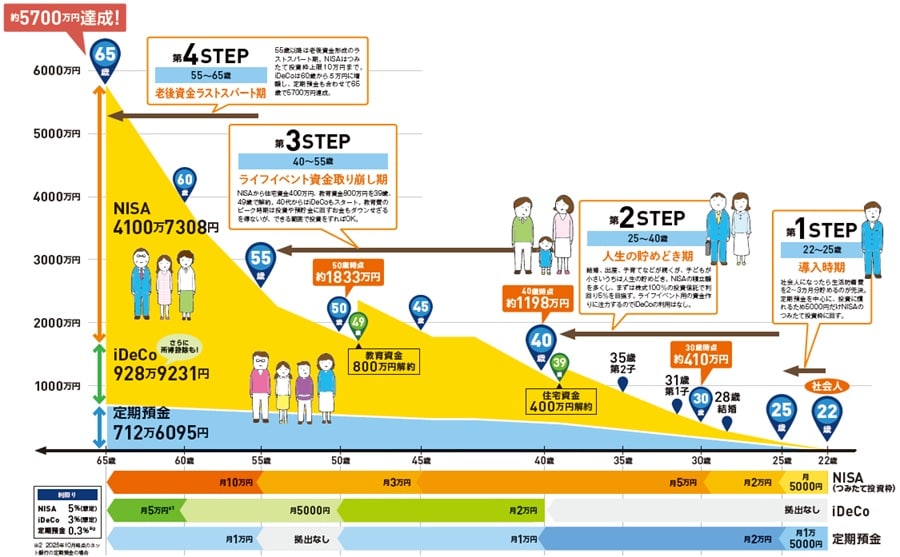
※2 2025年10月時点のネット銀行の定期預金の場合
ライフステージごとに最適化…約5700万円達成までの4STEP
第1STEP:導入時期(22~25歳)
社会人になったら生活防衛費を2~3カ月分貯めるのが先決。定期預金を中心に、投資に慣れるため5000円だけNISAのつみたて投資枠に回す。
第2STEP:人生の貯めどき期(25~40歳)
結婚、出産、子育てなどが続くが、子どもが小さいうちは人生の貯めどき。NISAの積立額を多くし、まずは株式100%の投資信託で利回り5%を目指す。ライフイベント用の資金作りに注力するのでiDeCoの利用はなし。
第3STEP:ライフイベント資金取り崩し期(40~55歳)
NISAから住宅資金400万円、教育資金800万円を39歳、49歳で解約。40代からはiDeCoもスタート。教育費のピーク時期は投資や預貯金に回すお金もダウンせざるを得ないが、できる範囲で投資をすればOK。
第4STEP:老後資金ラストスパート期(55~65歳)
55歳以降は老後資金形成のラストスパート期。NISAはつみたて投資枠上限10万円まで。iDeCoは60歳から5万円に増額し、定期預金も合わせて65老後資金ラストスパート期歳で5700万円達成。
山中 伸枝
株式会社アセット・アドバンテージ
代表取締役
【注目のセミナー情報】
【資産戦略】11月25日(水)
金利の転換期で注目の新たな「お宝保険」とは?
相続対策・生前贈与・資産運用への活用方法を解説
【税金対策】11月28日(土)
「太陽光投資は終わった」は本当か?
市場変化から読み解く「2027年版・太陽光投資の4つのメリット」
【資産防衛】12月2日(水)
世界情勢の激変とサイバーリスクにどう備える?
富裕層のための「資産防衛戦略」と「資産寿命の延ばし方」
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】