検索

ゴールドオンライン新書最新刊、Amazonにて好評発売中!
食料品消費税1% 減税×給付付き税額控除の真実
矢内一好(著)+ゴールドオンライン(編集)
父が溶かした退職金【上巻】・【下巻】
小林篤典(著)+ゴールドオンライン(編集)
シリーズ既刊本も好評発売中 → 紹介ページはコチラ!
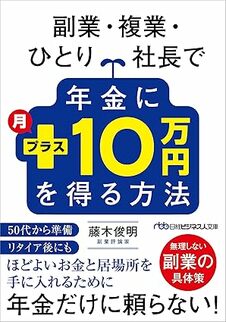
夫婦合算で「年金プラス月10万円」を目指すのもひとつ
これまで「年金プラス月10万円」の生活を目指すための方法を紹介してきました。しかし、ここまで述べてきたように、ひとりで月10万円を定期的に稼ぎ出すというのは、実はそんなに簡単なことではないのです。
以前、経済アナリストの故・森永卓郎さんにお目にかかったとき、つらい仕事をしてお金を稼ぐより、好きな仕事をして月5万円程度という考え方のほうがよいのではとお話しいただきました。
もちろん、「年金プラス月10万円」を目指すことは変わりませんが、つらい仕事で消耗するより、夫婦で力を合わせて、「ふたりで年金プラス月10万円」とハードルを下げてもいいのではないかと思います。
一般的には、会社を定年退職してからがセカンドライフとされています。つまり「自分のセカンドライフはあくまで会社に決められるもの」でした。
最近では、早期退職を求める大企業が多く出てきて、定年退職前に会社の一存で自分のセカンドライフが決められるケースも増えています。
会社に都合よく自分の人生の節目を決められるのは、おもしろくないと思いませんか? そこで「自分のセカンドライフは自分で決める」と考えたらどうでしょう。ここでいう「自分で決める」は、開始のタイミングだけでなく、その中身や主導権も自分に取り戻す、ということです。両者は切り離さずにセットで再設計します。
たとえば役職定年を迎えたら、「ここからは自分のセカンドライフだ」と割り切って、会社主体の人生ではなく、自分主体の人生にシフトチェンジしていくことをおすすめします。この「自分主体の人生にシフトチェンジすること」が定年後に向けての大きな一歩だと考えます。
藤木 俊明
有限会社 ガーデンシティ・プランニング
代表取締役
【注目のセミナー情報】
【資産形成】11月5日(木)
富裕層のための「資産防衛と運用」
相続を見据えた「資産の守り方・育て方」のコツ
【資産運用】11月14日(土)
米国株で「10倍株(テンバガー)」を狙うには?
最新AIを活用した「銘柄発掘・分析」のノウハウ
【資産戦略】11月25日(水)
約30年ぶりの大金利変動の今しかつかめない?
新たな「お宝保険」の全貌
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】