検索

45歳大卒サラリーマン…65歳でもらえる年金額は?
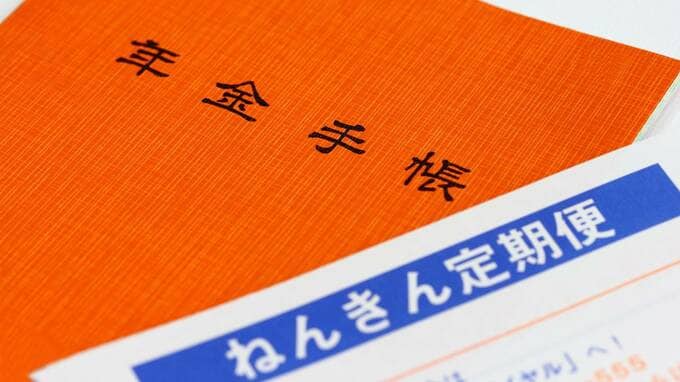
毎年、誕生月に届く「ねんきん定期便」には、保険料の納付実績をはじめ、将来受け取れる年金の金額が記載されている。自分の将来に影響する非常に重要な情報なのだが、多くの人はページを開いて金額の少なさにショックを受け、気持ちがふさぎ、そのうち忘れる…というサイクルを毎年繰り返しているようだ。
だが、年金受給額は、自分の老後生活を決める大問題だ。それに基づき、将来の見通しを立て、将来の就労形態や資産形成の額をどうするのかを考え、計画的に進めていかなければならない。
「ねんきん定期便」はどこを見ればいいのか。
まずは加入履歴とこれまで納めた保険料納付額だろう。漏れがないか確認したあと、これまでの年金加入期間の合計を見て、将来の「年金の見込み額」と読み進めよう。
年金の見込み額は、50歳未満と50歳以上で記載内容が異なっている。50歳未満は「ねんきん定期便作成時までの加入実績でもらえる見込み額」だが、50歳以上では「60歳まで加入した場合の、65歳から受け取れる見込み額」が記載されている。
45歳・大卒のサラリーマンを例に考えてみよう。
厚生労働省『令和3年賃金構造基本統計調査』によると、45歳・大卒サラリーマンが手にする給与(所定内給与)は月45.58万円、手取りにすると手取り35万円程度。年収は748万円程度。
年金の受給額は、下記で計算することが可能だ。
国民年金
年金額×(保険料の納付月数÷480ヵ月)
厚生年金
①加入期間が2003年3月まで
平均標準報酬月額(≒平均月収)×7.125/1000×2003年3月までの加入月数
②加入期間2003年4月以降
②平均標準報酬額(≒平均月収+賞与)×5.481/1000×2003年4月以降の加入月数
大卒業後に就職し、ずっと平均値の給与を手にしていた場合は、「国民年金:4万0,510円」「厚生年金:5万6,673円」となり、受給額の合計は9万7,183円となる。
2ケタ万円に届かないことに驚くかもしれないが、45歳で知らされるのは、ねんきん定期便作成時までの「加入実績でもらえる見込み額」、つまり、年金保険料の支払いをやめた場合、65歳からいくら受給できるかを示した年金額だ。
では60歳定年まで平均的な給与をもらい続けた場合は、いくらになるのか。
あくまでも計算上ではあるが、厚生年金部分は11.3万円、国民年金の満額は2022年度は6万4,816円であることから、合計で、月々17.8万円ほどもらえることがわかる。
●大卒サラリーマンの給与の推移(数値左より、所定内給与月額/年収)
20~24歳:23.2 万円 / 341.6 万円
25~29歳:26.8 万円 / 451.8 万円
30~34歳:31.6 万円 / 533.5 万円
35~39歳:36.8 万円 / 625.2 万円
40~44歳:41.1 万円 / 684.5 万円
45~49歳:45.6 万円 / 748.0 万円
50~54歳:51.0 万円 / 841.9 万円
55~59歳:51.5 万円 / 833.4 万円
60~64歳:43.2 万円 / 649.8 万円
出所:厚生労働省『令和3年賃金構造基本統計調査』
※数値左より、所定内給与月額/年収
「年金だけで老後生活を送ることは可能?」
年金の月額は、およそ18万円…。厚生労働省の最新調査では、厚生年金受給者の月平均年金額は14万円程度であることから、平均的な大卒サラリーマンなら平均以上の年金を受給できると考えてよさそうだ。
しかし、そこで胸をなでおろすのは早計だ。問題は、月額18万円弱で老後生活が送れるかどうか、という点である。
総務省『家計調査 家計収支編』(2022年)によると、現役を引退した65歳以上の夫婦のみで世帯の1ヵ月の実収入は24万6,237円となっている。そのうち、公的年金は21万9,762円。一方、実支出は26万8,508円、消費支出は23万6,696円だ。
大卒サラリーマン+&専業主婦という組み合わせの夫婦なら、年金収入は24.2万円となり、手取りは実質21万円強となる。つまり、年金だけでは月々2.5万円程度の赤字になることがわかる。
一方、共働きの場合、厚生年金を受給する女性の平均年金額が月10万円程度なので、夫婦で月28万円程度、手取りで24万円強となる。これだけあれば、年金だけでも暮らしていける計算だ。
もちろん、各家庭によって月々の支出額は異なり、このような単純計算だけではなんともいいきれないが、たとえ賄えても「ギリギリ」であることには変わりない。
①年齢を重ねれば、だれでも健康リスクは高くなる。
②持ち家なら定期的な修繕費が必須。自分や家族の状況によっては、大がかりなバリアフリーへのリフォームも必要に。
③近年では、定年退職後に自身の年老いた両親の面倒を見る人ケースが激増している。
④親ばかりではない。近年話題の「5080問題」にあるように、低収入・無職の子どもを抱え込むケースも考えられる。
このような複数のリスクのある状況下、「年金だけで生きていけますか?」との問いは、それ自体が愚問だといえよう。
必死で働き、こんなに保険料を払ってもなお、回避すべきリスクがいくつも、そして生きている限り存在する。それが令和時代の老後なのである。
もうこうなっては、「老後のために今を生きる」しかないのかもしれない。
配偶者の預金は?子ども名義の生命保険は?
事例で深堀り!「相続税の税務調査」
富裕層だけが知っている資産防衛術のトレンドをお届け!
>>ゴールドオンライン・エクスクルーシブ倶楽部<<
ゴールドオンライン・エクスクルーシブ倶楽部が
主催する「資産家」のためのセミナー・イベント
【11月21日(土)0:00~11月23日(月)開催】
税制改正で変化!相続税対策としての「生前贈与」
“直前対策”から“長期計画”へ…
資産税専門のベテラン税理士が徹底解説
【11月21日(土)0:00~11月23日(月)開催】
資産規模5億円以上の方こそ知っておきたい
「家族信託」の実践活用術<第1回/基礎知識>
【11月24日(火)開催】
2027年1月から適用開始!「貸付用不動産」の評価改正
これからの不動産相続対策はどうなる?
【11月24日(火)開催】
プライベートアセット、ヘッジファンド、コモディティ…
世界の富裕層が「オルタナティブ投資」を活用する理由