検索


それでも下落が怖いなら…運用継続のための投資術
それでも下落が怖いなら、まずは、①ポートフォリオを十分に分散したほうがよいでしょう。国債や社債、商品などに分散投資をすれば、下落はかなり小さくなることが期待されます。
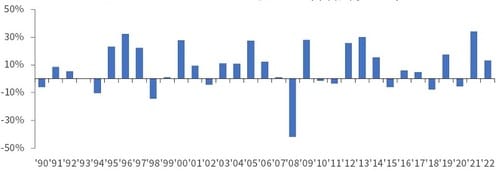
[図表2]「生産国リート+米国国債+米国ハイ・イールド債券+商品・コモディティ」の等分ポートフォリオのトータルリターン(年次、
円ベース) (出所)Refinitiv、フィデリティ・インスティテュート。
(注:上段)データ期間:1990年~2022年、年次。ただし、2022年は同年5月31日まで。「先進国株式」:MSCI World Index。
円ベース) (出所)Refinitiv、フィデリティ・インスティテュート。
(注:上段)データ期間:1990年~2022年、年次。ただし、2022年は同年5月31日まで。「先進国株式」:MSCI World Index。
「先進国リート」:S&P Developed REIT Index。
「米国国債」:ICE BotA US Treasury Index。
「米国ハイ・イールド国債」:ICE BotA US High Yield Index。
「商品・コモディティ」:S&P GSTI Commodity Total Return Index。利息・配当込み。
次に、月並みですが、②資産運用のゴールを思い出すことが重要でしょう。引き出す時点が20年後なら、今後1-2年の金融市場はほとんど関係がないはずです。
引き出す時点が1~2年後ならば、(そもそも)ポートフォリオを保守的にすることを検討しましょう。
また、③普段から、相場を見ないことも重要でしょう。プロでさえも、短期的にはどっちにいくかはわからず、判断を間違える可能性もあるため、時間も資産も無駄にしかねません。
将来の総資産金額は、「(現在の所得-現在の消費)+(将来の所得-将来の消費)」=「運用利回り」ですから、現在や将来の所得にプラスの影響を与えるため、目の前の仕事や自己研鑽、自分や家族との時間に集中することがよいでしょう。
重見 吉徳
フィデリティ投信株式会社
マクロストラテジスト
ゴールドオンライン・エクスクルーシブ倶楽部が
主催する「資産家」のためのセミナー・イベント
【12月8日(火)開催】
「非上場株式」の評価見直し見送りへ…
今後の焦点とオーナー社長が今すべき対策
~株価評価・株価対策・事業承継の実務~
【12月9日開催】
「金利上昇」で不動産市場の潮目に変化!
投資家、実需層への影響とは
元メガバンカー×不動産鑑定士が解説
【12月9日開催】
金融資産1億円以上の方のための
「本来あるべき資産運用」
【12月10日開催】
メジャーリーガーや渡米プロゴルファーにも頼られる
あの奥村眞吾税理士が当倶楽部セミナーに初登壇&特別解説!
日米の税務実務家だから語れる両国の「申告・納税・各種税対策」