検索

配偶者(特別)控除・扶養控除・特定親族特別控除の書き方と注意点
次に、代表的な3つの人的控除を解説します。
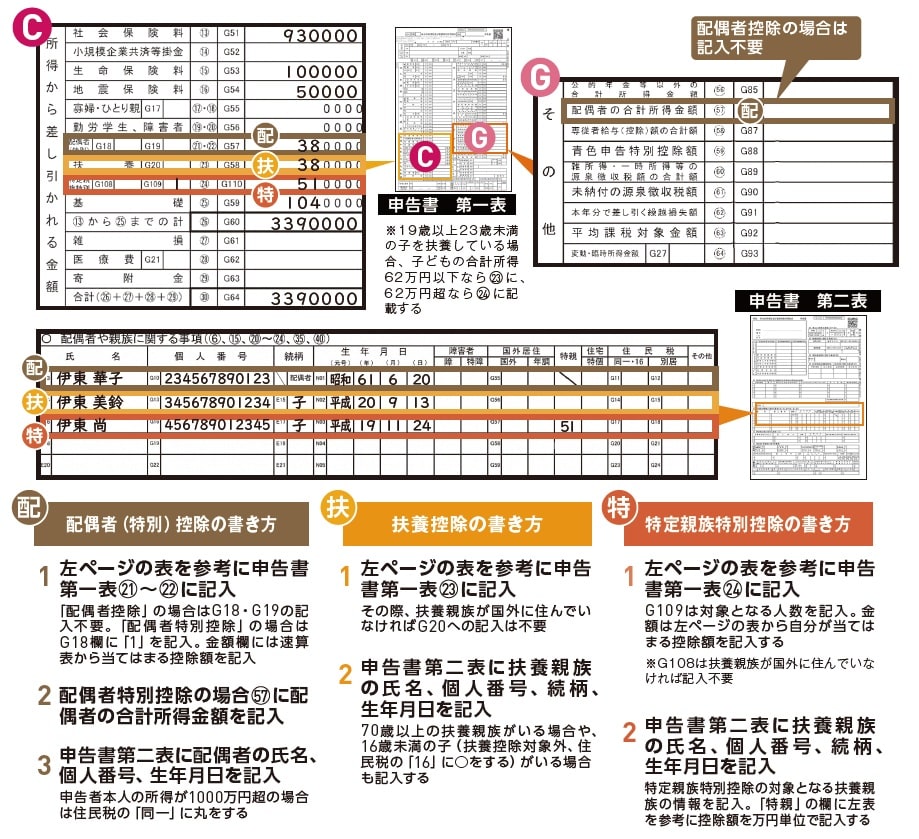
収入が少ない配偶者が対象:配偶者(特別)控除
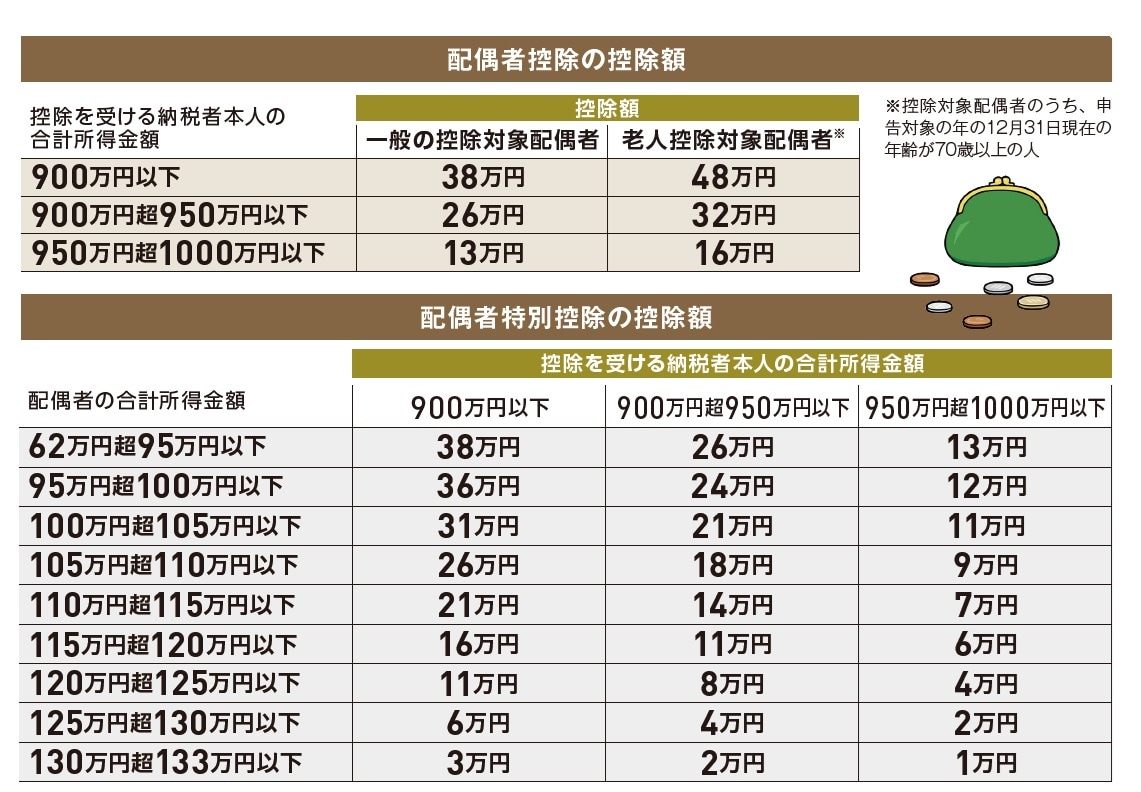
「配偶者控除」は、納税者本人の合計所得金額が1000万円以下で配偶者の合計所得金額が62万円以下(年収123万円以下)の場合に適用され、控除額は納税者の合計所得金額と配偶者の年齢に応じて13~48万円です。
また、配偶者の合計所得金額が62万円超133万円以下(年収136万円超207万円以下)の場合、「配偶者特別控除」が適用され、控除額は、納税者と配偶者の合計所得金額に応じて1~38万円です。
16歳以上の親族が対象:扶養控除
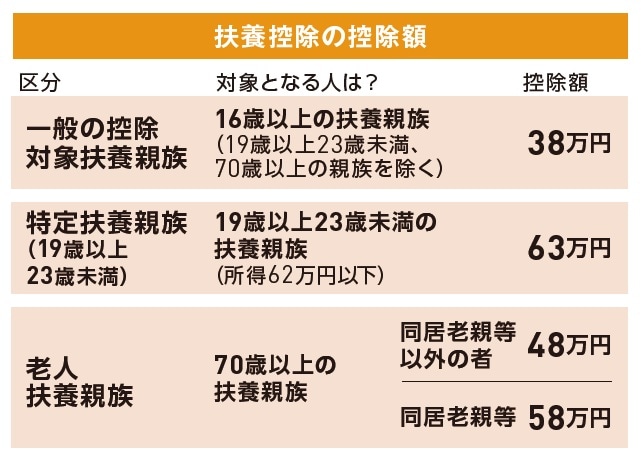
子どもや両親などを扶養する場合、一定の条件を満たせば「扶養控除」が適用されます。条件は16歳以上で6親等以内の血族か3親等以内の姻族で、扶養親族の合計所得金額が62万円以下(年収136万円以下)であることなど。なお、扶養控除には3区分があり、控除額は区分ごとに異なります。
19歳~22歳の子が対象:特定親族特別控除
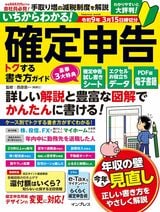
19歳から22歳(その年の12月31日時点)の子どもを扶養している人で、子どもの合計所得金額が62万円超123万円以下(年収136万円超197万円以下)の場合は「特定親族特別控除」を受けることができます。
令和7年の税制改正で新設された制度で、控除額は子どもの合計所得金額に応じて3~63万円。生計を一にしていれば非同居でも適用され、これまで「扶養控除」の対象外だったケースも控除を受けられ、減税が可能になりました。
申告書は確定申告第二表に対象扶養親族の氏名・個人番号・生年月日・控除額を記入し、第一表(24)へ控除額を転記します。所得証明書の提出は不要ですが、控除額確認のため給与明細など所得が分かる書類を準備しましょう。
西原 憲一
西原会計事務所
代表
株式会社UFPF
代表取締役 税理士
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】

【注目のセミナー情報】
【決算対策】11月24日(火)
無人運営のコワーキングスペースに投資するには?
「マイクロFCオーナー制度」から「中小企業経営強化税制」まで解説
【資産戦略】11月25日(水)
金利の転換期で注目の新たな「お宝保険」とは?
相続対策・生前贈与・資産運用への活用方法を解説
【資産防衛】12月2日(水)
世界情勢の激変とサイバーリスクにどう備える?
富裕層のための「資産防衛戦略」と「資産寿命の延ばし方」