検索

合計所得金額2500万円以下なら誰でも受けられる基礎控除の注意点
特定の要件を満たすことで所得控除を受けられます。ここでは、合計所得金額2500万円以下なら誰でも受けられる基礎控除を解説します。
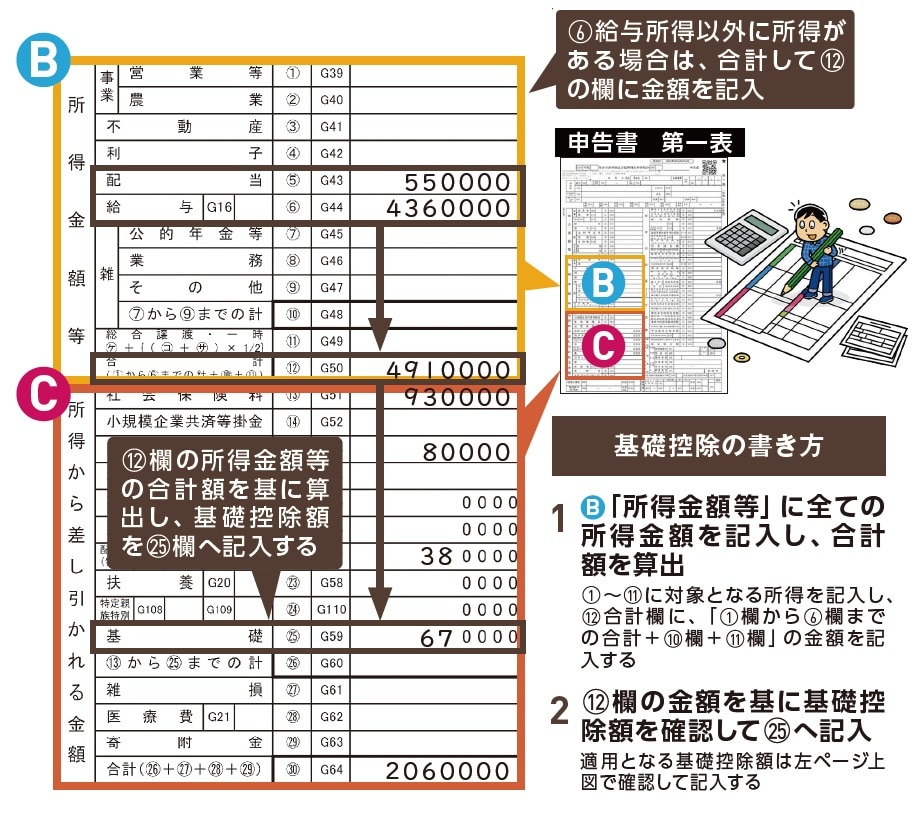
[図表1]基礎控除の書き方 出典:『いちからわかる!確定申告トクする書き方ガイド 令和9年3月15日締切分』(インプレス)
2026・2027年分の基礎控除は特例…合計所得金額489万円以下なら一律104万円
基礎控除額の確認が必要なケースの例
□フリーランスや自営業
□会社で年末調整をしていない
□2カ所以上で働いている
□年金受給者で働いている
□副業収入がある
□配当所得がある
□譲渡所得がある
□雑所得がある など
□フリーランスや自営業
□会社で年末調整をしていない
□2カ所以上で働いている
□年金受給者で働いている
□副業収入がある
□配当所得がある
□譲渡所得がある
□雑所得がある など
合計所得金額が2500万円以下であれば、職業や世帯構成を問わず誰でも「基礎控除」を受けられます。控除額は、合計所得金額に応じて変動。2025年に続き、2026年分も改正され、2026・2027年分は特例として、合計所得金額489万円以下なら一律104万円です。前年と比べ控除の増額が大きいため、知らずに損しないためにも確認しておきましょう。
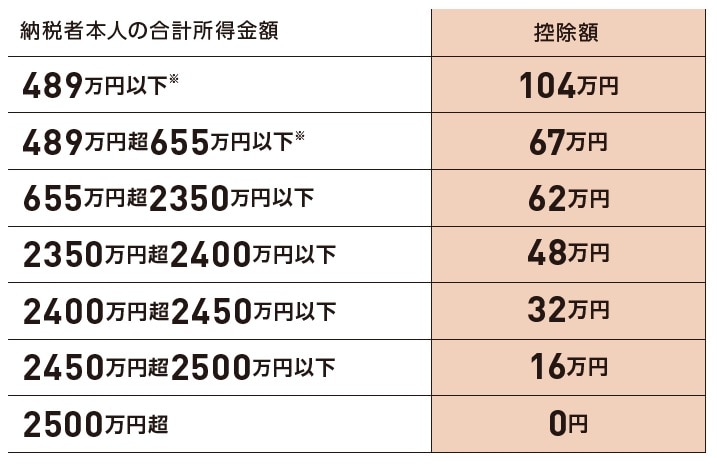
[図表2]基礎控除の控除額 出典:『いちからわかる!確定申告トクする書き方ガイド 令和9年3月15日締切分』(インプレス)
※2028(令和10)年分以降の基礎控除額は、合計所得金額132万円以下は99万円、132万円超655万円以下は本則の62万円に変更される予定
※2028(令和10)年分以降の基礎控除額は、合計所得金額132万円以下は99万円、132万円超655万円以下は本則の62万円に変更される予定
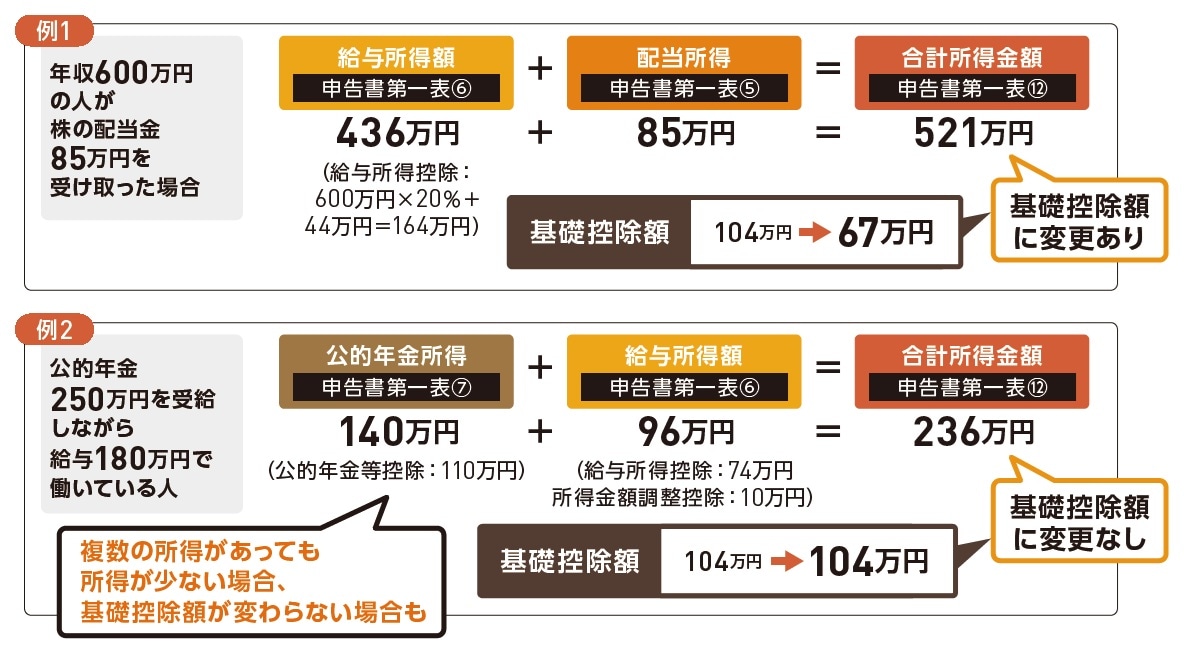
[図表3]基礎控除の控除額(例) 出典:『いちからわかる!確定申告トクする書き方ガイド 令和9年3月15日締切分』(インプレス)
収入が給与所得のみで、年末調整が完了している場合は、「源泉徴収票」に記載されている基礎控除額を、申告書第一表の(25)へ転記するだけでOKです。
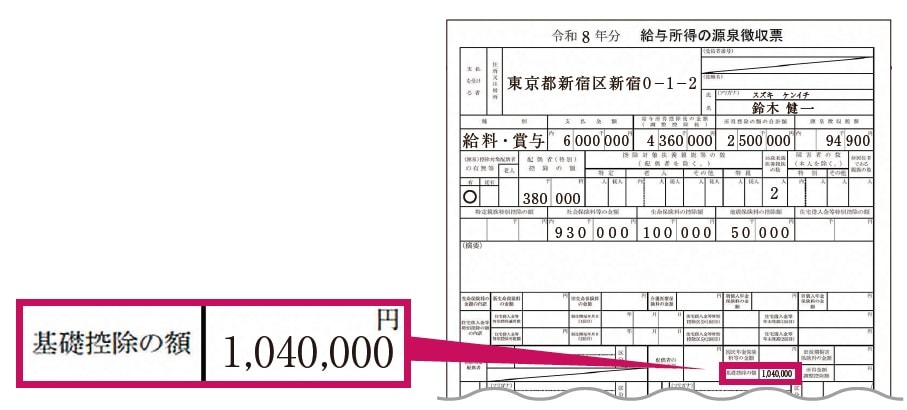
[図表4]源泉徴収票の例 出典:『いちからわかる!確定申告トクする書き方ガイド 令和9年3月15日締切分』(インプレス)
会社員で収入が給与所得のみで、年末調整が完了している場合は「源泉徴収票」の基礎控除の額を転記すればOK。ただし、その他の所得がある場合は、源泉徴収票の控除額から変更になる場合もある。
ただし、複数の所得がある場合は、すべての所得を含めた合計所得金額で、基礎控除額を確認しなおす必要があります。例えば、図表3の例1のように給与所得以外に配当所得がある場合は、給与所得と配当所得を合計した金額に対して基礎控除額が決まります。そのため、源泉徴収票に記載されている基礎控除の金額から、大きく変わる可能性もあります。
申告書第一表の(B)所得金額に(1)~(11)欄に適用する全ての所得を書き込み、(12)欄を基に、基礎控除額を確認します。基礎控除を間違えると追加納税になることもあり得るため注意しましょう。