検索

基礎控除・給与所得控除の引き上げによる税金の還付額
年収500~600万円の会社員こそ恩恵を受ける今回の制度改正
基礎控除や給与所得控除は、2025年に続いて二度目の改正になります。2025年は、主にパートなど短時間労働で働く人に有利な内容でした。
一方、2026年の改正で一番、恩恵を受けるのは年収500万~600万円程度の人。試算では、約4万6000円も節税されるケースも(図表1参照)。
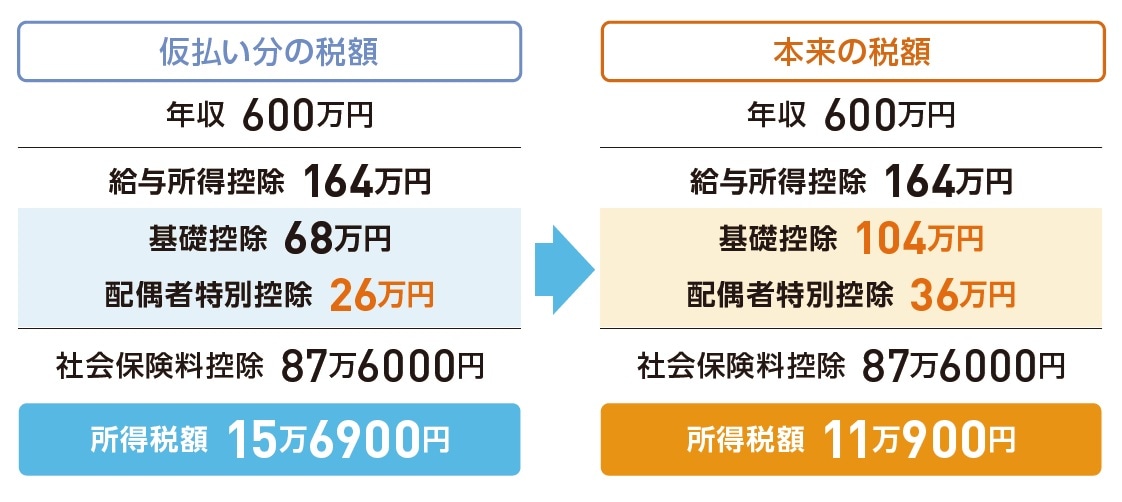
年収600万円の人(年収174万円の配偶者を扶養):約4万6000円還付
※社会保険料は協会けんぽの保険料率を目安に年収の14.6% で、所得税は復興特別所得税2.1%は無しとして試算
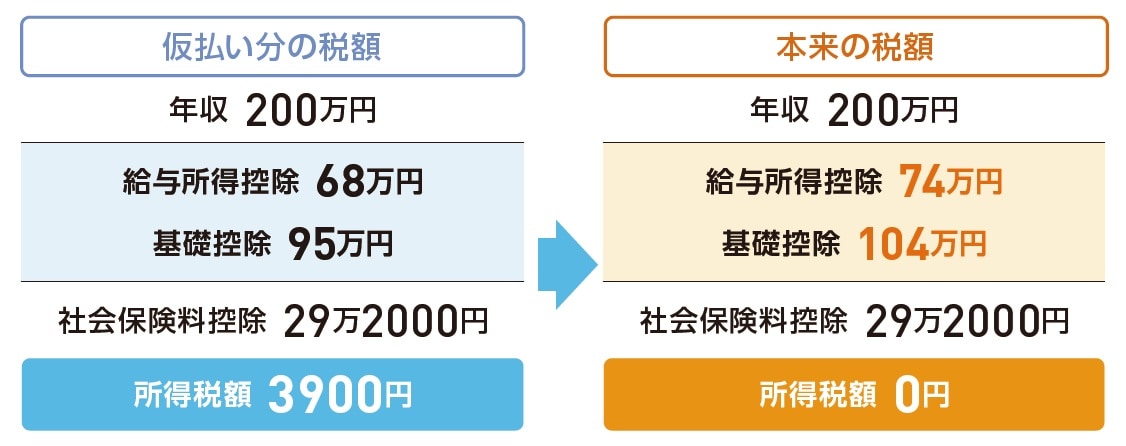
年収200万円の人:約3900円還付
※社会保険料は協会けんぽの保険料率を目安に年収の14.6%で、所得税は復興特別所得税2.1%は無しとして試算
「年末調整をせず退職した人」は確定申告しないと損
ただし、2026年分の給与は、2025年の制度に基づいて税金を支払っています。年末調整をすることで、12月の給与で正しい税額が計算されて払いすぎた分が還付されます。そのため、注意すべきは、年末調整をせず会社を退職した人。払いすぎた税金は、確定申告をしないと還付されず、損することになります。
2026年中に退職した場合は確定申告が必須です!
西原 憲一
西原会計事務所
代表
株式会社UFPF
代表取締役 税理士
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】
【注目のセミナー情報】
【株式投資】11月14日(土)
米国株で「10倍株(テンバガー)」を狙うには?
最新AIを活用した「銘柄発掘・分析」のノウハウ
【相続・事業承継】11月19日(木)
認知症による「資産凍結リスク」を防ぐには?
今備えるべき「承継対策」を家族信託の第一人者が解説
【資産戦略】11月25日(水)
約30年ぶりの大金利変動の今しかつかめない?
新たな「お宝保険」の全貌