検索

まとめ
散々もめたものの、最終的にマンションには良子さんが住み続けることとし、良子さんの名義で住宅ローンを借り換えることにしました。良子さんの収入が夫より多かったことが決め手になりました。マンション以外の財産は財産分与で半分にしたため、良子さんはその一部を頭金に入れ、無理のない返済金額に落ち着けることができたのです。
良子さんのケースは、このように無事に解決したものの、なかにはペアローンをそのままにして、家を出て行った側がローンを支払わず、その支払いが片方に回ってくるケースもあります。良子さんがもしペアローンにしたままその家に住み続けた場合、夫がローンの支払いを拒否する可能性もあります。その場合、良子さんが夫の分まで支払えなかった場合、最終的にマンションを立ち退かなければならなくなってしまいます。
最近では共働き世帯が増え、また住宅価格の高騰によってペアローンを組むケースも多く見られます。家を購入するときにはまさか離婚するなどは想定していなかったとしても、人生何があるか分かりません。
ペアローンを組む際には、離婚のときにまだ住宅ローンが残っていると大きな問題に発展することも十分理解したうえで契約することが大切です。
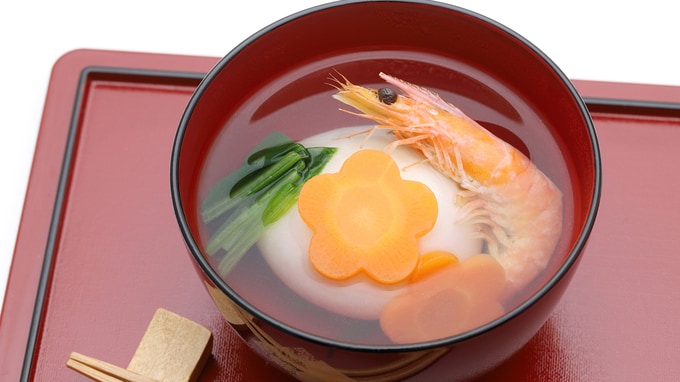
とりあえず今の家に住み続けることができてほっとした良子さんでしたが、夫の得意料理であるあのお雑煮がもう食べられないことを考えると、ちょっと寂しさを覚えるのでした。
新井智美
トータルマネーコンサルタント
CFP
【注目のセミナー情報】
【Bar投資・お酒の美術館】10月31日(土)
飲食業界未経験からBarオーナーに!
利回り年40%も狙える仕組みを解説
【資産形成】11月5日(木)
富裕層のための「資産防衛と運用」
相続を見据えた「資産の守り方・育て方」のコツ
【資産戦略】11月25日(水)
約30年ぶりの大金利変動の今しかつかめない?
新たな「お宝保険」の全貌
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】