検索

Q. 生命保険を解約したら、これまでに払った保険料がムダにならない?
A. 解約するとムダになる保険もあります
生命保険を解約すると、解約返戻金を受け取れる場合があります。
解約返戻金とは、生命保険を途中で解約したときに払い戻されるお金です。解約返戻金を受け取れるのは、いわゆる「貯蓄型保険」といわれる保障を得ながら貯蓄できるタイプの保険になります。
解約返戻金は解約するタイミングによっては払い込んだ保険料を下回ることもあるので要注意。
その場合、生命保険を解約せずに保険料の支払いのみをストップして保障を残せる場合もありますが、保障額が契約当初より少なくなってしまうのがデメリットです。
なお、解約返戻金のない生命保険を「掛け捨て型保険」と呼びます。
文字通り払った保険料はムダになってしまいますが、割安な保険料で加入できるため、まさかの大きなリスクに備えるための安心料のようなもの。ある程度の資産が手元にあれば不要と考えてよいでしょう。
お宝保険は残しておこう
また、1980年代後半〜1990年代にかけて加入した生命保険は、いわゆる「お宝保険」と呼ばれるものが多く、解約すると損をする可能性が高いです。
お宝保険の特徴は、①貯蓄型保険であること、②予定利率がかなり高いことの2つが挙げられます。
現在の生命保険の利率はほぼゼロに近いですが、お宝保険には3%~6%超のものも存在しました。
利率の高い貯蓄型保険は、加入しているだけでも運用額がかなり貯まっている可能性が高いです。何でも解約してしまうのではなく、古い生命保険こそ必ず内容を確認しましょう。
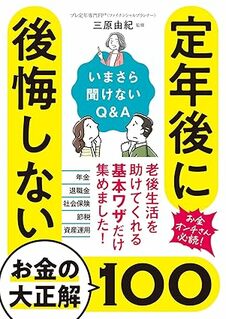
三原 由紀
プレ定年専門FP®
【注目のセミナー情報】
【資産運用】11月14日(土)
米国株で「10倍株(テンバガー)」を狙うには?
最新AIを活用した「銘柄発掘・分析」のノウハウ
【資産承継】11月20日(金)
認知症による「資産凍結リスク」を防ぐには?
今備えるべき「承継対策」を家族信託の第一人者が解説
【資産戦略】11月25日(水)
約30年ぶりの大金利変動の今しかつかめない?
新たな「お宝保険」の全貌
【関連記事】
■税務調査官「出身はどちらですか?」の真意…税務調査で“やり手の調査官”が聞いてくる「3つの質問」【税理士が解説】
■月22万円もらえるはずが…65歳・元会社員夫婦「年金ルール」知らず、想定外の年金減額「何かの間違いでは?」
■「もはや無法地帯」2億円・港区の超高級タワマンで起きている異変…世帯年収2000万円の男性が〈豊洲タワマンからの転居〉を大後悔するワケ
■「NISAで1,300万円消えた…。」銀行員のアドバイスで、退職金運用を始めた“年金25万円の60代夫婦”…年金に上乗せでゆとりの老後のはずが、一転、破産危機【FPが解説】
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】