検索

子どもがいるカップルは保険で「教育資金」を確保
子どもがいる場合は、少し状況が変わってきます。子どもが社会に出て働くようになるまでは、親が責任を持って育ててあげたいものですよね。親が子どもにあげられる最大のプレゼントは、教育。逆に言えば、親が先に死んだときに子どもが被る最大のリスクは、教育費の不足だと言えます。だからこそ、保険を使ってリスクヘッジをするのです。
子どもを大学まで入れるとき、
がかかると言われています。下の図を見てください。
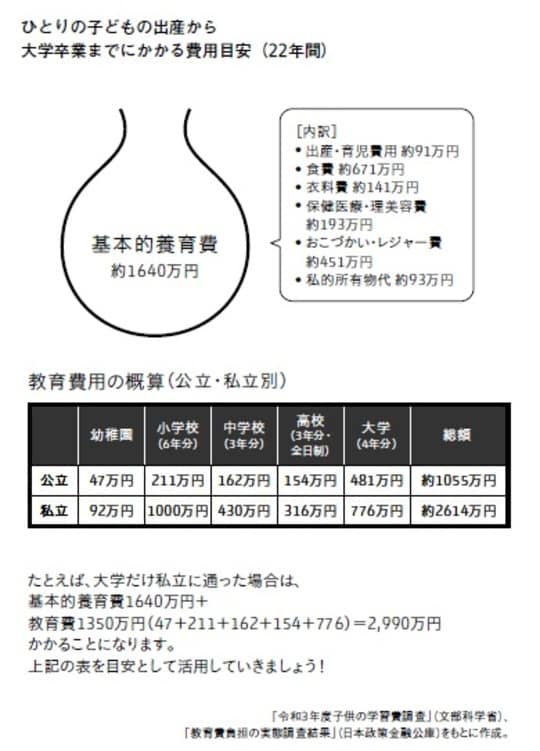
幼稚園から大学まですべて公立、国立の学校に通った場合、概算ですが、
のお金が必要になります。つまり、私立の学校に通わせる可能性も考えれば、子どもを社会に送り出すまで、だいたい2700万円〜4300万円は必要ということになります。
共働きであれば奨学金を活用してなんとか対応できたとしても、たとえば稼ぎが少ないほうだけ遺された場合、ちょっとしんどい額ですね。
子ども一人にごはんを食べさせるくらいなら、ひとり親でもなんとかなるかもしれない。けれど、なるべくいい教育を受けさせたいと思うのであれば、やはりお金が必要になるのが事実。
ですから、買うべきは死亡保険です。子どもができた時点で、稼ぎが多いほうのパートナーに2000万円〜3500万円の死亡保険をかけておくと安心です。そうすれば不慮の事故や病気で万が一のことがあっても、子どもの養育費は面倒を見ることができます。
そして、無事に子どもが社会に出たら死亡保険はいらなくなるので、掛け捨て型であればそのタイミングで解約できるわけです。
出口 治明
立命館アジア太平洋大学 学長特命補佐/ライフネット生命保険株式会社創業者
※本記事は『働く君に伝えたい「お金」の教養』(ポプラ社)の一部を抜粋し、THE GOLD ONLINE編集部が本文を一部改変しております。
【注目のセミナー情報】
【資産防衛】10月14日(水)
約30年ぶりの世界的金利変動が生み出した
新たな「お宝保険」の全貌
【実物資産】10月24日(土)
「日本刀投資」は他の実物資産と何が違う?
希少性・鑑定・保存状態…「価値」を見極め方を解説
【不動産オーナー向け】10月29日(木)
<会員限定セミナーの特別版を一般公開>
金利上昇局面の今こそ知っておきたい!
「不動産×金融資産」の最適バランスと投資税務
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】