検索

定期収入があれば「想定外の長生き」にも対応できる
もしも「全員80歳で死ぬ」と確実にわかっている社会だったら、逆算すれば、退職から寿命までの20年間で必要な金額は簡単にはじき出せます。家賃、生活費、病院代、年に1回の旅行。この高齢化社会ですから、たくさんの統計が取れるでしょう。信憑性の高いデータが膨大に得られ、それをもとにプランを立てられるのです。
ところが残念ながら、そうはいかないのが人間の社会です。たとえば、「だいたい80歳くらいまでは余裕を持って生活できるくらいのお金を貯めておこう」と計画を立て、退職までに無事目標の貯蓄額に到達したとします。
しかし、思いがけず100歳まで長生きしたら、どうでしょうか。計画プラス20年分の生活費が必要になってしまいます。みなさんが心配している現在の高齢者の貧困も、こうした「想定外の長生き」が主たる原因ではないかと思います。
一方で、「自分は病気とは縁がないし、どうも長生きしそうだ。100歳まで生きられるように貯蓄をしておこう」と考えて、若いころから退職するまでせっせとお金を貯め続けたとします。それこそ、楽しいことを我慢して我慢して、爪に火を灯して、です。
ところが、それだけがんばって貯蓄して「よし、これで100歳まで安心だ」と万全の体制で60歳を迎えても、61歳で死んでしまう可能性はゼロではありません。「そうとわかっていたら、もっと楽しい人生を送ったのに……」と死に際に後悔しても、あとの祭りです。
結局、どんなに優秀なファイナンシャルプランナーをもってしても、退職後、ひとりひとりにどれくらいのお金が本当に必要になるかはわからないのです。あくまで、平均寿命を参考にするしかない。だったら、現役時代より多少「水の出」が悪くなったとしても、定期的に入ってくる自分の収入があったほうが安心でしょう? そこに年金という別の蛇口や、長期投資の利益という水をあわせれば、そこそこの水量にはなるはずです。
じつは、定年という制度があるのは先進国では日本くらい。定年制は廃止すべきだし、おそらく近い将来そうなっていくでしょう。
出口 治明
立命館アジア太平洋大学 学長特命補佐/ライフネット生命保険株式会社創業者
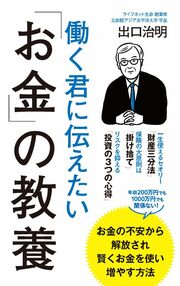
※本記事は『働く君に伝えたい「お金」の教養』(ポプラ社)の一部を抜粋し、THE GOLD ONLINE編集部が本文を一部改変しております。
【注目のセミナー情報】
【資産形成】11月5日(木)
富裕層のための「資産防衛と運用」
相続を見据えた「資産の守り方・育て方」のコツ
【資産運用】11月14日(土)
米国株で「10倍株(テンバガー)」を狙うには?
最新AIを活用した「銘柄発掘・分析」のノウハウ
【資産戦略】11月25日(水)
約30年ぶりの大金利変動の今しかつかめない?
新たな「お宝保険」の全貌
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】