検索

保険料はすべての保険会社で共通、国が実質一部負担
地震保険は国と損害保険会社各社が共同で運営している、非営利的な性質が強い保険です。すなわち、国が「再保険」を引き受けるという形で運営に関与しています。つまり、国が保険料の約半分を実質的に負担してくれているというイメージです。
また、保険料の額はすべての損害保険会社で共通です。
保険料は以下の通り、「都道府県ごと」「建物の構造ごと」に定められています。
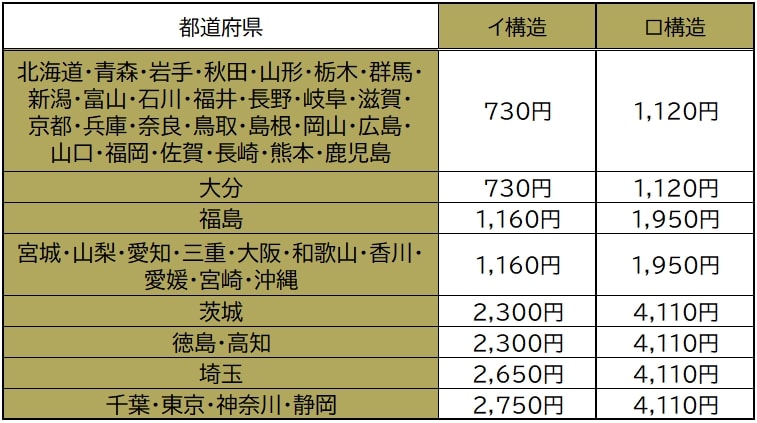
ただし、保険会社によっては、地震等に起因する火災について限度額を火災保険金額の満額(100%)まで設定できる特約等、独自の特約を設けているところもあります。
さらに保険料の割引を「最大50%」受けられる
前述のように、地震保険は非営利的性格が強く、かつ、保険料の一部を国が実質的に負担してくれている、割安な保険です。
しかも、それに加え、保険料の割引の制度が充実しています。割引率は10%~50%です。割引の種類とそれぞれの割引率は以下の通りです。
【保険料の割引の種類と割引率】
1.免震建築物割引(50%):品確法に基づく免震建築物の場合
2.耐震等級割引(10%~50%):品確法に基づく耐震等級(構造躯体の倒壊等防止)を有している場合
3.耐震診断割引(10%):地方公共団体等による耐震診断・耐震改修の結果、建築基準法の耐震基準をみたす場合
4.建築年割引(10%):1981年6月1日以降に新築された建物である場合
このように、1981年6月1日以降に新築された建物であれば、最低でも10%の割引を受けられるということです。
保険料につき所得控除を受けられる
地震保険の保険料は、所得税・住民税の「地震保険料控除」の対象です。
年末調整または確定申告の際、所得税については保険料の全額(最高5万円)、住民税について保険料の2分の1(最高2.5万円)の所得控除を受けることができるのです。
まとめ
このように、地震保険は、国が実質的に保険料を一部負担してくれているうえ、各種割引の制度、さらに地震保険料控除の制度もあることを考慮すると、あらゆる損害保険のなかで最大級にコストパフォーマンスの良い保険であるといえます。
大地震は日本全国、どこで発生しても不思議ではありません。予知も現時点ではきわめて困難であるうえ、被災した場合には、甚大な被害をこうむることになります。
公的補償では十分ではないこと、火災保険が地震に起因する火災や水災等をいっさいカバーしてくれないことをも考慮すれば、地震保険に加入することは、ご自身の生活を守るため必須であるとさえいえます。
もしも、まだ加入していないのであれば、すぐにでも加入することをおすすめします。
税制改正で変化!相続税対策としての「生前贈与」
税務調査で否認されないポイントとは
富裕層だけが知っている資産防衛術のトレンドをお届け!
>>ゴールドオンライン・エクスクルーシブ倶楽部<<
ゴールドオンライン・エクスクルーシブ倶楽部が
主催する「資産家」のためのセミナー・イベント
【10月14日(水)開催】
資産規模5億円以上の方こそ知っておきたい
「家族信託」の実践活用術
<第2回/会社オーナー・不動産オーナー実践例>
【10月15日(木)開催】
税制改正で変化!相続税対策としての「生前贈与」
“直前対策”から“長期計画”へ…
資産税専門のベテラン税理士が徹底解説
【10月15日(木)開催】
30年以上の安定的運用実績を誇る
「世界最大手マルチ・ストラテジー・ファンド」に
日本から個人投資家がアクセスできる貴重な機会
【10月17日(土)-18日(日)開催】
「スマホの中の遺産」家族は見つけられますか?
“エンディングノート”で残す、デジタル遺産・収益不動産・相続財産情報
【AI時代の「家族承継」実践編】