検索

過去の調整局面と金の価格サイクルにおける上昇余地
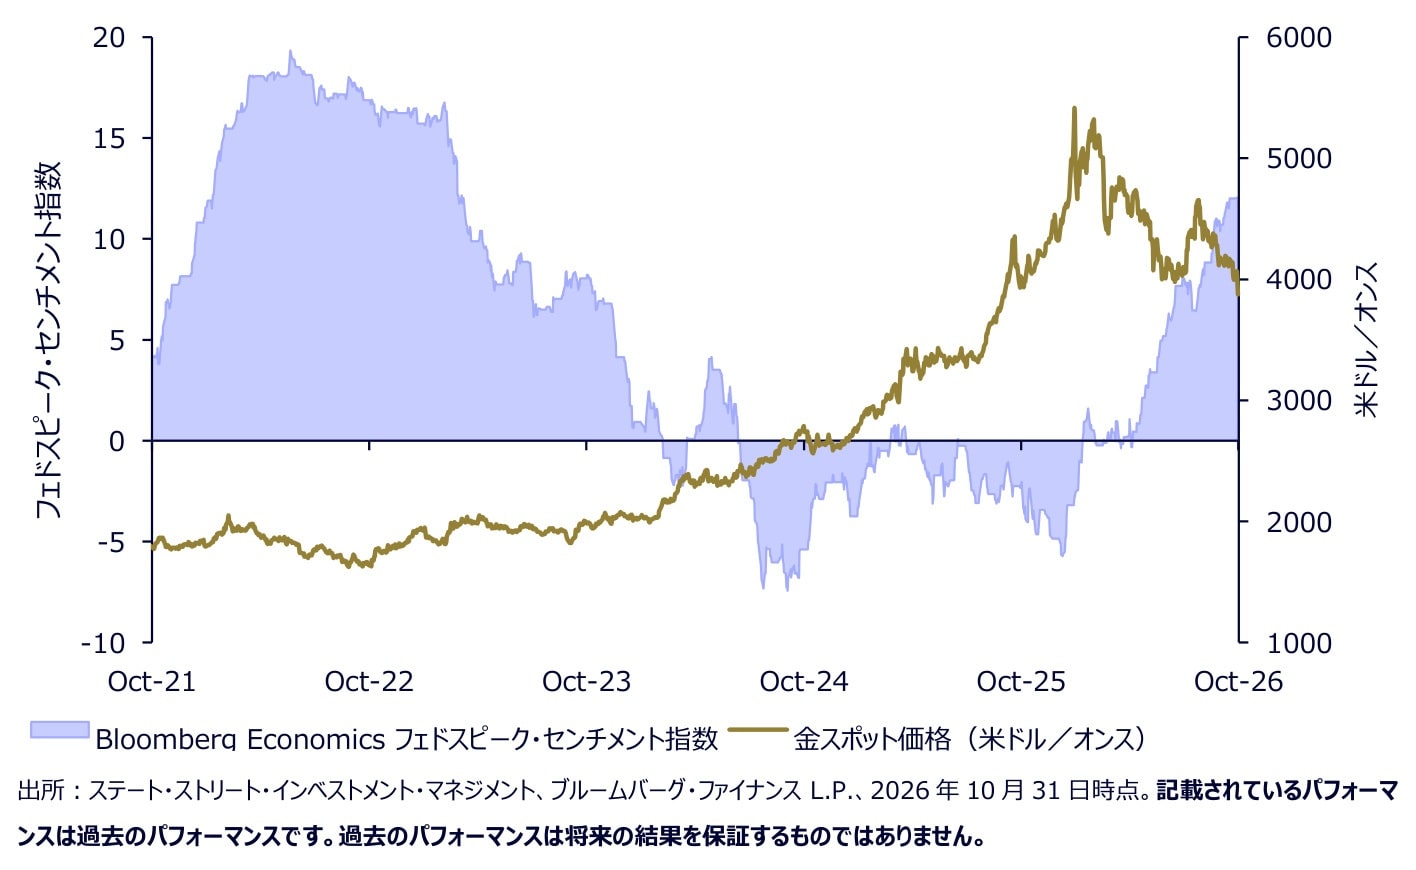
歴史的に見て、長期的な金の強気相場は、大幅な価格調整を経ながらも長期的な上昇トレンドが損なわれなかったことに特徴があります。現在の金価格は、1月下旬、すなわちイラン紛争が始まるおよそ1カ月前に付けた1オンス当たり5,417ドルの史上最高値を約28.5%下回っています※9。
その後に起きたエネルギー価格の急騰は、金が持つ伝統的な安全資産としての魅力に逆風となりました。インフレ懸念が高まったことで、市場はFRBの金融政策見通しをよりタカ派的に見直し、米ドルも反発したためです※10。
しかし、こうした短期的な逆風にもかかわらず、現在の長期的な金の強気相場を支えるファンダメンタルズはなおも健在であり、長期的には金価格がさらに上昇すると考えています。
1970年代に、金価格は1974年12月から1976年8月にかけて46.4%の大幅なドローダウン(下落)に見舞われ、以前の高値を回復するまで約3.6年かかりました。
しかし、1976年の底値から1980年1月までの間に、金価格は721%上昇しました。同様に、2008年の世界金融危機(GFC)を通じて、金価格は約29%下落しました。
当時は市場全体に混乱が広がるなかで、金が流動性や現金を確保する手段として利用されたためです。しかし、金価格は調整を経て2011年9月までに167%上昇しました。こうした実績を背景に、現在の約28.5%という価格調整幅は、1970~1980年および1999~2011年の長期的な強気相場サイクルにおいて、金価格が10%超調整した際の平均下落率(それぞれ25.1%、18.7%)を上回っています※11。
2015年下半期の底値から、現在の長期的な金の強気相場での上昇率が約269%であるのに対し、1999~2011年のサイクルでは652%、1970~1980年のサイクルでは2,344%の上昇率を記録しました。
また、現在の年換算上昇率は12.8%であり、1999~2011年の強気相場における18.3%に比べると、より緩やかなペースで進行しています。
さらに、底値から同じだけの期間が経過した時点から見ると、1999~2011年のサイクルでは、その後さらに58%上昇して相場サイクルのピークに到達しました。このことは、現在の金相場サイクルに、なお一段の上昇余地があることを示しています※12。