検索

変化するマクロ環境のなかでなお上昇余地を探る
金価格は10月に6.8%下落しましたが、他の法定通貨代替資産の下落幅はさらに大きくなりました。例えば、銀のスポット価格は18.7%、ビットコイン価格は7.4%下落しました※1。
米国に上場する金上場投資信託(ETF)の交換(解約)は比較的限られ、先月のセクター全体からの資金流出額は6億5,000万ドルにとどまりました。その結果、年初来の当セクターへの資金流入額は減少したものの、依然として31億ドルという堅調な水準を維持しています※2。
ここ数週間で期近のスポット価格連動コールオプションは、プットオプションに対して相対的に割安になり、短期的には市場センチメントを悪化させているものの、より長期の金オプション市場では引き続き、プットよりコールが選好されるスキュー(傾き)となっています※3。
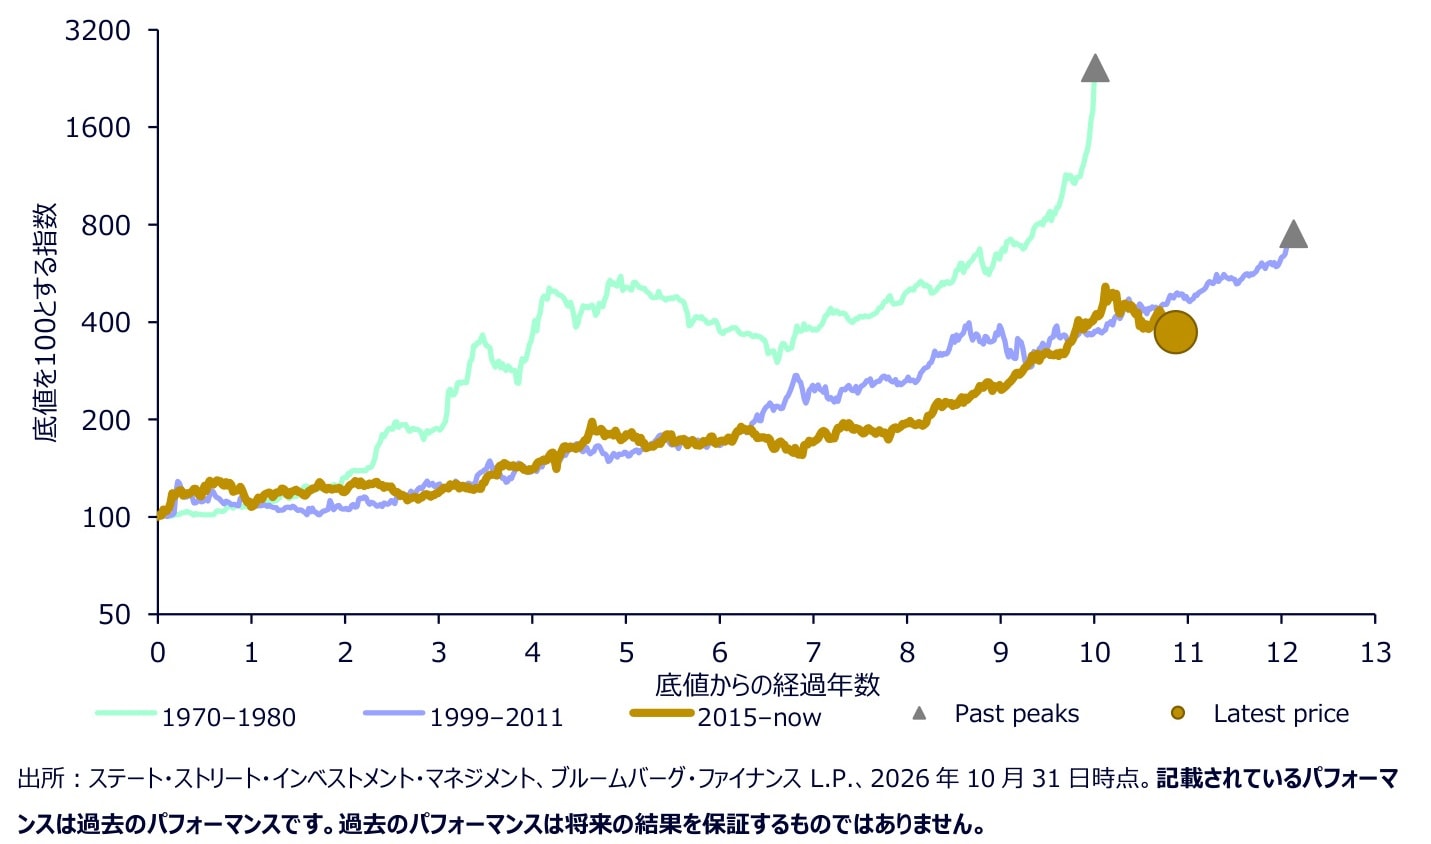
9月から10月にかけて金市場で13.1%の調整が起きた戦術的な要因は主に、次の3点だと思われます。
(1)米連邦準備制度理事会(FRB)が明確に金融引き締め路線を維持していること。市場が織り込んでいる今後9カ月間の利上げ回数が比較的少なく、実際には実施されない可能性があるとしても、この姿勢に変わりはありません(図表2)、(2)人工知能(AI)・テクノロジー株の下落局面において、安全資産を求める資金が米長期国債に向かったこと。第4四半期初めには、10年物実質利回りが従来に比べて魅力的な3.0%近辺まで上昇、(3)9月初旬以降、米ドルが約3.0%反発したこと。ドル高は通貨換算効果を通じて金価格に下押し圧力となります※4。
とはいえ、コロナ禍後の金相場を支える構造的な要因は、次の点から健在であるとみられます。
(1)世界の政府債務残高が、絶対額でも世界全体の債務に占める割合においても記録的な高さにあり※5、エネルギー価格の上昇や軍事支出によってさらに悪化していること、(2)株式と債券の相関が歴史的に高い水準にあるなかで、流動性が高く分散効果がある資産への需要が高まっていること※6、(3)中央銀行による金需要が堅調であること(2026年は前年比6%増)※7、(4)中国の個人投資家による金購入が過去最高水準にあること(2026年は前年比67%増)※8、(5)貿易や世界的な地政学情勢を巡るマクロ経済政策の不透明感が高いままであること。当社は、こうした構造的な要因が、直線的な道筋を辿らないとしても、中長期的に金への投資配分を下支えすると予想しています。
金を取り巻く短期的・長期的要因を踏まえ、今後12カ月の金の価格見通しを調整しています。基本シナリオ(確率60%)では、金価格を1オンス当たり4,500~5,250ドルと予想し、2027年に金価格が1,000ドルの値動きを見せる場合は、下落ではなく上昇の見方を維持します。弱気シナリオ(確率35%)では、3,750~4,500ドルのレンジを想定しています。当社の見解では、3,800~4,100ドルの水準は、長期的な戦略保有を目的とする投資家にとって、魅力的な買い場となるはずです。