検索

❸小規模企業共済等掛金控除
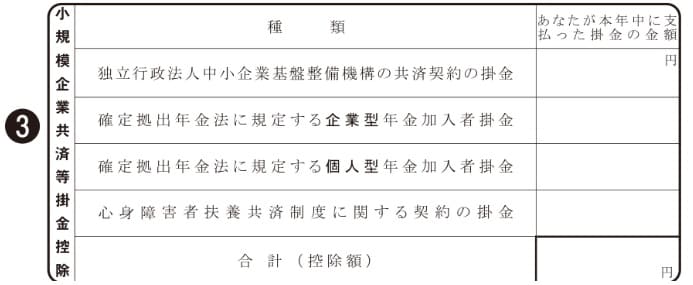
・記入が必要な人…令和8年中に小規模企業共済、iDeCo(個人型確定拠出年金)、企業型DC(企業型確定拠出年金)などを支払っている人
※給与天引きのiDeCoや企業型DCは記入不要
・必要な添付書類…小規模企業共済掛金控除証明書、小規模企業共済等掛金払込証明書(iDeCo)
※給与天引きのiDeCoや企業型DCは添付書類不要
◇制度の内容
令和8年中に小規模企業共済、iDeCo(個人型確定拠出年金)の掛金を支払っている人は、中小企業基盤整備機構や国民年金基金連合会から令和8年分の控除証明書(払込証明書)が送られてきますので、その金額をこの部分に書き込めば、小規模企業共済等掛金控除を受けることができます。
ただし、給与天引きで支払う企業型DC(企業型確定拠出年金)の加入者や、同じiDeCoでも給与天引き(事業主払込)によってお支払いされている方は、証明書が発行されず、この部分の記入や添付書類も不要です。
なお、社会保険料控除などと違って、親族が加入している小規模企業共済等について、世帯主が控除を受けるようなことはできません。控除が受けられるのは加入者本人のみです。
こちらも社会保険料控除と同様に、支払った金額がそのまま全額控除されますので、控除上限額の計算は不要です。
◇記入方法
小規模企業共済
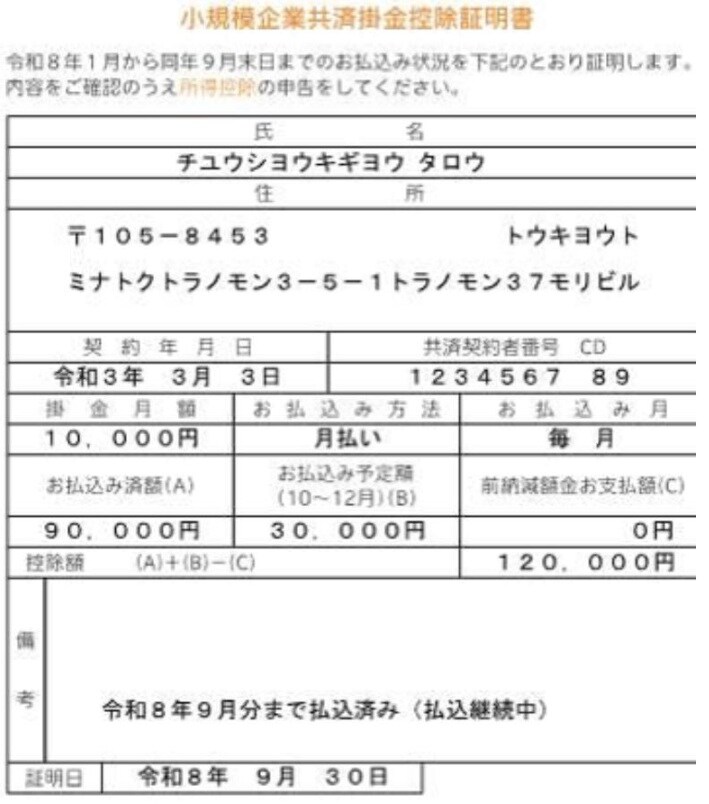
小規模企業共済の控除証明書には、令和8年1月~9月の「お払込み済額(A)」、10月~12月の「お払込み予定額(B)」、「前納減額金お支払額(C)」、これらをもとに算出された「控除額(A)+(B)-(C)」が記載されています。
基本的には「控除額(A)+(B)-(C)」を、保険料控除申告書の「独立行政法人中小企業基盤整備機構の共済契約の掛金」の欄に記入してください。
なお、11月に発送される控除証明書は10月~12月の払込みが予定額となっているため、中小機構の案内では、10月~12月分の掛金を払い込んだことが記帳された通帳の写しを添付することとされています。
iDeCo
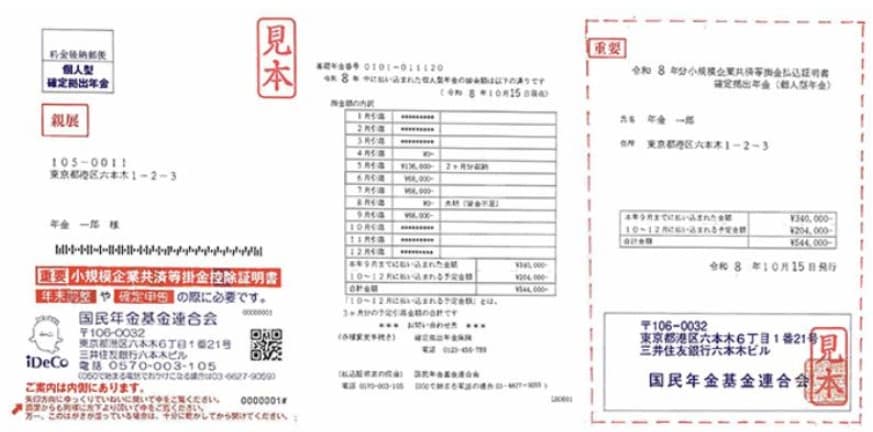
iDeCoの払込証明書(国民年金基金連合会が発行)にも、「本年9月末までに払い込まれた金額」「10~12月に払い込まれる予定金額」「合計金額」が記載されています。
こちらも合計金額を、保険料控除申告書の「確定拠出年金法に規定する個人型年金加入者掛金」の欄に記入してください。
なお、合計金額に変更があった場合は、払込証明書が追加発行されますので、変更後の払込証明書を添付するようにしてください。
4.まとめ
国税庁の記載例には制度の内容の説明がなく、いきなり具体的な記入方法から入るので、毎年わけもわからず記載例のとおり記入してきた人が多いと思います。
しかしこのようにまず記入が必要な人は誰なのか?必要な添付書類は何なのか?を明確にして、制度の内容も説明してから記入方法に入れば、理解しながら記入できたと思うのですがいかがでしたでしょうか?
特に今年は、23歳未満の扶養親族がいる人は一般の生命保険料の控除額が増える可能性がありますので、「☆年齢23歳未満の扶養親族」欄の記入漏れにご注意ください。
一度理解してしまえば、来年は国税庁の記載例を見るだけでも書き方を思い出せるかもしれませんが、念のためこの記事を保存しておいて、忘れたら再確認できるようにしておいてくださいね。
以下の扶養控除等申告書と基礎控除申告書の書き方の記事も読んでもらえれば、年末調整をスムーズに終えられると思いますし、こちらも参考にしてもらえたら幸いです。
【令和9年分】扶養控除等申告書の書き方を税理士が超わかりやすく解説!(令和8年 年末調整)
【令和8年分】基礎控除等申告書の書き方を税理士が超わかりやすく解説! (特定親族特別控除申告書/配偶者控除等申告書/年末調整)
板山 翔
板山翔税理士事務所 代表、税理士
2016年に日本初のオンライン専門の税理士事務所を開業。塾講師歴7年、大手Webメディアで連載を持つなどの異色の経歴を持つ。
YouTubeチャンネル「戦わずに勝つ経営塾」はわずか55本の動画で登録者1.1万人を超えるなど、その“わかりやすさ”から支持を集めている。
著書に『5人以下の小さな会社の戦わずに勝つ差別化戦略』(講談社発売、日刊現代発行)がある。「自由で自立した小さな会社を増やすこと」を経営理念とし、税務×戦略の分野で幅広く情報発信を行っている。