検索

3.地震保険料控除額等の記入
❶地震保険料控除
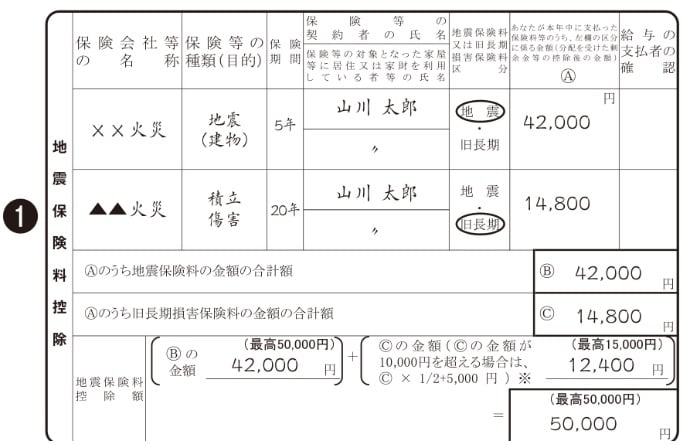
・記入が必要な人…令和8年中に地震保険料(または旧長期損害保険料)を支払っている人
・必要な添付書類…地震保険料控除証明書
◇制度の内容
令和8年中に地震保険料(または旧長期損害保険料)を支払っている人は、保険会社などから令和8年分の地震保険料控除証明書が送られてきますので、その内容をこの部分に書き込めば、地震保険料控除を受けることができます。
旧長期損害保険料は平成18年以前に契約された長期の損害保険料で、最近はあまり見かけなくなりましたが、これがあるため少しだけ計算が複雑になっています。
◇控除上限額の計算方法
地震保険料は支払った金額をそのまま全額控除してもらえますが、控除上限額は50,000円までです。
旧長期損害保険料は10,000円以下であれば支払った金額をそのまま全額控除してもらえますが、10,000円を超える部分は1/2しか控除してもらえず、控除上限額も15,000円までです。
地震保険料の控除額と旧長期損害保険料の控除額を合計してもらうこともできますが、控除上限額は50,000円と、地震保険料のみのときと同じです。
◇記入方法

上図の地震保険料控除証明書から、前掲の保険料控除申告書の各欄を埋めていきます。
申告書の1行目、2行目は記載例のとおり、「保険会社等の名称」「保険等の種類」「保険期間」「保険金等の契約者の氏名」「地震保険料又は旧長期損害保険料区分」「あなたが本年中に支払った保険料等の金額」を地震保険料控除証明書のとおりに記入してください。
記載例では1行目の地震保険料が42,000円、2行目の旧長期損害保険料が14,800円ですので、Ⓑ(Ⓐのうち地震保険料の金額の合計額)に42,000円、Ⓒ(Ⓐのうち旧長期損害保険料の金額の合計額)に14,800円とそのまま転記します。
そして一番下の地震保険料控除額の算式にⒷとⒸの金額を記入していきますが、今回はⒷの地震保険料は42,000円と、50,000円以下なのでそのまま42,000円と記入してください。
Ⓒの旧長期損害保険料は今回10,000円を超えているため、(Ⓒの金額が10,000円を超える場合は、Ⓒ×1/2+5,000円)というカッコ書きの算式にあてはめ、14,800円×1/2+5,000円=12,400円と記入します。
なお、この部分の計算結果が12,399.5円など1円未満の端数が出たときも、端数切り上げで12,399円ではなく12,400円と記入してください。
最後に地震保険料の控除額Ⓑの42,000円と旧長期損害保険料の控除額Ⓒの12,400円を合計すると54,400円となりますが、控除上限額は50,000円なので、一番右下の計算結果には50,000円と記入します。
❷社会保険料控除
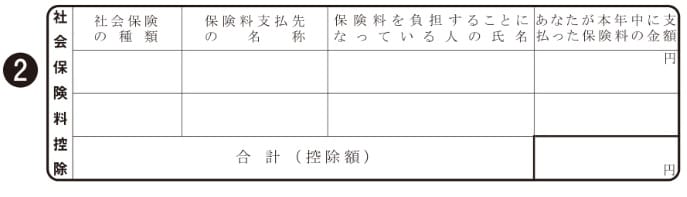
・記入が必要な人…令和8年中に国民年金、国民年金基金、国民健康保険などを支払っている人
・必要な添付書類…社会保険料(国民年金保険料)控除証明書
※国民健康保険は添付書類不要
◇制度の内容
令和8年中に国民年金、国民年金基金、国民健康保険などを支払っている人は、日本年金機構や全国国民年金基金から令和8年分の社会保険料控除証明書が送られてきますので、その内容をこの部分に書き込めば、社会保険料控除を受けることができます。
国民健康保険は証明書が発行されず、書類添付も不要ですので、支払の通知や通帳の引落額などから、令和8年中に支払った金額を調べて記入してください。(どうしても金額がわからなければ、役所に電話して相談してください。)
あなた本人の社会保険料だけでなく、生計が同じ親族(配偶者や子供、親など)の分の社会保険料を支払っている場合も、社会保険料控除が受けられますので、ここに記入してください。(親族の口座から引き落とされているなど、あなた自身が支払っていない場合は社会保険料控除は受けられません)
なお、給与から天引きされる社会保険料(厚生年金保険料、健康保険料、雇用保険料)も社会保険料控除の対象ですが、ここに記入する必要はありません。(会社側で金額を把握できているので。)
ちなみに社会保険料控除については、支払った金額がそのまま全額控除されるので、控除上限額の計算などは必要ありません。
◇記入方法
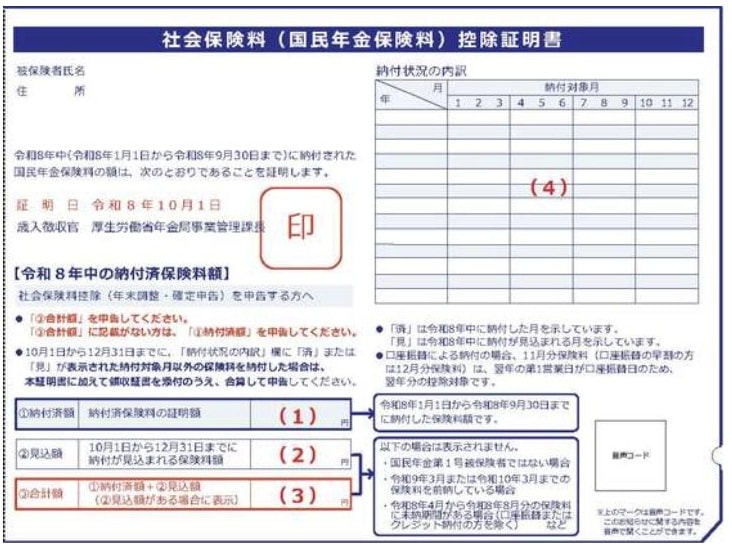
社会保険料控除証明書のハガキには、(1)納付済額(令和8年1月1日から令和8年9月30日までに納付した総額)と(2)見込額(令和8年10月1日から令和8年12月31日までに納付が見込まれる額)、(3)合計額が記載されていますが、社会保険料控除が受けられるのは令和8年中に実際に支払った金額ですので、基本的には(3)合計額を保険料控除申告書の「あなたが本年中に支払った保険料の金額」の部分に記入します。
ただし、未納期間がある場合や、翌年分の保険料を前納した場合などは、(2)見込額や(3)合計額が表示されていなかったり、表示されていても実際に支払った金額とズレたりすることがあります。
そういった場合、「あなたが本年中に支払った保険料の金額」の部分には実際に支払った金額を記入し、追加で納付した保険料の領収書も添付して提出してください。