検索

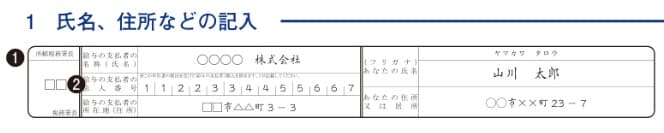
1.氏名、住所などの記入
2.生命保険料控除額の記入
・記入が必要な人…令和8年中に生命保険料を支払っている人
・必要な添付書類…生命保険料控除証明書
◇制度の内容
令和8年中に生命保険料を支払っている人は、保険会社などから令和8年分の生命保険料控除証明書が送られてきますので、その内容をこの部分に書き込めば、生命保険料控除を受けることができます。
なお、契約者が配偶者などの親族である生命保険料控除証明書であっても、保険金の受取人がすべて親族(個人年金保険の場合はあなた自身か配偶者のどちらか)であり、かつあなた自身が生命保険料を支払っている場合は、生命保険料控除を受けることができるので、ここに記入しましょう。
このように、契約者が誰か?ではなくて、保険金の受取人が誰なのか?保険料を支払っているのが誰なのか?で控除を受けられるかどうかが決まります。
したがって、配偶者の口座から引き落とされている場合など、あなた自身が生命保険料を支払っていない場合は、生命保険料控除は受けられないのでご注意ください。
◇控除上限額の計算方法
生命保険料控除は「一般の生命保険料」「介護医療保険料」「個人年金保険料」の3種類に分かれており、さらに「一般の生命保険料」「個人年金保険料」の2つは新契約と旧契約に分かれているため、上限額の計算方法が少し複雑です。
下の表のとおり、すべて新契約のみなら上限額の計算は簡単で、上限額は3種類それぞれ4万円ずつ、合計で最高12万円(4万円×3種類)となります。
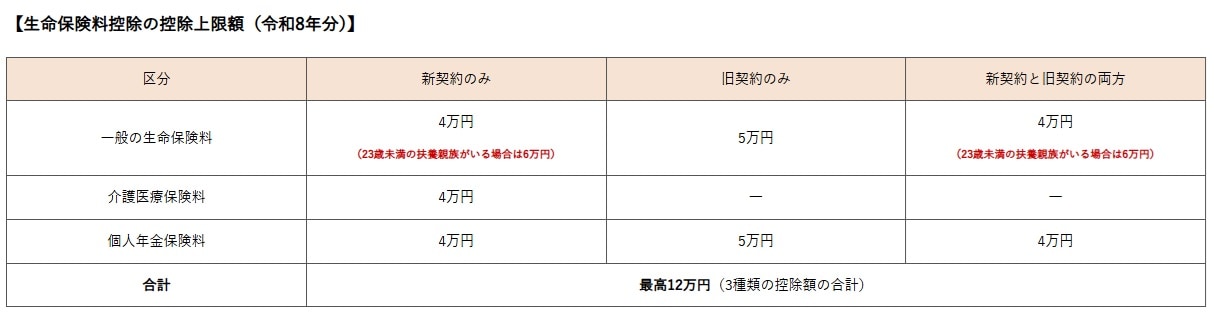
(国税庁資料をもとに作成 参考:国税庁HP 生命保険料控除 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm)
ただし、令和8年分からは、23歳未満の扶養親族がいる人に限り、一般の生命保険料(新契約)の上限額が4万円から6万円に引き上げられています。子育て世帯を支援するための改正で、令和8年分と令和9年分の2年間の措置です。
また、旧契約(旧生命保険料と旧個人年金保険料)の上限額は5万円であり、新契約の4万円より大きいため、旧契約が絡むと上限額の計算が少々ややこしくなります。
仮に旧生命保険料と旧個人年金保険料で上限の5万円ずつ、合計10万円控除が受けられるとして、介護医療保険料も上限の4万円控除が受けられる場合はどうなるのかというと、合計14万円の控除が受けられるわけではありません。
なぜなら、上の表のとおり、3種類合計で最高12万円という上限額は、新契約のみのときと変わらないからです。23歳未満の扶養親族がいて一般の生命保険料の上限が6万円になる場合も、合計の上限12万円は変わりません。
また、同じ「一般の生命保険料」の区分である旧生命保険料と新生命保険料の両方の支払いがある場合に、この2つの支払いを合わせて控除額を計算することも可能なのですが、その場合の上限額は5万円ではなく新契約の4万円(23歳未満の扶養親族がいる場合は6万円)です。
上限額が5万円となるのは、あくまで旧契約単独で計算した場合のみです。
この表のイメージを持って次の具体的な書き方に進めば、内容をきちんと理解しながら数字を埋めていけるようになります。
◇記入方法
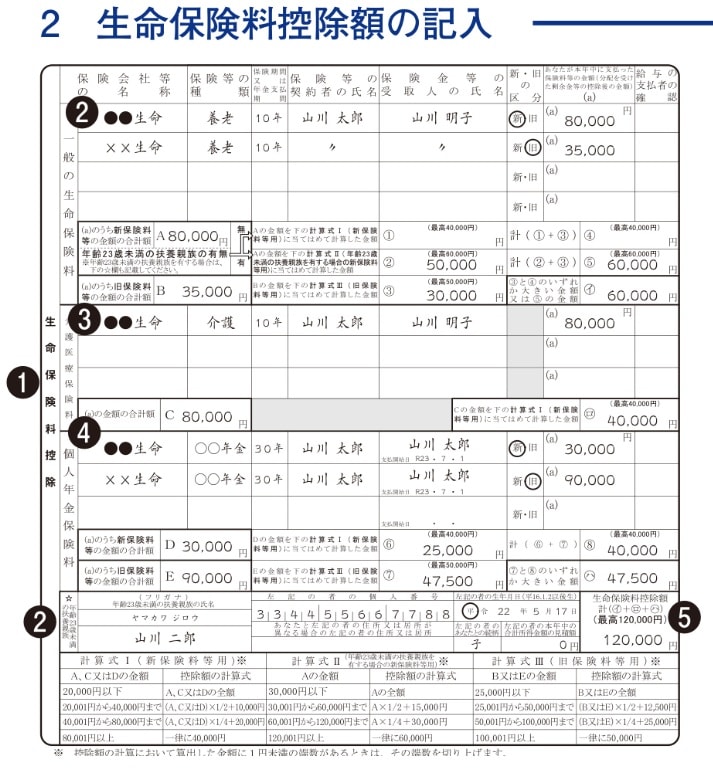
❷一般の生命保険料
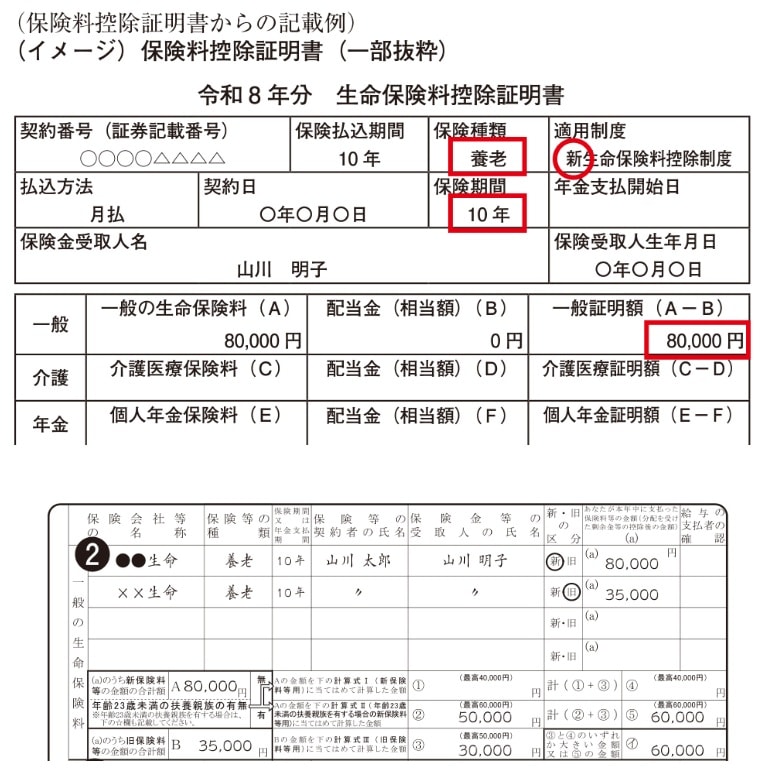
まず上図の生命保険料控除証明書から、下図の保険料控除申告書の各欄を埋めていきます。
申告書の1行目、2行目は記載例のとおり、「保険会社等の名称」「保険等の種類」「保険期間」「保険金等の契約者の氏名」「保険金等の受取人の氏名」「新・旧の区分」「あなたが本年中に支払った保険料等の金額」を生命保険料控除証明書のとおりに記入してください。
記載例では1行目の新契約が80,000円、2行目の旧契約が35,000円ですので、図の左下のA(新保険料等の金額の合計額)に80,000円、B(旧保険料等の金額の合計額)に35,000円とそのまま転記します。
次に、Aの右側にある「年齢23歳未満の扶養親族の有無」の「無」「有」のどちらかによって計算式が変わります。
23歳未満(平成16年1月2日以後生)の扶養親族がいる場合は、申告書の下の方にある「☆年齢23歳未満の扶養親族」※欄に、その扶養親族の氏名や生年月日などを記入します。記載例では、子の山川二郎さん(平成22年5月17日生)が記入されています。
※ここでいう23歳未満の扶養親族とは、あなたと生計を一にする(サイフが同じ)親族で、本年中の合計所得金額の見積額が62万円以下(給与収入136万円以下)の人をいいます。また、夫婦共働き世帯でも、夫婦のどちらかしか適用できないという制限はないため、夫婦両方がここに名前を書くことができます。
生命保険料控除は支払った金額をそのまま控除してもらえるわけではなく、Aの新契約80,000円について生命保険料控除が受けられる金額は、下の表の計算式にあてはめて計算する必要があります。
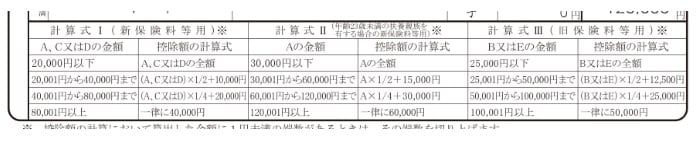
(出典:国税庁資料 《記載例》令和8年分保険料控除申告書)
23歳未満の扶養親族が「無」の場合は左側の「計算式Ⅰ(新保険料等用)」を使い、申告書の①に記入しますが、記載例は「有」なので、真ん中の「計算式Ⅱ(年齢23歳未満の扶養親族を有する場合の新保険料等用)」を使い、申告書の②に記入します。
今回は「60,001円から120,000円まで」の金額なので、控除額は80,000円×1/4+30,000円=50,000円となり、23歳未満の扶養親族がいる場合の上限額6万円を超えていないので、申告書の②に50,000円と記入します。
もし計算結果に1円未満の端数が出たときは、1円未満は切り上げ(四捨五入ではない)なので、例えば22,499.3円なら22,499円ではなく22,500円となります。
同様にBの旧契約35,000円についても、上の表の右側「計算式Ⅲ(旧保険料等用)」にあてはめると、控除額は35,000円×1/2+12,500円=30,000円となり、旧契約の控除上限額5万円を超えていないので、申告書のBの右側③に30,000円と記入します。
次は右側の⑤に新契約の控除額②50,000円と旧契約の控除額③30,000円の合計額を記載しますが、合計は80,000円で、23歳未満の扶養親族がいる場合の新旧合わせた控除上限額は6万円なので、⑤は60,000円と記入します。
最終的な控除額である右下の㋑は、23歳未満の扶養親族がいる場合は⑤の金額となりますので、60,000円と記入します。
ちなみに、23歳未満の扶養親族がいない場合は、①が80,000円×1/4+20,000円=40,000円、④(①+③)が上限の40,000円、㋑は③と④のいずれか大きい金額で40,000円となります。同じ保険料でも、23歳未満の扶養親族がいるかどうかで、控除額が2万円も変わるわけです。
❸介護医療保険料

介護医療保険料も、一般の生命保険料と控除額の計算方法は同じですが、こちらは新契約のみで、23歳未満の扶養親族による上限の引き上げもないので「計算式Ⅰ(新保険料等用)」しか使いません。
Cに介護医療保険料の合計額80,000円を記入し、これを計算式Ⅰにあてはめると80,000円×1/4+20,000円=40,000円となり、㋺に控除額40,000円を記入します。
新契約しかないので、㋺の上限額は当然4万円です。
❹個人年金保険料
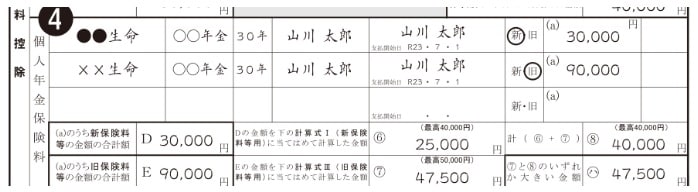
個人年金保険料も、一般の生命保険料とやることは同じです(こちらも23歳未満の扶養親族による上限の引き上げはありません)。
新契約の合計額Dは30,000円、これを「計算式Ⅰ(新保険料等用)」にあてはめると30,000円×1/2+10,000円=25,000円となり、新契約の控除額⑥は25,000円。
旧契約の合計額Eは90,000円、これを「計算式Ⅲ(旧保険料等用)」にあてはめると90,000円×1/4+25,000円=47,500円となり、旧契約の控除額⑦は47,500円。
新契約の控除額⑥25,000円と旧契約の控除額⑦47,500円の合計額である⑧は72,500円ですが、上限が4万円なので40,000円を記入し、最終的な控除額㋩は⑦と⑧のいずれか大きい金額で47,500円となります。
❺生命保険料控除額計
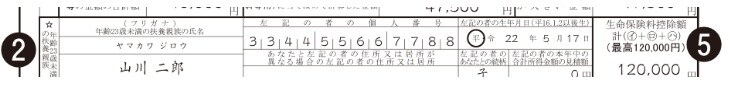
最後に生命保険料控除の合計額(㋑+㋺+㋩)(最高120,000円)を表の右下❺に記載します。
記載例では一般の生命保険料の控除額㋑は60,000円、介護医療保険料の控除額㋺は40,000円、個人年金保険料の控除額㋩は47,500円なので、すべて合計すると147,500円ですが、上限が12万円ですので、❺に120,000円と記入して完了です。