検索

質問者:「保険料控除申告書ってどうやって書けばよいですか?」
板山翔税理士:「控除の種類や添付書類が多く、計算方法も複雑なので、国税庁の記載例を見ただけでは書き方がわかりませんよね。でも一度理解してしまえば、そこまで書くのが難しい書類ではないので、書き方や添付書類をわかりやすく解説していきますね。」
保険料控除申告書とは?
年末調整の提出書類の中でも、昔から書けない人が多いのが保険料控除申告書ですよね。
特に生命保険料控除は、平成22年度の税制改正で新生命保険料と旧生命保険料に区分されてからというもの、それぞれ計算方法や上限が違うので、ミスなく記入するのがとても難しくなりました。
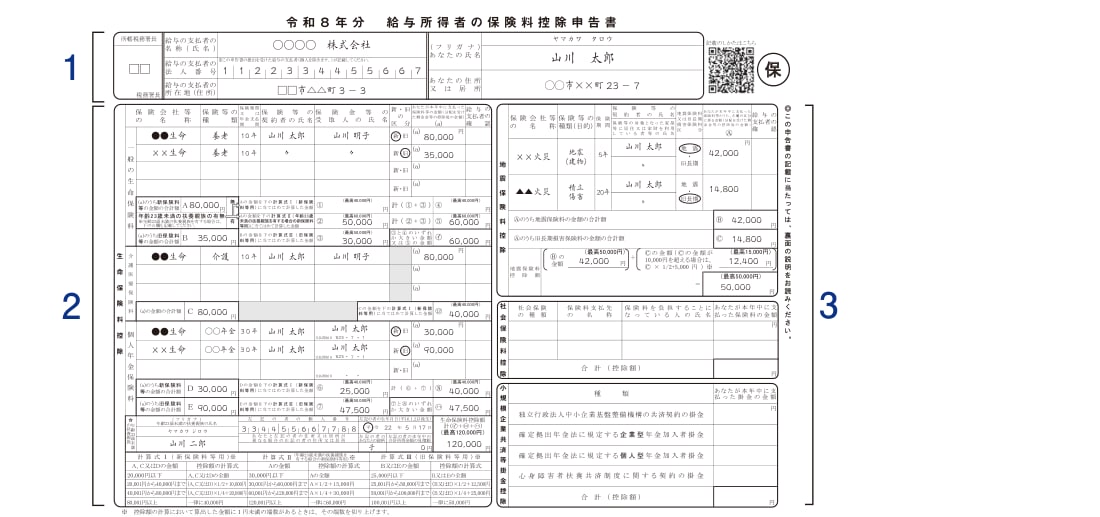
さらに令和8年分からは、令和8年度税制改正によって、23歳未満の扶養親族がいる人は一般の生命保険料(新契約)の控除の上限が4万円から6万円に引き上げられ(令和8年分・令和9年分)、申告書にも「年齢23歳未満の扶養親族」の欄や新しい計算式が追加されました。
記入が間違っていることも多いので、年末調整をチェックする側の経理担当者や税理士事務所は、書かれている内容を信用せずに、添付された控除証明書からチェックしないといけないのが現状です。
「もう書かなくていいから、とりあえず控除証明書添付して提出して…。」なんて対応をせざるを得ないことも少なくありません。
でも人任せにしていたら必要な控除が受けられないおそれがありますので、今日は制度の内容から、記入が必要な人は誰なのか、書き方や添付書類まで、国税庁の記載例をもとにわかりやすく解説していきます。
解説の順序も国税庁の記載例どおり、まず1.氏名、住所などの基本情報、2.生命保険料控除、3.地震保険料控除・社会保険料控除・小規模企業共済等掛金控除の順で解説していきます。
・保険料控除申告書や記載例のダウンロードはこちら↓
【国税庁ホームページ:各種申告書・記載例(扶養控除等申告書など)】