検索

4.給与所得者の特定親族特別控除申告書の記入
☆記入が必要な人…特定親族特別控除を受ける人(19歳以上23歳未満の扶養親族の合計所得が62万円超123万円以下)
特定親族特別控除は令和7年に創設された配偶者特別控除の大学生版のような制度です。
「特定親族」とは、あなたと生計を一にする年齢19歳以上23歳未満(平成16年1月2日~平成20年1月1日生)の親族で、合計所得金額が62万円超123万円以下(給与収入のみなら年収136万円超197万円以下)である人をいいます。
年齢は令和8年12月31日時点の年齢で、配偶者や事業専従者は除きます。
19歳以上23歳未満の大学生の年齢にあたる子を扶養している親は、学費がかかることもあり、もともと扶養控除が63万円(通常は38万円)と高く設定されています。
その子がアルバイトをして合計所得62万円(年収136万円)を超えると、扶養控除63万円が受けられなくなってしまいますが、合計所得85万円(年収159万円)以下であれば、特定親族特別控除が満額63万円受けられるため、親の税金は高くなりません。
とはいえ、子が合計所得85万円(年収159万円)を超えると特定親族特別控除も次の表のとおり徐々に減少していき、合計所得123万円(年収197万円)を超えると特定親族特別控除も受けられなくなります。
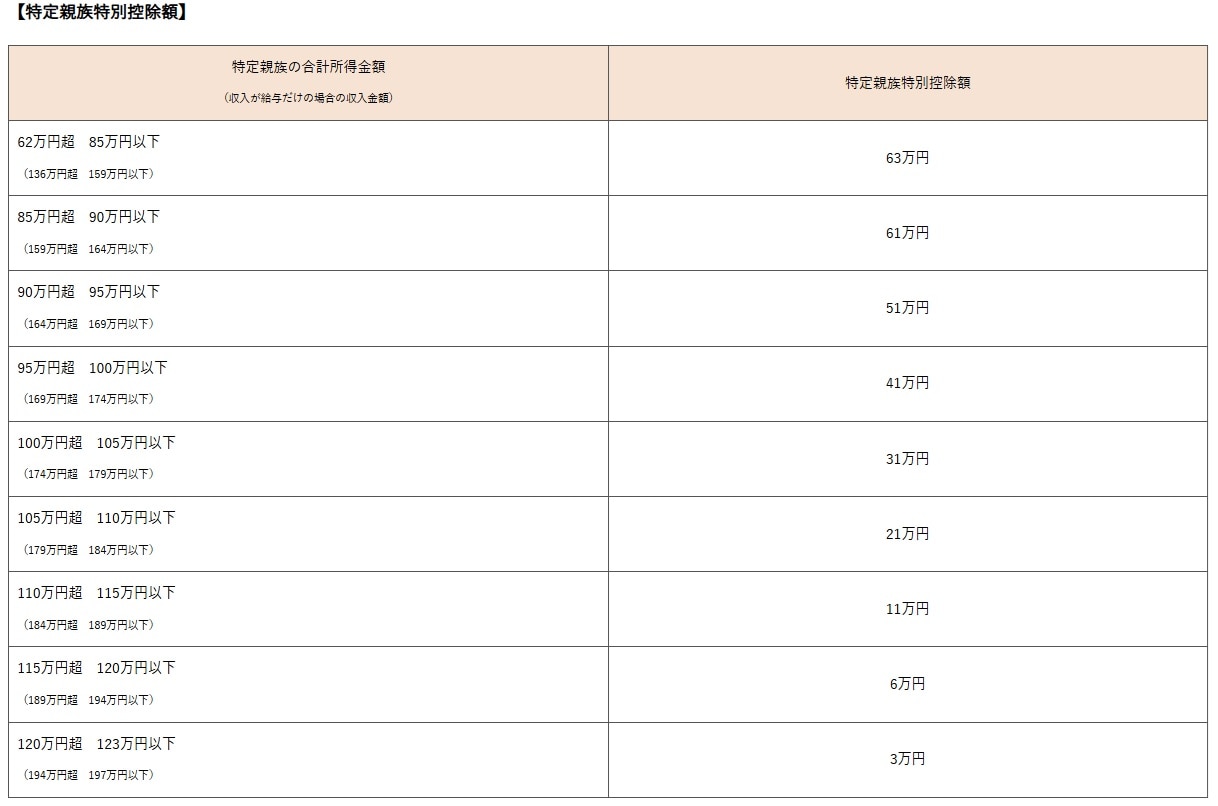
(国税庁資料をもとに作成 参考:国税庁HP特定親族特別控除https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1177.htm)
なお、別に学生でなくても、子が19歳以上23歳未満であれば扶養控除は63万円に上がりますし、特定親族特別控除も受けられます。
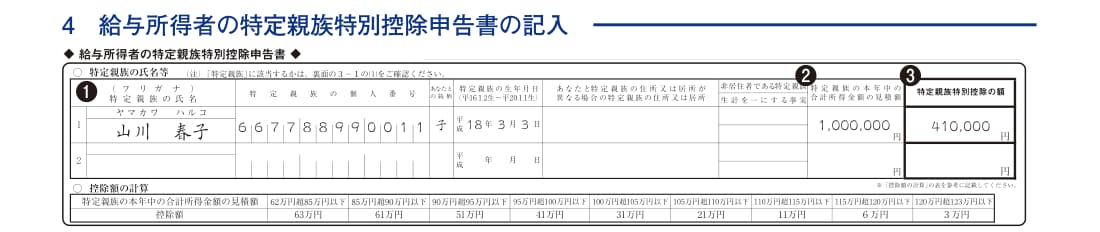
❶特定親族の氏名等
特定親族がいる場合、氏名や続柄、生年月日などを記入します。
マイナンバー(特定親族の個人番号)はこちらも会社側でマイナンバーを記載した帳簿が作成されていれば書く必要はありません。
❷特定親族の本年中の合計所得金額の見積額の計算
こちらの記入方法も「2.❶あなたの本年中の合計所得金額の見積額の計算」と同じです。
記載例の山川春子さんが給与収入のみなら、年収Aが174万円、給与所得は100万円(A174万円-74万円)と記載されていることになります。
❸特定親族特別控除の額
❷の合計所得を「〇控除額の計算」の表に当てはめ、控除額を記入します。
記載例では合計所得100万円なので、表の「95万円超100万円以下」の部分の41万円が記載されています。
特定親族特別控除は配偶者特別控除と違って、あなた本人の合計所得による制限はないので、表の作りもシンプルです。