検索

2.給与所得者の基礎控除申告書の記入
☆記入が必要な人…年末調整の対象となる人全員。
冒頭で所得に応じて基礎控除の金額が変わるので全員記入が必要とお伝えしましたが、令和8年は税制改正で基礎控除の金額がさらに引き上げられ、所得に応じて小刻みに金額が変わるので、例年以上に正確な記入が必要になります。
令和8年分の基礎控除の額は、合計所得金額が489万円以下なら104万円、489万円超655万円以下なら67万円、655万円超2,350万円以下なら62万円です(令和7年分は所得に応じて58万円~95万円でした)。
なお、今回の税制改正は令和8年12月1日から施行され、引き上げられた基礎控除などは12月の年末調整でまとめて精算されるため、例年より還付額が増える人が多くなりそうです。
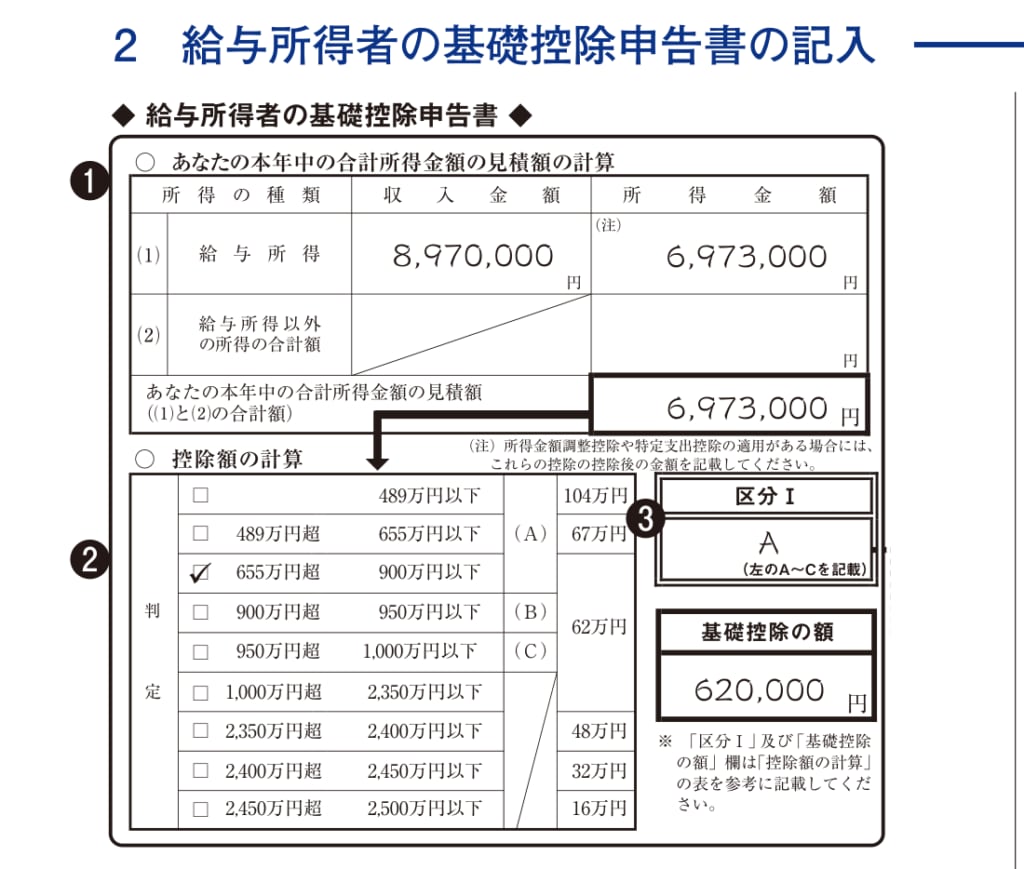
❶あなたの本年中の合計所得金額の見積額の計算
◇⑴給与所得
まず上方の「⑴給与所得」の部分ですが、給与所得は年収から給与所得控除額を差し引いて計算しますので、左側の「収入金額」の欄に令和8年の年収の見積額(1月~12月の税金や社会保険料を差し引く前の額面金額の合計)を記入し、右側の「所得金額」の欄には給与所得控除額を差し引いたあとの給与所得の金額を記入します。
☆給与所得=収入金額-給与所得控除額
実際の計算は、次の「●給与所得の計算欄」に従って行います↓
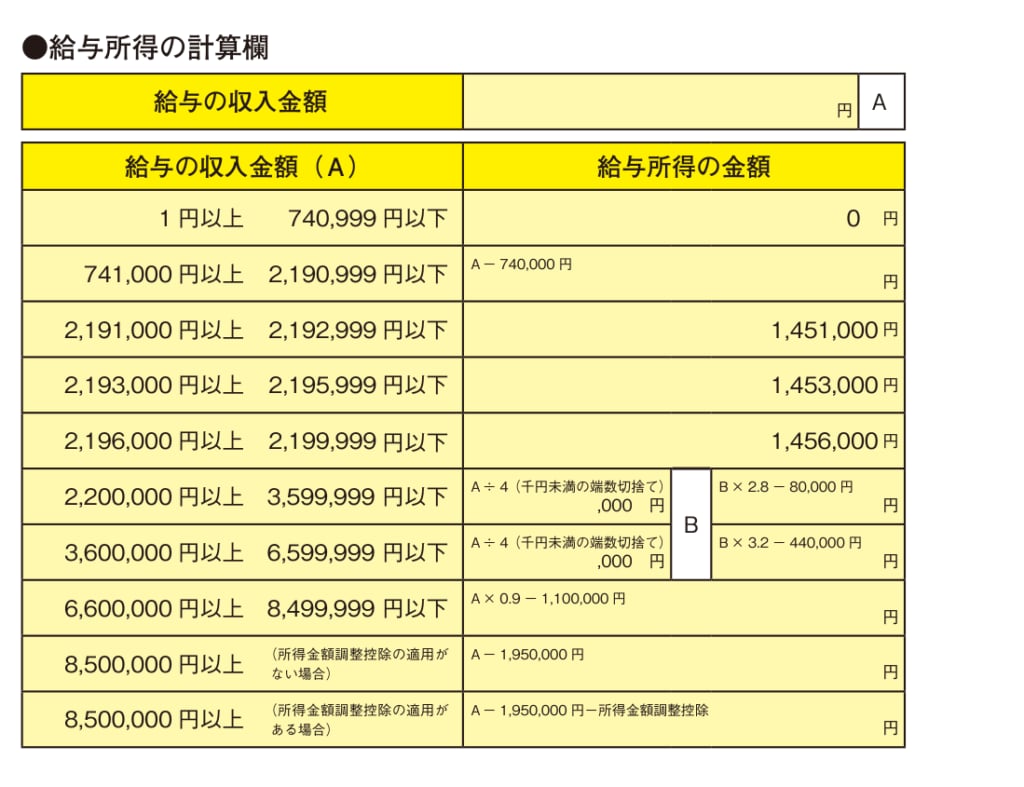
例えば年収400万円であれば、給与の収入金額Aが400万円で、「3,600,000円以上6,599,999円以下」のラインになるため、Bは100万円(A400万円÷4、千円未満切捨て)、給与所得は276万円(B100万円×3.2-440,000円)となります。
このように、給与収入-給与所得控除額の計算をするのではなく、この計算欄にしたがって給与収入から給与所得控除後の給与所得の金額をダイレクトに求める計算方法になっています。
なお、令和8年分は給与所得控除額の最低額が65万円から74万円に引き上げられたため、年収741,000円以上2,190,999円以下の人は「年収-74万円」で給与所得を計算します。
記載例のとおり年収897万円で、冒頭で説明した年収850万円超などの要件を満たす人が対象の所得金額調整控除もある場合、Aが897万円で、給与所得は6,973,000円(A897万円-1,950,000円-所得金額調整控除47,000円(注))となります。
(注1)所得金額調整控除の額は次の①、②の合計額です。(②は年金収入がある人だけ使う算式)
①(給与の収入金額(※1)-850万円)×10%
②給与所得控除後の給与等の金額(※2)+公的年金等に係る雑所得の金額(※2)-10万円
※1 1,000万円を超える場合は、1,000万円
※2 10万円を超える場合は、10万円
(注2)記載例では、年金収入(公的年金等に係る雑所得)はないものとして次の計算をしています。
①(897万円-850万円)×10%=47,000円
②10万円(※3)+0円-10万円=0円
※3給与所得控除後の給与等の金額(897万円-195万円=702万円)が10万円を超えるため10万円
◇⑵給与所得以外の所得の合計額
給与所得以外の所得がある方は、ここにその合計額を記入します。
記入できたら、⑴と⑵の合計額を表の右下に記入します。
所得の計算方法は所得の種類によって変わりますので、紙面の都合上、対象者が多い年金収入がある場合と副業収入がある場合の計算方法のみ解説します。
・年金収入がある場合
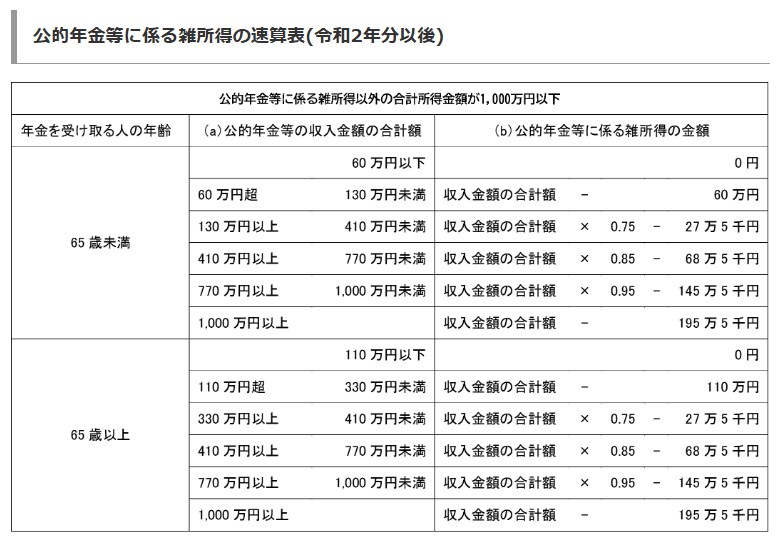
年金は雑所得の中でも「公的年金等に係る雑所得」という所得区分になり、給与所得と計算方法は似ていて、年金収入から公的年金等控除額を差し引いて計算します。
公的年金等控除額は65歳未満なら最低60万円、65歳以上なら最低110万円と、年齢や年金収入、年金以外の合計所得に応じて変わりますので、給与所得と同じく下記の速算表を使って求めます。
なお、公的年金等控除額は令和8年度税制改正では改正されていないため、昨年と同じ速算表を使います。
☆公的年金等に係る雑所得=年金収入-公的年金等控除額
・副業収入がある場合
副業収入がある場合は、その副業が事業的規模なら事業所得、そうでなければ雑所得となります。
計算方法はいずれも収入から必要経費を差し引いて求めますが、事業所得で青色申告をしている場合は青色申告特別控除最大65万円も差し引くことができます。
☆事業所得=収入-必要経費-青色申告特別控除(最大65万円)
☆雑所得(年金以外)=総収入金額–必要経費
副業収入が事業所得か雑所得のどちらになるかわからない方は、次の記事を参照してください。
❷控除額の計算
❶の合計額から、「判定」の該当する部分にチェックを入れます。
記載例では合計所得金額は6,973,000円ですので、「655万円超900万円以下」にチェックが入っています。
❸区分Iと基礎控除の額
区分Iには「判定」の表の右側に記載されている(A)~(C)の区分を記入します。
基礎控除の額も「判定」の表の右側に記載されている金額を記入します。
記載例では合計所得900万円以下なので区分Iは(A)、基礎控除の額は620,000円です。