検索

3.給与所得者の配偶者控除等申告書の記入
☆記入が必要な人…配偶者控除・配偶者特別控除を受ける人。
(本人の合計所得1,000万円以下かつ配偶者の合計所得133万円以下)
配偶者控除や配偶者特別控除の金額は、先ほど計算したあなた本人の合計所得が900万円以下(区分A)なら満額受けられますが、900万円を超える(区分B~C)と徐々に減額され、1,000万円を超えると受けられなくなります。
また、あなた本人の合計所得が900万円以下(区分A)として、配偶者の合計所得が62万円以下(給与収入のみなら年収136万円以下)なら配偶者控除が満額38万円(配偶者が70歳以上の場合48万円)受けられます。
さらに、配偶者の合計所得が62万円を超えても、合計所得95万円以下(給与収入のみなら年収169万円以下)であれば配偶者特別控除が満額38万円受けられるため、すぐには控除金額が下がらないよう配慮されています。
令和7年分は配偶者控除が合計所得58万円以下(年収123万円以下)、配偶者特別控除の満額が合計所得95万円以下(年収160万円以下)でしたので、今年は対象となる年収の範囲が広がっています。
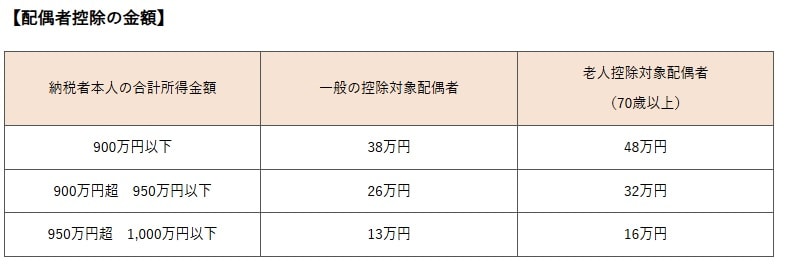
(国税庁資料をもとに作成 参考:国税庁HP配偶者控除https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1191.htm)
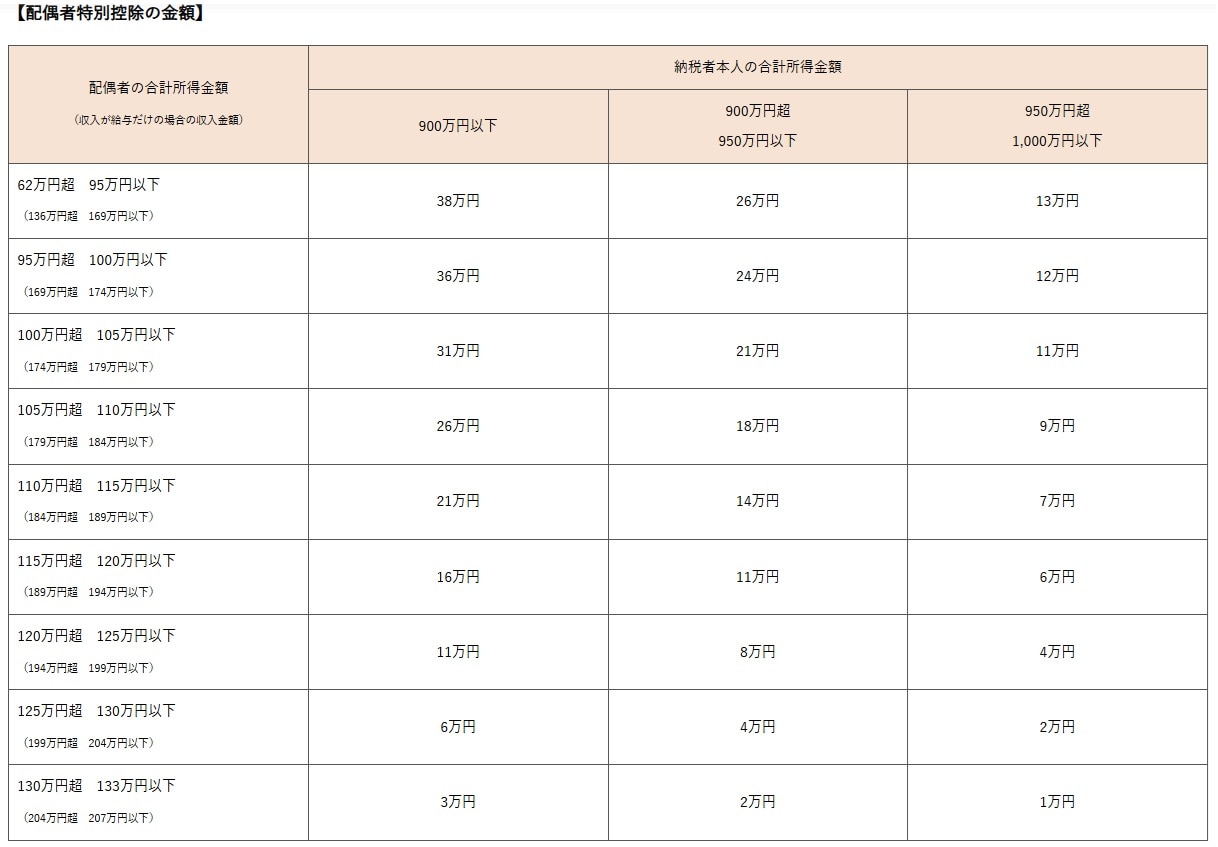
(国税庁資料をもとに作成 参考:国税庁HP配偶者特別控除https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1195.htm)
しかし、配偶者の合計所得が95万円を超えると、配偶者特別控除の額も徐々に減額されていき、合計所得が133万円を超える(給与収入のみなら年収207万円を超える)と、配偶者特別控除の額も0円になります。
したがって、あなた本人の合計所得が1,000万円を超える場合や、配偶者の合計所得が133万円を超える場合は、この部分は記入する必要ありません。
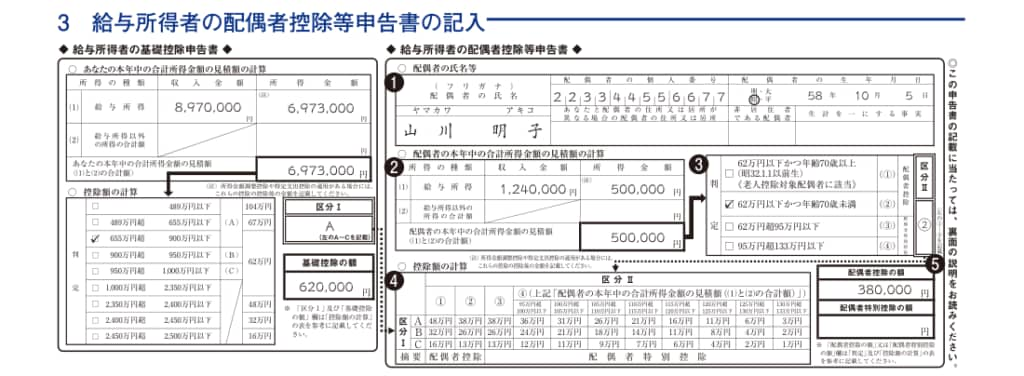
❶配偶者の氏名等
配偶者の氏名や生年月日を記入します。
マイナンバー(配偶者の個人番号)は会社側でマイナンバーを記載した帳簿が作成されていれば書かなくていいので、マイナンバーの記載が必要かどうかは会社に確認してください。
❷配偶者の本年中の合計所得金額の見積額の計算
こちらの記入方法は「2.❶あなたの本年中の合計所得金額の見積額の計算」と同じです。
記載例では給与所得の収入金額が124万円ですので、給与所得の計算欄のAが124万円、給与所得は50万円(A124万円-74万円)です。
❸判定及び区分II
❷で計算した合計所得と配偶者の年齢に応じて、①~④の区分を判定し、「区分II」の欄に番号を記入します。
記載例では合計所得50万円なので62万円以下、かつ年齢70歳未満なので区分IIは②となり、配偶者控除の対象となります。
❹控除額の計算
あなた本人の区分Iの判定結果(A~C)と、配偶者の区分IIの判定結果(①~④)を表にあてはめ、配偶者控除または配偶者特別控除の額を求めます。
記載例ではあなた本人の区分Iの判定結果はA、配偶者の区分IIの判定結果は②であるため、配偶者控除の額は38万円となります。
配偶者控除と配偶者特別控除は、夫婦両方の年齢や合計所得によって金額が変わるので、このように夫婦両方の判定結果から表を使って控除額を求める必要があるわけです。
❺配偶者控除の額又は配偶者特別控除の額
❹の結果に応じて、表のとおり金額を記入します。
記載例では「配偶者控除の額」の方に380,000円と記入されています。