検索

3. 障害者、寡婦、ひとり親または勤労学生の記入
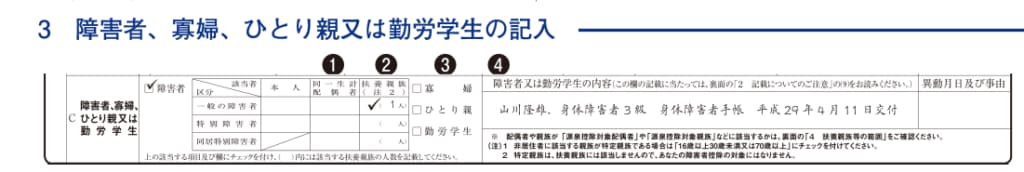
こちらは本人や扶養親族に障害者がいる場合や、本人が寡婦、ひとり親、勤労学生などに該当する場合のみ記入が必要です。
したがってこれらに該当しない場合には、この部分の解説を飛ばしても扶養控除等申告書は作成可能です。
❶、❷障害者の部分
本人や同一生計配偶者、扶養親族に障害者に該当する人がいる場合、記載例のとおり左端の障害者の部分にチェックを入れ、右側の表にも該当する欄にチェックを入れます。
記入例の山川隆雄さんは身体障害者3級なので、「一般の障害者」「扶養親族」の部分にチェックを入れ、かっこ書きの人数は「1人」と記入されています。
身体障害者手帳(1級か2級)、精神障害者保健福祉手帳(1級)などを持っている場合は特別障害者となりますが、本人だけでなく配偶者や生計を一にする親族が特別障害者と同居している場合は、同居特別障害者の方にチェックを入れてください。
注意点としては、ここでいう❶ 同一生計配偶者とは、令和9年中の所得の見積額が62万円以下(給与収入のみなら年収136万円以下)の人をいうので、源泉控除対象配偶者(年収169万円以下)より範囲が狭くなっています。
また、ここでいう❷ 扶養親族も、16歳未満の扶養親族が対象になり、年収136万円超174万円以下の特定親族は対象にならないため、源泉控除対象親族と範囲が異なります。
なお、記入例のとおり❹ 障害者又は勤労学生の内容の部分にも、「障害者の氏名、障害の程度(等級)、障害者手帳の種類、手帳の交付年月日」などの記入が必要です。
障害者控除の金額は、一般の障害者は27万円、特別障害者は40万円、同居特別障害者は75万円です。
❸ 寡婦、ひとり親、勤労学生の部分
あなた本人がこれらに該当する場合にチェックを入れてください。
・ひとり親とは?
文字通り生計を一にする子(所得62万円以下)がいるひとり親で、かつ本人の所得が500万円以下である人のことをいいます。親の性別は男性でも女性でも構いません。
ただし、住民票に事実上婚姻関係と同様である記載がある、つまり事実婚状態であればひとり親には該当しません。
ひとり親控除の金額は、今回の令和8年分の年末調整では35万円ですが、令和9年分から38万円に引き上げられる予定です。
・寡婦とは?
ひとり親ではないが、夫と離婚したあと子以外の扶養親族がいて、かつ本人の所得が500万円以下である女性のことをいいます。
夫と離婚ではなく死別した場合は、扶養親族がいなくても、本人の所得が500万円以下であれば寡婦に該当します。
こちらもひとり親同様、事実婚状態であれば寡婦には該当しません。寡婦控除の金額は27万円です。
・勤労学生とは?
給与所得などの勤労による所得が89万円以下(給与収入のみなら年収163万円以下)で、それ以外の所得が10万円以下である学生のことをいいます。
こちらも令和6年までは年収130万円以下、令和7年は年収150万円以下が対象でしたが、令和8年から税制改正で年収163万円以下に上がりました。
なお、勤労学生に該当する場合、❹ 障害者又は勤労学生の内容の部分にも、「学校名、入学年月日、令和9年中の所得の種類と見積額」を記入してください。勤労学生控除の金額は27万円です。
4. 住民税に関する事項の記入
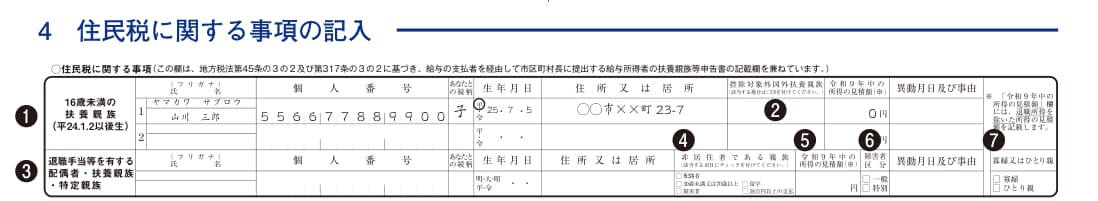
こちらはすでに説明したとおり、❶ 16歳未満(平成24年1月2日以後生)の扶養親族の氏名、生年月日、住所などを記入するところです。
❷ 控除対象外国外扶養親族は16歳未満の扶養親族が国外にいる場合、❸以降は配偶者や扶養親族に退職所得がある場合に使うものですが、紙面の関係上割愛します。
まとめ
私もサラリーマンであった頃は、扶養控除等申告書の裏面の説明を見ながら、わけもわからず記入していましたが、こうやって1つ1つ理由を添えて書き方を解説してもらえれば、なんとか理解しながら書けるようにはなると思います。
ただし、読んだ直後は理解できていても、情報量が多いのですぐに忘れてしまいますし、この記事をどこかに保存しておくようにしてください。
毎年どんどん改正されてややこしくなっていく年末調整ですが、あなたや経理担当者の年末調整の苦痛が、この記事で少しでも和らぐことを祈っています。
板山 翔
板山翔税理士事務所 代表、税理士
2016年に日本初のオンライン専門の税理士事務所を開業。 塾講師歴7年、大手Webメディアで連載を持つなどの異色の経歴を持つ。
YouTubeチャンネル「戦わずに勝つ経営塾」はわずか55本の動画で登録者1.1万人を超えるなど、その“わかりやすさ”から支持を集めている。
著書に『5人以下の小さな会社の戦わずに勝つ差別化戦略』(講談社発売、日刊現代発行)がある。「自由で自立した小さな会社を増やすこと」を経営理念とし、税務×戦略の分野で幅広く情報発信を行っている。