検索

2. 源泉控除対象配偶者、源泉控除対象親族の記入
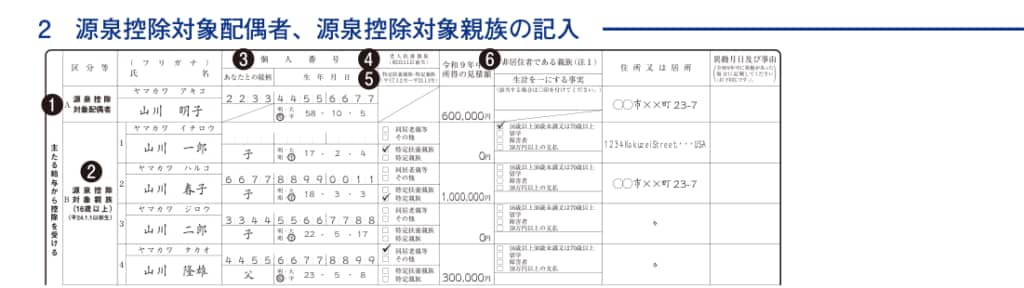
❶ A 源泉控除対象配偶者
・源泉控除対象配偶者とは?
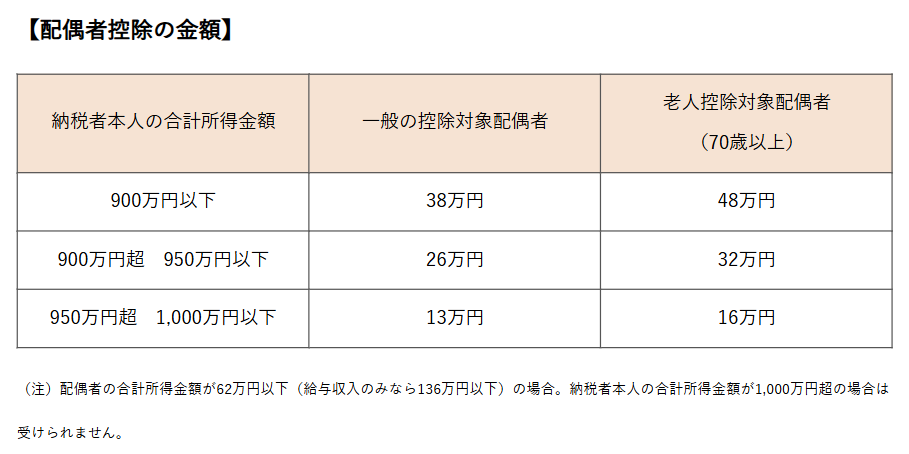
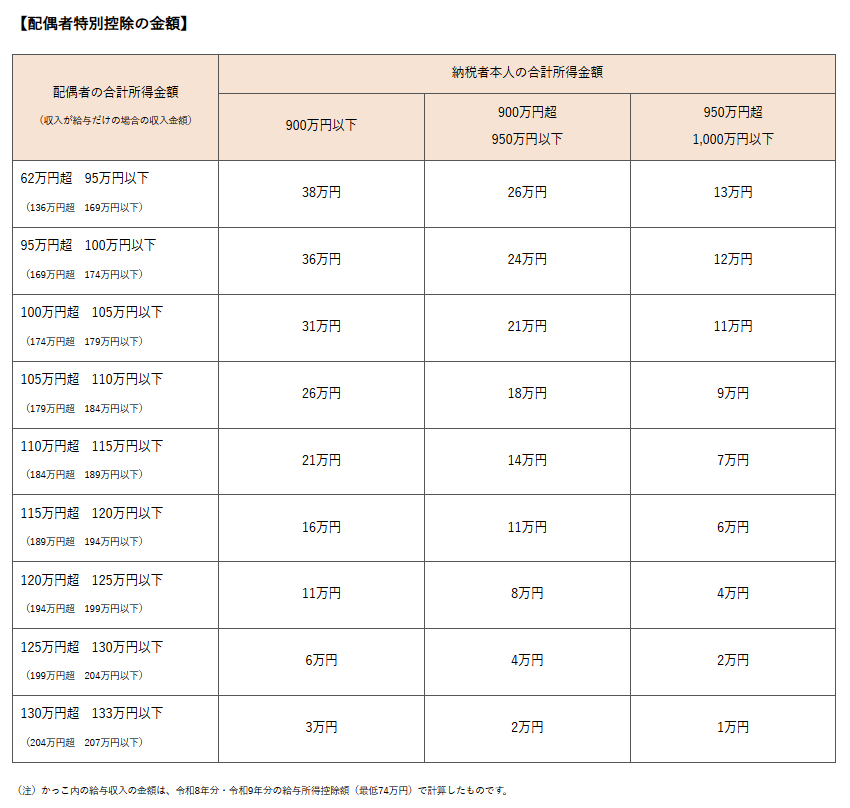
源泉控除対象配偶者とは、配偶者の令和9年の所得の見積額が95万円以下(給与収入のみなら年収169万円以下)で、かつあなた本人の所得の見積額も900万円以下(給与収入のみなら年収1,095万円以下※)である場合の配偶者(事業専従者は除く)のことをいいます。
※あなた本人に23歳未満の扶養がいるなど所得金額調整控除の適用を受ける場合は、年収1,110万円以下で所得900万円以下となります。
なぜこのような定義になっているのかと言えば、これに当てはまれば、配偶者控除38万円(70歳以上なら48万円)か、配偶者特別控除満額38万円のどちらかが受けられるからです。
(あなた本人か配偶者の所得の見積額がこれより大きくなると、配偶者控除や配偶者特別控除の金額が減額されます。)
・記入方法
配偶者がこれに当てはまる場合、配偶者の氏名、生年月日、住所などを記入してください。住所はあなた本人と同じであれば同上でいいと思います。
「令和9年中の所得の見積額」は、給与の年収から給与所得控除額(令和9年分は最低74万円)を差し引いた金額を記入してください。
給与所得控除額は、令和7年に最低55万円→65万円に引き上げられたばかりですが、令和8年度税制改正でさらに、令和8年分・令和9年分は年収220万円以下なら74万円に引き上げられていますので間違えないようにご注意ください。
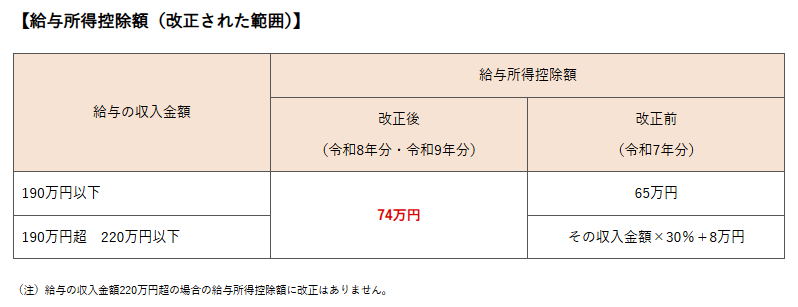
記載例の山川明子さんが給与収入のみなら、年収の見積額は134万円で、給与所得控除額74万円を引いた60万円が所得の見積額として記入されていることになります。
もちろん見積額なので、あくまで予想金額ですし、予想より収入が増えて源泉控除対象配偶者から外れそうになったら、その時点で扶養控除等申告書を再提出する必要があります。
なお、配偶者が事業所得者である場合、事業所得は売上から必要経費を引いて残った利益から、青色申告特別控除最大65万円を差し引いた金額となります。
こちらはさらに見積が難しいですが、今年の状況や前年の所得などを参考におおよその金額を記入しましょう。
・給与所得=年収ー給与所得控除(令和8年分は最低74万円)
・事業所得=収入ー必要経費ー青色申告特別控除(最大65万円)
❷ B 源泉控除対象親族
・源泉控除対象親族とは?
源泉控除対象親族とは、生計を一にする16歳以上(平成24年1月1日以前生まれ)の扶養親族で、所得の見積額が62万円以下(給与収入のみなら年収136万円以下)の人のことをいいます。
また、配偶者以外の扶養親族が19歳以上23歳未満(平成17年1月2日~平成21年1月1日生)の場合に限っては、所得の見積額が100万円以下(給与収入のみなら年収174万円以下)であれば源泉控除対象親族となります。
いずれも年齢は令和9年12月31日時点の年齢であり、配偶者控除と同じく事業専従者は除きます。
扶養親族と言えば年収103万円以下のイメージが強いと思いますが、令和7年に123万円以下、令和8年からは税制改正で年収136万円以下に上がっていますのでご注意ください。
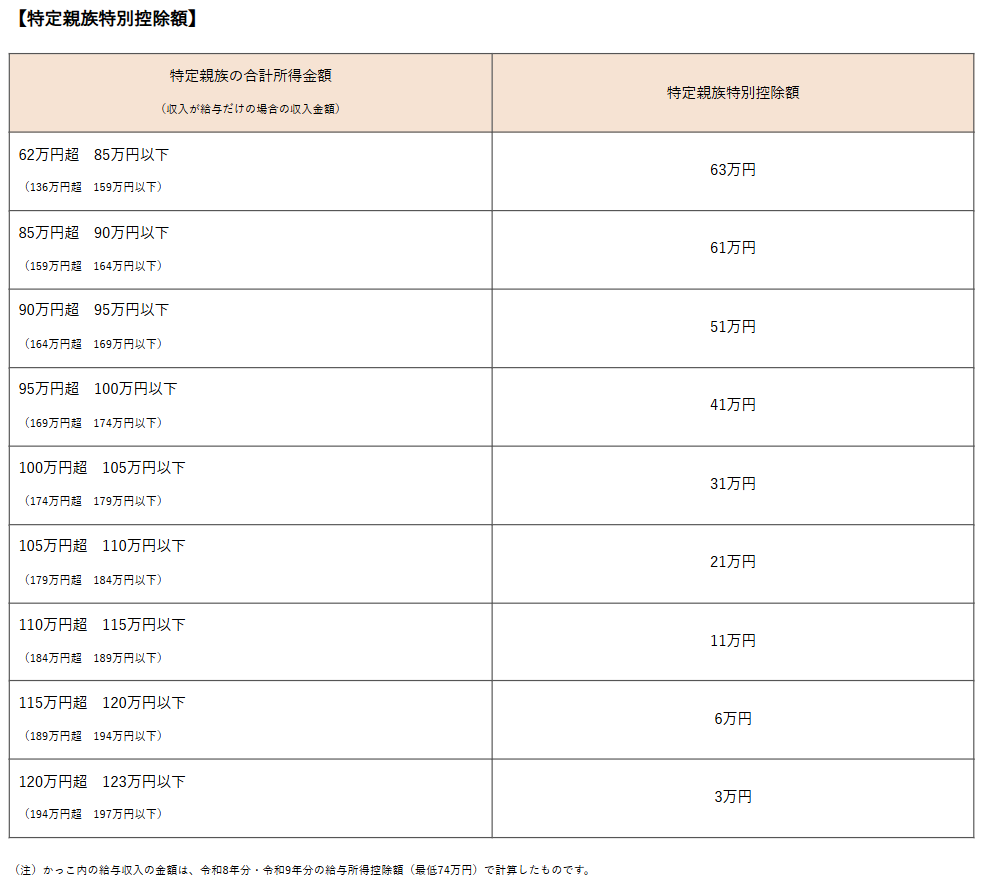
なぜ19歳以上23歳未満なら年収174万円以下でも対象になるかというと、この年齢でこの年収なら特定親族特別控除が41万円以上受けられるため、通常の扶養控除38万円を上回るからです。
ちなみにこの税制改正によって令和8年12月31日時点で扶養親族が増えることになる場合は、令和8年分の扶養控除等申告書の再提出も必要ですのでこちらもご注意ください。
・記入方法
同居している16歳以上の子や親などの源泉控除対象親族がいる場合、扶養親族の氏名、生年月日、住所などを記入してください。こちらも住所はあなた本人と同じであれば同上でいいと思います。
16歳未満の扶養親族については、児童手当(子ども手当)が創設されてから扶養控除が受けられなくなってしまいましたので、「4:住民税に関する事項の記入→❶ 16歳未満の扶養親族」の部分に記入してください。
なお、親族と別居している場合でも、休暇の間は一緒に生活していたり、常に生活費や学費、療養費等の送金が行われていたりすれば、「生計を一にする」ものとして扶養親族に該当します。
また、「令和9年中の所得の見積額」の書き方は❶源泉控除対象配偶者のときと同じですが、親に年金収入がある場合、親が65歳未満なら年金収入から公的年金等控除額60万円を差し引いた金額、65歳以上なら年金収入から公的年金等控除額110万円を差し引いた金額を記入してください。
記載例の山川隆雄さんは令和9年12月31日時点で79歳なので、年金収入しかなければ、年金収入140万円から公的年金等控除額110万円を差し引いた30万円が所得の見積額として記入されていることになります。
・公的年金等に係る雑所得=年金収入-公的年金等控除額(65歳未満最低60万円、65歳以上最低110万円)
❸ 個人番号
あなた本人のマイナンバー(個人番号)と同じく、配偶者や扶養親族についても、会社側でマイナンバー(個人番号)を記載した帳簿が作成されていれば記入不要です。
❹ 老人扶養親族
源泉控除対象親族が70歳以上(昭和33年1月1日以前生)で、かつ同居しているあなたか配偶者の直系尊属(親や祖父母)であれば「同居老親等」、そうでなければ「その他」にチェックを入れてください。
扶養控除の金額は、一般の源泉控除対象親族であれば38万円ですが、同居老親等にチェックが入っている老人扶養親族であれば58万円、その他の老人扶養親族であれば48万円に変わります。
❺ 特定扶養親族・特定親族
源泉控除対象親族が19歳以上23歳未満(平成17年1月2日~平成21年1月1日生)で、令和9年中の所得の見積額が62万円以下(給与収入のみなら年収136万円以下)のときは「特定扶養親族」、所得の見積額が62万円超100万円以下(給与収入のみなら年収136万円超174万円以下)のときは「特定親族」にチェックをいれてください。
記載例の山川一郎さん(令和9年12月31日時点で22歳)は所得の見積額が0円なので特定扶養親族、山川春子さん(令和9年12月31日時点で21歳)は所得の見積額が100万円(給与収入のみなら年収174万円-給与所得控除額74万円)なので特定親族にチェックが入っています。
なお、特定扶養親族なら扶養控除63万円、特定親族なら所得に応じて特定親族特別控除41万円~63万円が受けられます。
大学生にあたる年齢なのでお金がかかるから控除額が大きくなっていますが、大学に通っているかどうかは関係なく、扶養親族がこの年齢であれば対象になります。
❻ 非居住者である親族
親族が国外に住んでいる場合に使うものですが、紙面の関係上割愛します。