検索

改正3:扶養親族等の所得要件が拡大
扶養の壁が136万円に拡大。控除額が増えるケースも
基礎控除の引き上げに伴って、家族を扶養していると使える控除の所得要件も改正されました(図表4参照)。

例えば、配偶者控除の要件は、合計所得58万円以下から62万円以下に拡大。年収に換算すると123万円から136万円に引き上がりました。配偶者の年収が130万円だった場合、昨年と今年で使える制度が変わったり、扶養額が増える可能性もあるため、確認しておきましょう。
配偶者控除だけでなく、子どもや両親を扶養している場合も同様です。今まで扶養していなかった人も、今年からは控除の対象者になる場合もあります。年末調整や確定申告の前に、扶養親族の年収を確認しましょう。
改正4:住宅ローン控除は中古住宅に手厚く拡大
控除期間が3年延長されローン残高上限も大幅アップ
住宅ローン控除も改正されました。今回のポイントは、中古住宅に手厚い内容になっていること。控除期間が改正前の10年間から13年間に延長。ローン残高の上限額も、認定長期優良住宅やZEH水準省エネ住宅など、環境性能を満たす住宅は3000万円から3500万円に引き上げされました。さらに、子育て・若者世帯は最大4500万円まで上乗せされます。
この改正により、最大控除額は210万円から409万5000円まで引き上がりました。なお、対象となる床面積の要件も50m2以上から40m2以上(※)に緩和され、新築・中古関係なく適用されます。
※合計所得金額1000万円超、子育て世帯等への上乗せ利用者は50m2以上
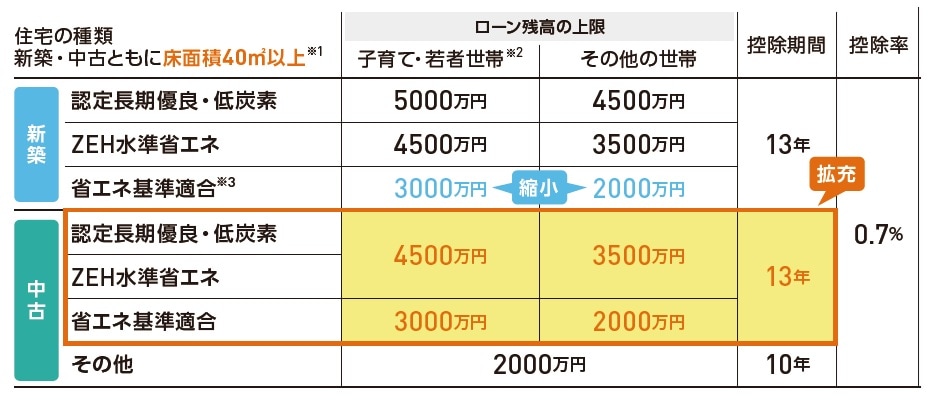
※1 合計所得金額1000万円超、子育て世帯等への上乗せ措置利用者は50㎡以上
※2 19歳未満の子どもがいる夫婦いずれかが40歳未満の世帯は特例適用
※3 2028年以降の建築確認を受ける場合は適用対象外になる予定
改正⑤ 子育て世帯の生命保険料控除枠が一部拡大
子育て世帯の節税枠がプラス!生命保険料控除の変更点
生命保険料控除の一部に改正がありました。適用となるのは、23歳未満の扶養親族がいる人で、新生命保険料に係る一般生命保険料控除の適用額が4万円から6万円になります。なお、一般生命保険料(旧契約)、介護医療保険料、個人年金保険料の控除には変更はありません。
※適用期間は2028年までの予定
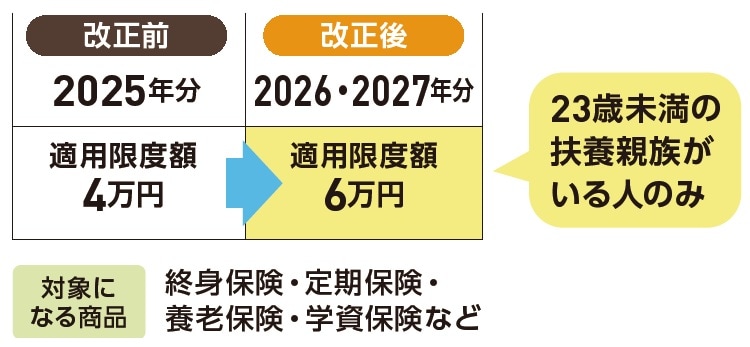
※一般生命保険料、介護保険料、個人年金保険料の控除合計限度額は12万円
西原 憲一
西原会計事務所
代表
株式会社UFPF
代表取締役 税理士
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】

【注目のセミナー情報】
【株式投資】11月14日(土)
米国株で「10倍株(テンバガー)」を狙うには?
最新AIを活用した「銘柄発掘・分析」のノウハウ
【相続・事業承継】11月19日(木)
認知症による「資産凍結リスク」を防ぐには?
今備えるべき「承継対策」を家族信託の第一人者が解説
【資産戦略】11月25日(水)
約30年ぶりの大金利変動の今しかつかめない?
新たな「お宝保険」の全貌