検索

初期費用を抑えて赤字を作る「トランクルーム」と「中古太陽光発電」
初期費用を抑えつつ、事業所得や不動産所得の赤字を作れる手法が「トランクルーム事業」と「中古太陽光発電投資」です。
トランクルーム事業は、購入または賃貸した建物の室内をパーテーションで区切り、収納スペースとして利用者に貸し出す事業形態です。フランチャイズを活用することで清掃や集金業務を管理会社へ委託できるため、運用の手間がかかりません。
初期費用1,000万円程度から開始でき、設備費用や加盟金を減価償却費として計上することで、初年度に投資額の30%から40%(約350万円)を経費化できます。さらに、青色申告の特例を活用することで一定の設備を一括で費用処理することも可能です。
中古の太陽光発電投資は、一定の売電価格が保証される制度が適用された物件を引き継ぐ手法です。新築の太陽光設備は耐用年数が17年と定められていますが、中古物件を選択することで償却期間が短縮され、減価償却費を多く計上できます。加えて、過去の稼働実績や発電量の実測データを事前に確認した上で購入できるため、事業リスクを抑えた運用が可能です。
大きな節税インパクトを狙う「ヘリコプターのオペレーティングリース」
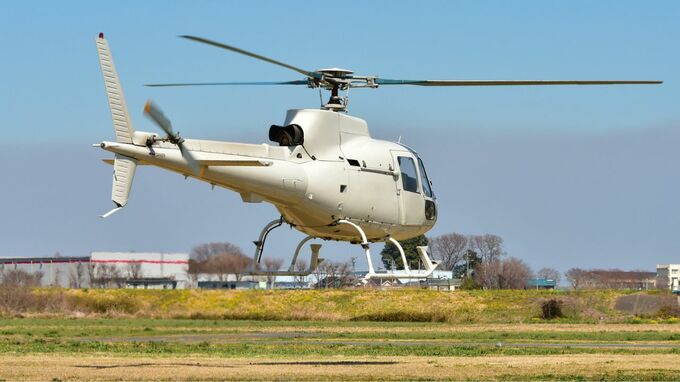
より大きな節税インパクトを求める高所得者層に向けた選択肢が「ヘリコプターの直接保有型オペレーティングリース」です。
航空機や船舶のオペレーティングリースは匿名組合型(組合案件)が主流であり、個人の損益通算に制限が課されます。これに対し、小型ヘリコプターの直接保有型は投資家自身が機体の所有者となり、運行会社へリースする仕組みであるため、組合案件のような税務上の制限を受けずに赤字を他の所得と損益通算できます。
北米の医療搬送会社へリースされる医療用ヘリコプターの共有持ち分を5,000万円程度から購入し、機体の種類によっては最短12ヵ月(1年)で投資額の大部分を全額減価償却費として損金処理することが可能です。
初年度に数千万円規模の経費を作れるため、年収数千万円クラスの高所得者にとって効果的な選択肢となります。