検索
1年で約1.7倍に増加した課税割合のワケ
それでは、令和以降の相続に関するデータを確認しましょう。
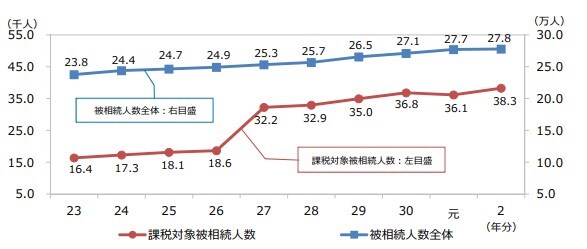
「被相続人」とは、財産を残して亡くなった人のことを指します。「被相続人」の財産を引き継ぐことを「相続」といい、財産を引き継ぐ人のことを「相続人」と呼びます。東京国税局が発表しているデータによると、なだらかではありますが、「被相続人」の数が上昇しつづけていることが分かります。
一方で、「課税対象被相続人」の数が、2014年(平成26年)を境に急上昇していることも見て取ることができます。「課税対象被相続人」とは、「被相続人」のうち、実際に相続税が課税される人のことを指します。
さらに、「課税割合」の推移をグラフ化した次の図表4をご覧ください。「課税割合」とは、 相続税の課税対象となった「課税対象被相続人」÷(死亡者)で算出される数値です。
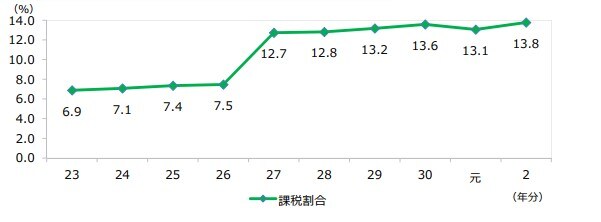
「課税割合」が「課税対象被相続人」の数と同様、2014年(平成26年)を境に急上昇していることが分かります。7.5%から12.7%まで数値を伸ばしているため、1年で約1.7倍増加しています。それではなぜこうした変化が見られたのでしょうか。
相続税に関する法改正で課税対象者が増加
2015年(平成27年)の1月1日に、相続税に関する法律が改正されたことが原因です。具体的に、「基礎控除額」と呼ばれる、相続税算出の際。あらかじめ遺産から差し引かれる額が大幅に引き下げられました。
さらに、相続税が増税されました。これまで法定相続人の取得金額が2億円~3億円の場合、法改正前は税率が40%だったのに対し、法改正後は45%に引き上げられています。
取得金額が6億円以上の場合には、法改正前は税率が50%だったのに対し、法改正後は55%に引き上げられています。
このように様々な背景から、遺産相続は金額の大小にかかわらず、各々の理由で親族間のトラブルを招きやすいといえます。遺言の作成や生前贈与、遺贈寄付など、被相続人の生前の対策がトラブル回避のカギとなるでしょう。
配偶者の預金は?子ども名義の生命保険は?
事例で深堀り!「相続税の税務調査」
富裕層だけが知っている資産防衛術のトレンドをお届け!
>>ゴールドオンライン・エクスクルーシブ倶楽部<<
ゴールドオンライン・エクスクルーシブ倶楽部が
主催する「資産家」のためのセミナー・イベント
【11月21日(土)0:00~11月23日(月)開催】
税制改正で変化!相続税対策としての「生前贈与」
“直前対策”から“長期計画”へ…
資産税専門のベテラン税理士が徹底解説
【11月21日(土)0:00~11月23日(月)開催】
資産規模5億円以上の方こそ知っておきたい
「家族信託」の実践活用術<第1回/基礎知識>
【11月24日(火)開催】
2027年1月から適用開始!「貸付用不動産」の評価改正
これからの不動産相続対策はどうなる?
【11月24日(火)開催】
プライベートアセット、ヘッジファンド、コモディティ…
世界の富裕層が「オルタナティブ投資」を活用する理由