検索

【FPが警告】「iDeCo貧乏」がNISA貧乏よりも深刻な理由
枠を埋めたくなる背景には、「枠を使わない=損」と考えてしまう人間の心理があります。また、iDeCoによる節税効果は、毎年の年末調整で実感できますが、数年先に起こりうる資金不足のリスクは多くの人にとって見えにくいものです。
「NISA貧乏」よりも、「iDeCo貧乏」のほうが深刻な理由は3つあります。
1. 原則60歳まで引き出せない
NISAはもしもの際に売却して現金に戻せますが、iDeCoは60歳までに確実に来る支出には使えません。
2. 毎月の固定費になる
掛金は毎月引き落とされ、変更・停止には手続きが必要です。
3. 出口で課税される
掛金は全額所得控除になり運用益も非課税なものの、受け取り時には課税されます。一時金なら退職所得控除、年金なら公的年金等控除が使えるものの、会社の退職金と時期が重なると枠を取り合う場合もあります。
「NISAを優先すべき人」と「iDeCoを優先すべき人」の違い
お金の入口から出口まで両者の税制を比較すると、さまざまな違いが浮き彫りになります。
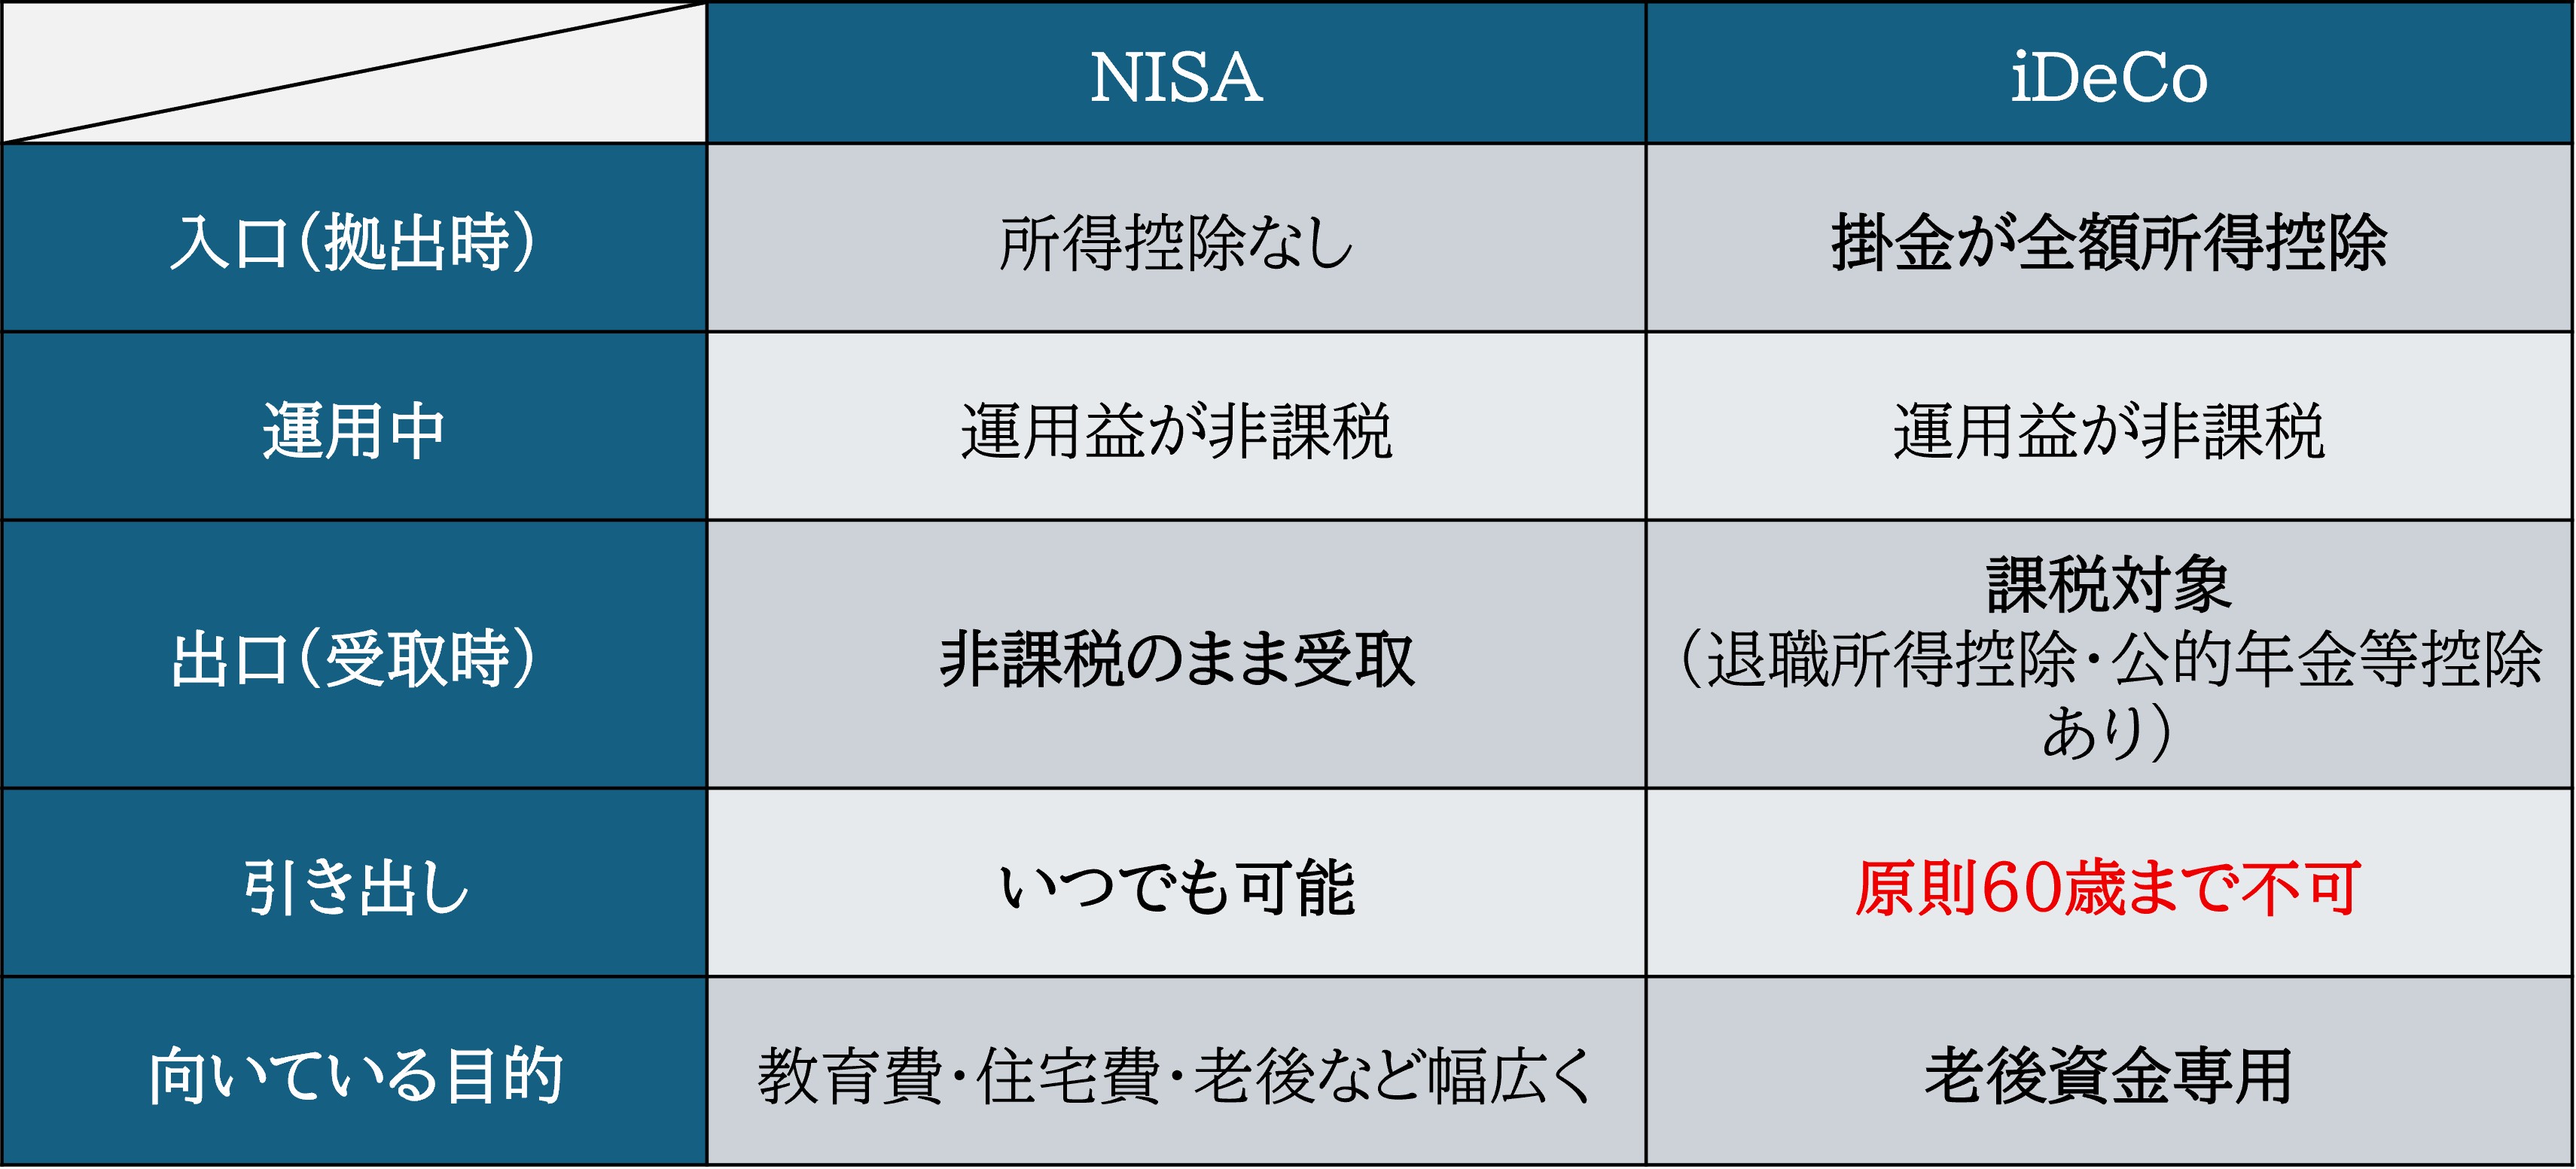
[図表1]NISAとiDeCo、「非課税」の中身はこれほど違う
このように、NISAが「運用益への課税をなくす制度」である一方、iDeCoは「課税のタイミングを老後へ移し、控除で調整する年金制度」です。両方活用できるのが理想ですが、両者の枠を同じ感覚で埋めようとするのは危険です。
それぞれの制度の特徴を理解し、優先順位を間違えないことが大切です。
NISAを優先したい人
・教育費や住宅購入など、60歳前にまとまったお金を使う予定がある
・いざというときの備えがまだ小さい
・収入の変動が大きい、転職や独立の可能性がある
iDeCoを優先(増額)したい人
・60歳前に使うお金の目途が立ち、備えも確保できている
・収入が安定し、課税所得が高く所得控除の効果が大きい
・老後資金の不足額が試算で明確になっている