検索
管理委託費適正化のプロセス
〔3〕管理会社との交渉経過
理事会と協議したうえで管理委託費の削減目標を設定し、管理会社との交渉を開始しました。その経過は以下の通りです。
1.管理委託費の減額を求める文書の送付
理事長名にて文書を管理会社に送付し、現行仕様プラン(A案)と仕様変更プラン(B案下記参照)の2種類での提出を要請しました。
〈仕様変更プラン(B案)の内容〉
■管理員業務:日常清掃を兼務し、清掃員の派遣を中止
■設備点検:「年4回」⇒「年2回」に変更
■機械式駐車場点検:「年6回」⇒「年4回」に変更
2.専門業者ならびに他の管理会社からの見積もり取得
上記1と並行して、適正金額の検証のため、他のマンション管理会社ならびにビルメンテナンス業者から相見積もりを取得しました。
3.管理会社の1次回答
管理会社からの回答内容は以下の通りでした。
年間約▲94万円・税込(現契約比▲8.2%)の削減
【2】仕様変更案
年間約▲271万円・税込(現契約比▲23.7%)の削減
事務管理費などを中心に減額の提示があったため、一定の削減成果は確認できたものの、まだ割高な費目も一部見られました。
特にエレベーター保守点検業務の費用については、当方の目標額との乖離が大きかったため、再委託先の保守業者(メーカー系)の変更を検討するよう申し入れました。
4.管理会社の2次回答
再度の検討要請の結果、約1ヶ月後に以下の通りの回答がありました。
年間約▲152万円・税込(現状比▲13.3%)の削減
【2】仕様変更案
年間約▲329万円・税込(現状比▲28.8%)の削減
また、エレベーターの保守点検について、管理会社と同じ系列のビルメン会社への委託を前提とした提案があり、前回よりも削減幅が大きくなっていました。
しかしながら、相見積もりを取得した別の保守業者の方が廉価であったため、理事会内で協議した結果、管理会社との委託対象からエレベーターの保守業務を外し、その独立系保守業者と直接契約することになりました。
〔4〕管理委託費適正化の総括
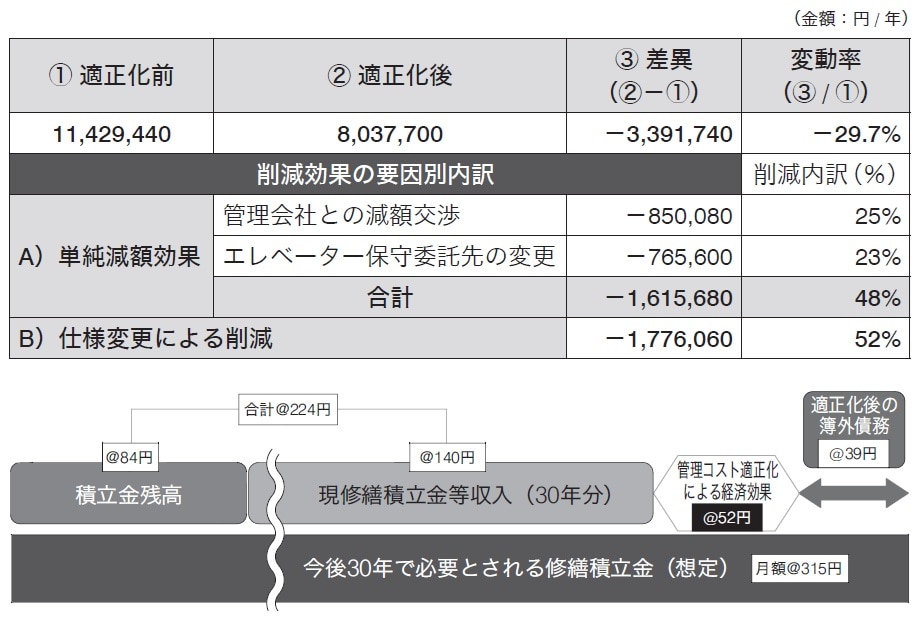
こうしたプロセスを経た結果、最終的な管理委託費の適正化の成果は[図表4]のとおりになりました。
(1)コスト削減要因の分析
管理委託費全体としては従前比で29.7%の減額(▲339万円税込)となりました。
このうち単純減額による削減効果と、日常清掃員の派遣廃止等の仕様変更による削減効果が概ね同じ割合を占めています。
(2)修繕積立金の「簿外債務」の削減効果
今回のコスト削減効果額(約339万円/年)を専有面積あたりの月額単価に換算すると@52円になります。
この経済効果で得られる剰余金を修繕積立金会計に振り替えることによって、「簿外債務」(従前の月額単価:@91円)を半分以下(同@39円)に削減することができる見通しとなりました。
[参照元]
村上 智史『管理会社は教えてくれない マンション管理「お金」の最適解【チェックシート付】』学芸出版社(2026年)
[著者情報]
村上 智史(むらかみ・さとし)
株式会社マンション管理見直し本舗 代表取締役。マンション管理士(東京都マンション管理士会所属)、宅地建物取引士。
早稲田大学商学部を卒業後、1987年三井不動産株式会社に入社。土地オーナーとの共同事業、ビル賃貸事業、 .Jリート(不動産投資信託)の立ち上げに従事。2013年より現職(顧問業務+スポット診断等を合わせて100件以上のコンサルティングを経験)。著作に『マンション管理見直しの極意』(自由国民社、2013年)。
【注目のセミナー情報】
【資産運用】11月14日(土)
米国株で「10倍株(テンバガー)」を狙うには?
最新AIを活用した「銘柄発掘・分析」のノウハウ
【資産承継】11月20日(金)
認知症による「資産凍結リスク」を防ぐには?
今備えるべき「承継対策」を家族信託の第一人者が解説
【資産戦略】11月25日(水)
約30年ぶりの大金利変動の今しかつかめない?
新たな「お宝保険」の全貌
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】