検索

孤独死は誰にでも起こりうる問題
警察庁によると、令和7年(2025年)に警察が取り扱った死体20万4,562体のうち、自宅で死亡した一人暮らしの人は7万6,941体で、全体の37.6%でした。これは「孤独死」と完全に同じ意味ではありませんが、一人暮らしの人が自宅で亡くなるケースが一定数あることを示すデータです。
また、内閣府「令和7年版高齢社会白書では、東京23区内で一人暮らしをしていた65歳以上の人が自宅で亡くなった人数は、令和5年(2023年)に4,957人となっています。
一人暮らしそのものが問題というわけではありません。しかし、体調の急変や転倒などが起きたとき、「誰かが異変に気づける環境」があるかどうかは大きな違いになります。
共同生活だからこそ、お金のルールを決めておく
一方、友人との共同生活には、お金の問題もあります。
4人は家賃をそれぞれ6万円ずつ負担し、光熱費やインターネット代などの共通費として、毎月1人2万円を共同口座に入れることにしました。家賃6万円と、光熱費やインターネット代、共用の日用品などに充てる月2万円を合わせて、住居関連の負担は1人月8万円程度です。
食費や医療費、スマートフォン代、趣味のお金などは、それぞれが個別に管理します。また、誰かが入院した場合の費用や、退去するときの原状回復費用などについても、あらかじめ話し合いました。
「仲がいいから大丈夫」ではなく、むしろ仲がいいからこそ、お金のルールは最初に決めておくことにしたのです。
「家族がいないと老後は一人」ではない
和夫さんは現在、月20万円ほどの年金収入から住居関連費8万円、食費4万円、医療費や日用品、趣味などのその他の生活費4万5,000円程度を支出しています。
毎月の支出は約16万5,000円。月3万5千円ほどを予備費や貯蓄に回せる計算です。
もちろん、4人で暮らせば将来の介護や相続まで解決できるわけではありません。誰かが介護施設に入る場合や、共同生活そのものを続けられなくなる可能性もあります。
それでも和夫さんは、「一人で何でも抱え込まなくていい」という安心感を得られたといいます。
「以前は、老後のお金がいくらあれば安心なのかと考えてばかりいました。でも今は、お金と同じくらい、困ったときに声をかけられる人がいることが大切だと思うようになりました」
【専門家の視点】どこで・誰と・どのように暮らすのかを考える
老後の生活というと、貯蓄額や年金額に目が向きがちです。しかし、長い老後を考えるなら、「どこで、誰と、どのように暮らすのか」も重要なテーマになります。
一人暮らしを続けること、子どもと同居すること、高齢者向け住宅に入居すること。そして、今回のように気の合う友人と共同生活をすること。選択肢は一つではありません。
大切なのは、万が一のときに誰が気づいてくれるのか、毎月いくらまでなら住居費を負担できるのか、病気や介護が必要になった場合はどうするのかを、元気なうちに考えておくことです。
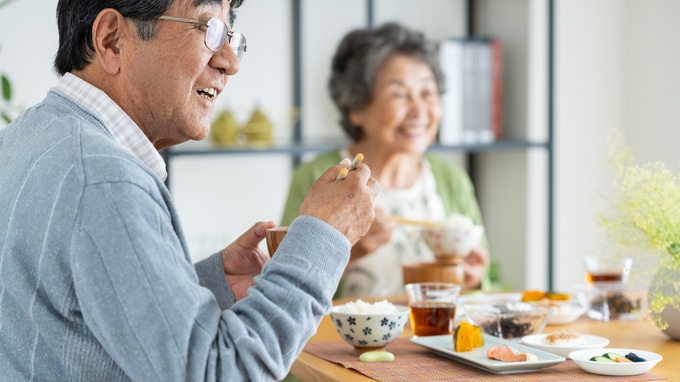
共同生活のメリットは、「お互いの孤独死を防ぐための見守り」だけではありません。一緒に食事を囲むことで自然と会話が生まれ、認知症の予防にもつながります。都合が合えば、日用品や食料品の買い出しを手伝ってくれるかもしれません。
老後の安心とは、貯金の額だけで決まるものではないのかもしれません。自分らしく暮らし続けるために、「誰と、どんな住まい方をするか」を考えておくことも、一つの備えになりそうです。
新井智美
トータルマネーコンサルタント
CFP®
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】

【注目のセミナー情報】
【財務戦略】10月22日(木)
1,000社超の融資支援実績を持つプロが解説!
旅費・役員賞与を活用して「キャッシュを最大化」する方法
【実物資産】10月24日(土)
「日本刀投資」は他の実物資産と何が違う?
希少性・鑑定・保存状態…「価値」を見極め方を解説
【不動産オーナー向け】10月29日(木)
<会員限定セミナーの特別版を一般公開>
金利上昇局面の今こそ知っておきたい!
「不動産×金融資産」の最適バランスと投資税務