検索

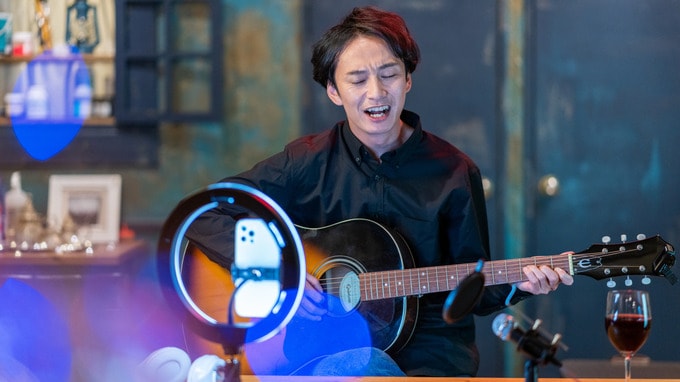
口座に振り込まれた金額=収入「ではない」
村瀬さんがその年に受け取ったポイントは、現金に換算すると約300万円。使い道は次のとおりです。
・年内の振込は約30万円、12月分の約20万円は翌年1月の振込
2. ほかの配信者へのギフトに使った分:約220万円
・コラボ配信の相手へのお礼など:約40万円
・以前から応援している配信者(推し)へのギフト:約180万円
3. 年末時点で出金せずに残っている分:約30万円
翌年2月、初めての確定申告に向けて、村瀬さんは配信の収入を自分で計算しました。通帳を確認すると、その年に振り込まれた額は約30万円でした。
「ライブ配信の収入は口座に振り込まれた約30万円。ギフトに回した分は配信のために使ったお金だから、経費として差し引けばいい」
手元にある30万円という数字を見ながら、村瀬さんはそう考えていました。
申告書の作り方に自信のない村瀬さんは、知人に紹介された税理士に相談することに。通帳に加えてアプリのポイント履歴も確認したあと、税理士はこのように伝えました。
「この年の収入は、受け取ったポイントの約300万円がもとになります。口座に入った額の10倍です」
「そんな……推しのギフトに使った分のポイントは、もう手元にないのに……」
税理士から聞かされた事実に、村瀬さんは返す言葉が見つかりませんでした。
収入になるのは「ポイントが自分のものになったとき」
投げ銭はリスナーからの贈り物のように見えますが、税務上は配信の仕事で得た収入として扱われます。副業の規模などに応じて、事業所得か雑所得の収入になります。
所得税法は、その年に「収入すべき金額」を収入とし、お金以外のものや権利で受け取った場合もその価額を収入に含めると定めています(所得税法36条)。出金していないポイントも収入に含まれます。国税庁も、現金を受け取る前であっても、受け取る権利が確定した金額がその年の収入になると説明しています。
ライバーの場合、目安になるのは、規約に基づいてポイントが自分のものとして確定した時点です。
出金や振込は、そのあとの資金の移動です。村瀬さんの例では、翌年1月に振り込まれた12月分の約20万円も、年末に残っていた約30万円も、この年の収入になります。
ほかの配信者へのギフトに使った約220万円も、受け取った時点でいったん収入になります。そのうえで、ギフトの支出を必要経費に計上できるかを別に判断します。
分かれ目は、配信の仕事のために必要な支出かどうかです。コラボ相手へのお礼のように仕事上の付き合いとして説明できる分は、必要経費になる余地があります。推しの応援は個人の楽しみのための支出で、原則として生活費と同じ「家事費」になります。