検索

「こどもNISA」の具体的な使い方
ミケ子:ところで、こどもNISAはどんなふうに使えばいいのでしょうか。やはり、教育資金づくりをするための口座なんですか?
フジコ先生:もちろん、教育資金づくりを目的に利用する人もいるでしょう。それを想定して、お子さんが12歳以降になったら、本人の許諾があり、教育関連の資金に使うという書類を提出すれば、引き出しができるという仕組みになっています。
ミケ子:中学校以降は塾代がかかったり、私立中学に進学して費用がかかる場合もありますもんね。
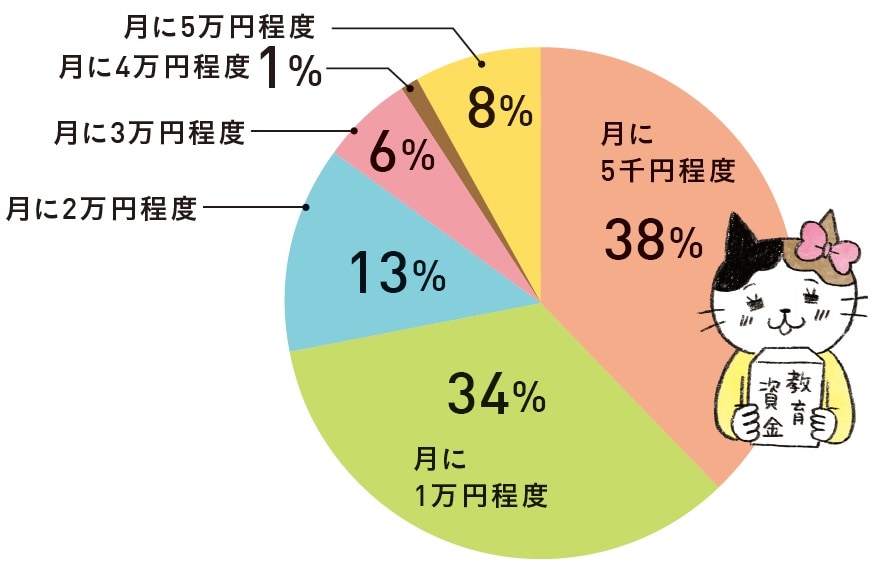
調査対象:長子が中学生以下で「こどもNISA」の利用を検討している保護者
出典:楽天証券「こどもNISAや金融教育に関する意識調査」
フジコ先生:ただ、こどもNISAを利用したいという親御さんのアンケートでも、月々の積立額は5000円か1万円という返答が多いです。お子さんの成長とともに、親子で一緒に投資の勉強をしていきたいというご意向も多いようです。
ミケ子:親子で投資の勉強!? なんか楽しそうですね。

フジコ先生:例えば、小学生の子どもが毎年、父方、母方、両方の祖父母にお願いして2万円ずつのお年玉をもらうとします。それに親からのお年玉2万円を足すと6万円です。それを毎月5000円ずつ、全世界株式型投信に積み立てるとどうなるでしょうか(上表)。さらに高校生からはちょっとしたアルバイトをして、月1000円を自分で足すと、18歳時には約100万円のお金になります。
ミケ子:小学校高学年になったら、どんなふうに増やせるか一緒に考えていきたいです。
フジコ先生:18歳になると、自動的に成人NISAに移換されるので、そこから自分で投資について考えて、少しずつ継続して増やしていけるとステキですね。
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】

【注目のセミナー情報】
【財務戦略】10月22日(木)
1,000社超の融資支援実績を持つプロが解説!
旅費・役員賞与を活用して「キャッシュを最大化」する方法
【実物資産】10月24日(土)
「日本刀投資」は他の実物資産と何が違う?
希少性・鑑定・保存状態…「価値」を見極め方を解説
【不動産オーナー向け】10月29日(木)
<会員限定セミナーの特別版を一般公開>
金利上昇局面の今こそ知っておきたい!
「不動産×金融資産」の最適バランスと投資税務