検索

貯蓄型保険のほうが「10年で34万円の損」になることも
そもそも「保険で得をする」というのは、遠い昔のお話。バブルの頃の保険は、予定利率が6%もあったのです。
予定利率とは、保険会社が保険料を割り引いてくれる率をいいます。予定利率が高いほど、割引が多くなるので、保険料が安くなります。当時は養老保険に加入して、保険料100万円を一時払いにすると、10年後には180万円になって返ってきたという夢のような時代でした。
掛け捨て保険が損だと主張するのは、この時代に保険に入った世代に違いありません。もっともその時代の定期預金の利息は6%でしたから、保険だけがお得だったわけではありません。
養老保険は、保険期間が終了すると満期保険金を受け取れる商品です。一方、掛け捨て型の保険(定期保険等)は契約期間中に死亡しなければ保険金をもらえません。そのため、掛け捨て型の保険は、貯蓄性がないからこそ割安に加入することができます。
30歳の男性が死亡保険金500万円の「養老保険」と「定期保険」に加入したケースと比べてみましょう([図表2]参照)。
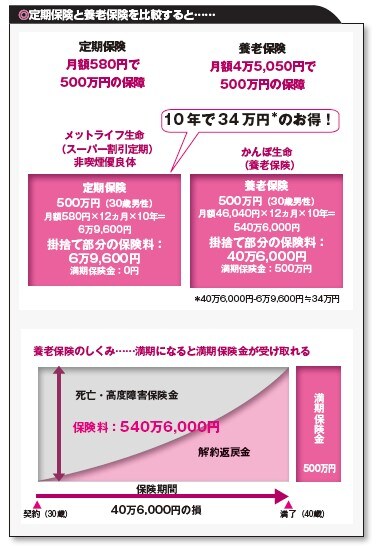
養老保険の保険料の合計は540万6,000円です。この保険の満期保険金500万円を差し引いた掛け捨て部分は40万6,000円にも達します。
一方、定期保険は6万9,600円で同じ500万円の死亡保障を得られるのです。その差額はなんと34万円です。貯蓄型の保険が掛け捨て型の保険と比べてどんなに損なのか、おわかりいただけましたでしょうか。
横川 由理
FPエージェンシー代表
CFP®
MBA(会計&ファイナンス)
日本証券アナリスト協会 認定アナリスト
【注目のセミナー情報】
【資産防衛】10月14日(水)
約30年ぶりの世界的金利変動が生み出した
新たな「お宝保険」の全貌
【実物資産】10月24日(土)
「日本刀投資」は他の実物資産と何が違う?
希少性・鑑定・保存状態…「価値」を見極め方を解説
【不動産オーナー向け】10月29日(木)
<会員限定セミナーの特別版を一般公開>
金利上昇局面の今こそ知っておきたい!
「不動産×金融資産」の最適バランスと投資税務
【関連記事】
■月20万円もらえるはずが…45歳・サラリーマン「ねんきん定期便」に抱いた違和感。「年金ルール」知らずにそのまま20年…65歳で受け取ることになる年金額に唖然「何かの間違いでは?」
■「銀行員の助言どおり、祖母から年100万円ずつ生前贈与を受けました」→税務調査官「これは贈与になりません」…否認されないための4つのポイント【税理士が解説】
■親が「総額3,000万円」を子・孫の口座にこっそり貯金…家族も知らないのに「税務署」には“バレる”ワケ【税理士が解説】