検索

家庭で資金計画を立てるうえでのチェックポイント
米国大学への進学では、渡航前の出願費用から、入学後の授業料や生活費、卒業までの追加支出まで、長期的な資金計画が必要です。次のような項目に注目し、実現可能か判断しましょう。
◎4年間の総額と、奨学金を差し引いた「実質負担額」
◎初年度に必要な額(I-20発行時の資金証明、渡航前の費用を含む)
◎奨学金の対象(授業料のみか、寮費なども含むか)と継続条件
◎費用の上昇や為替変動に備えた余裕幅、急な帰国などに備えた予備費
◎家計が無理なく負担できる上限額
1.授業料や大学関連費用の改定
大学の授業料や関連費用は、入学時の金額が卒業まで変わらないとは限りません。大学によっては、在学中に授業料や施設利用費などが改定される場合があります。大学が公表している過去の費用推移なども参考にしながら、一定の上昇を想定した資金計画を立てておくと安心です。
2.現地の物価上昇と為替変動による負担増
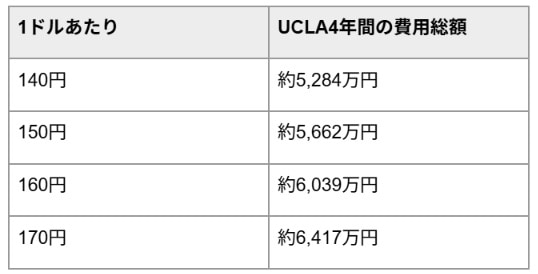
物価上昇と為替にも注意が必要です。ノックス大学の例では、留学生の家庭に対し、費用が毎年4〜6%上昇することを見込むよう案内しています。為替については、たとえばUCLAに直接進学する場合、1ドルあたり1円の円安で、4年間の総額は約38万円増えます。
子どもの夢を後押しし、安心して進学を実現するために
米国大学進学の費用は、授業料だけでは判断できません。生活費や保険、渡航費、為替まで含めた総額は、4年間で数千万円規模になることもあります。
一方、留学生向けの奨学金を受けられれば、負担は大きく変わります。奨学金の対象と継続条件を確認したうえで、適用後の総額と、いつどれだけの支払いが必要かを把握することが大切です。
最初は「4,000万円超えなんて無理だ」と頭を抱えていたAさんも、時系列の支出と奨学金適用後の実質負担額を試算したことで、表情が明るくなりました。「リベラルアーツ大学などで手厚い奨学金を得られれば、準備してきた2,400万円の資金でも、4年間の留学の目途が立ちそうだ」。
これまで国内大学への進学を前提に資金を準備してきた家庭にとって、海外大学への挑戦は大きな決断です。早い段階から全体像を把握し、物価や為替の変化にも対応できる資金計画を立てることが、子どもの夢を後押しし、安心して進学を実現するための第一歩となります。
小泉 涼輔
海外大学進学塾U-LABO
代表