検索

業種別の二極化:運輸業の「構造的変化」とサービス業の「労働シフト」
全体平均の好調を支える内訳を見ると、特定の業種でダイナミックな地殻変動が起きています。
● 「生活関連サービス業,娯楽業」の劇的な労働流入: この業種では、従業者数が前年度比で 11.5%増 と驚異的な伸びを記録しました。人流の完全復活に伴い、現場での労働力確保が急速に進んでいます。
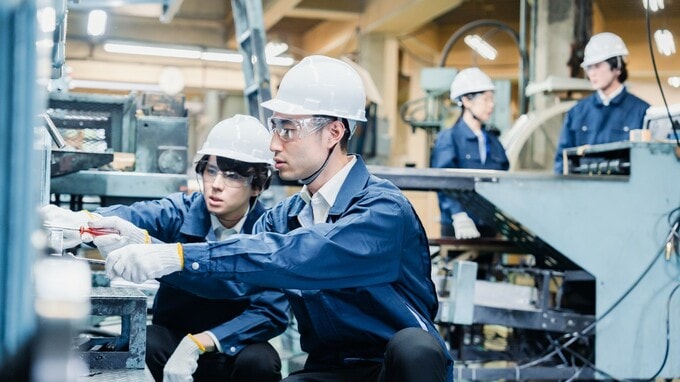
● 「運輸業,郵便業」の重厚な存在感: 物流の重要性が叫ばれる中、運輸業の経常利益は 28.8%増 と全業種の中でも際立った躍進を見せました。特筆すべきは、同業種の1企業当たりの従業者数が 34.6人 と、中小企業平均(9.9人)を大きく上回り、全産業で最多であるという事実です。
運輸業の利益急増は、単なる需要増だけではなく、いわゆる「2024年問題」を背景とした物流コストの適正化や構造改革が、重厚な組織規模を持つ中小企業において実を結び始めた結果と言えるでしょう。
一方で、生活関連サービス業での急激な雇用増は、人件費の高騰という新たな経営課題との戦いの幕開けでもあります。
「事業継続の意思」に潜む静かな危機:創業者に迫る「承継の空白」
業績が回復の軌道に乗る一方で、今回の調査で最も衝撃的、かつ経営者が危機感を持つべきデータが「事業承継」の現状です。
現在の事業を「継続するつもりはない」と回答した割合は、全体で 26.9% に上ります。特に「生活関連サービス業,娯楽業(39.9%)」や「宿泊業,飲食サービス業(38.2%)」では約4割に達しており、地域経済を支えるサービスインフラが「意図的な撤退」の危機に瀕しています。
さらに深刻なのは、以下の二つの層が併存しているという「二重の危機」です。
「意図的な廃業予備軍」: 「事業継続の意思がない」26.9%
「無防備な現役組」: 「今はまだ事業承継について考えていない」39.9%
これら二つを合わせると、全体の約3分の2に及びます。特に「創業者」が経営のトップを務める割合が高い業種(情報通信業、サービス業など)ほど、この「今はまだ考えていない」という回答が多い傾向にあります。業績が回復し、利益が出ている「今」だからこそ、出口戦略から目を逸らしている。この「創業者特有の先送り」が、将来的な「黒字廃業」の火種となっているのです。