

 検索

公的年金等控除とは、公的年金等の収入から一定額を差し引き、課税対象となる所得を計算するための控除です。会社員の給与所得に給与所得控除が設けられているのと同様に、年金受給者にも収入に応じた控除が設けられています。
対象となるのは、国民年金や厚生年金などの公的年金のほか、一定の企業年金などです。
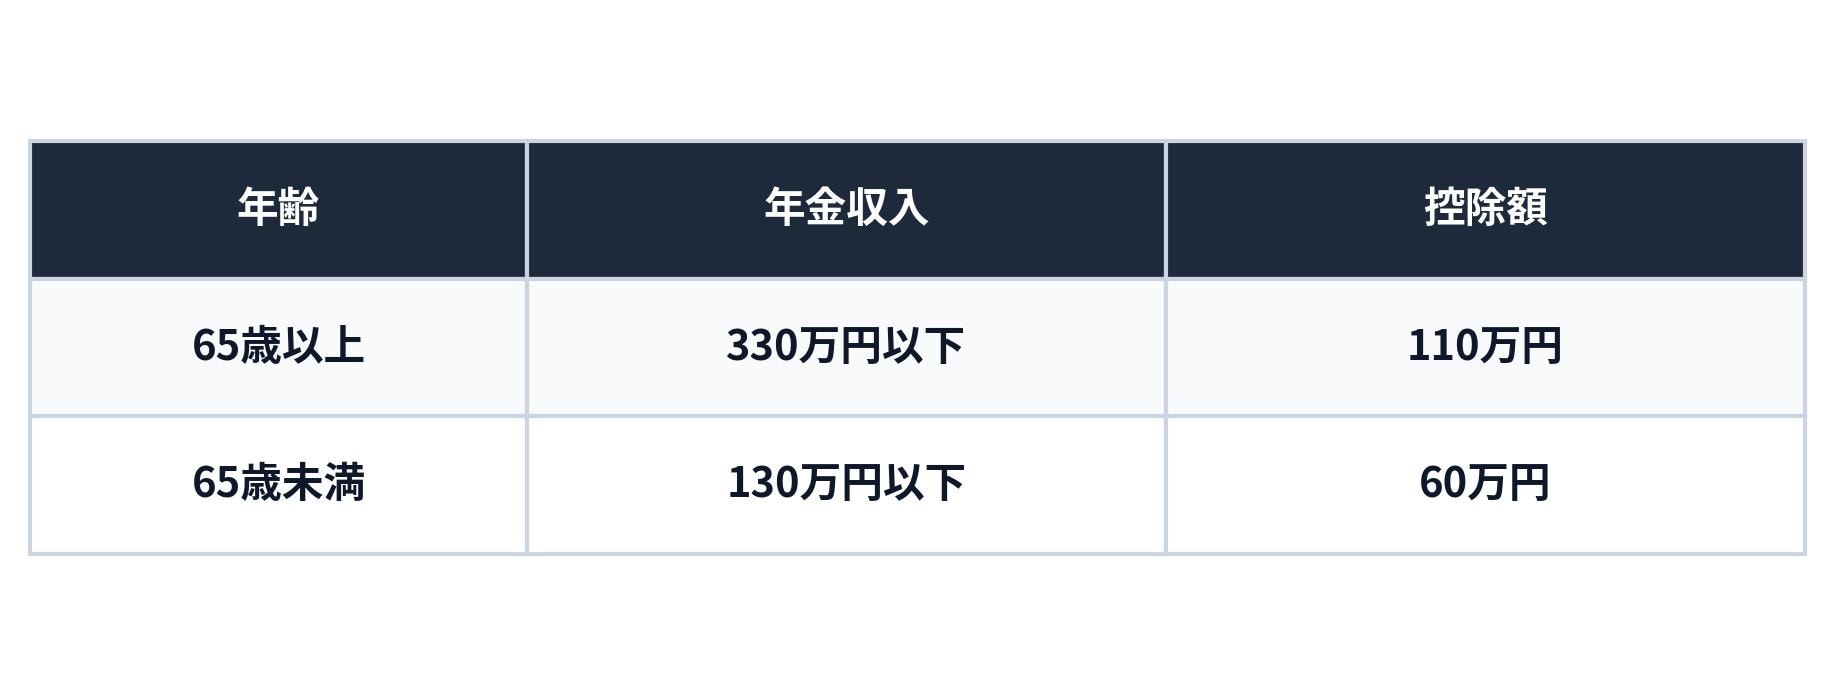
公的年金等控除額は、受給者の年齢や年金収入、年金以外の所得によって異なります。65歳以上と65歳未満では最低保障額が異なり、年金収入が一定額以下の場合、次の控除額が適用されます。
公的年金等控除を差し引いた後の所得があっても、基礎控除や配偶者控除など、ほかの所得控除を適用できる場合があります。これらを差し引いた課税所得に応じて所得税が計算されるため、公的年金等控除額だけで税金の有無が決まるわけではありません。年金収入や家族構成などによって税負担は変わります。
【関連記事】
【令和8年分】基礎控除等申告書の書き方を税理士が超わかりやすく解説(特定親族特別控除申告書/配偶者控除等申告書)【年末調整】
【令和9年分】扶養控除等申告書の書き方を税理士が超わかりやすく解説〈令和8年に行う年末調整〉
投資制度の選び方…「少額投資非課税制度(NISA)」「個人型確定拠出年金(iDeCo)」「企業型確定拠出年金(企業型DC)」「課税口座」それぞれのメリットと注意点






























