検索
妻が遺した2,000万円の使い道
葬儀を終え、妻の後輩にあたる担当者が来て契約内容を説明してもらい、正男さんは子どもたちと一緒に内容を確認しました。
和子さんが契約していたのは、終身の死亡保障500万円の円建て終身保険、円換算で500万円以上を受け取れる介護保障付きの米ドル建て終身保険、そして70歳から年金を受け取る予定だった個人年金保険です。
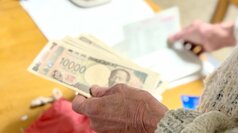
こちらは70歳時点で1,000万円以上の資産を準備することを目指していたものでしたが、受給開始前に亡くなったため、契約に基づく死亡給付金が支払われることに。それらを合わせると、正男さんが受け取るお金は2,000万円以上にもなったのです。
和子さんは正男さんの年金が少ないことを想定し、長年にわたって保険を活用して資産形成を行ってきました。正男さんは、妻が残してくれたお金の大きさに驚きます。
突然転がり込んできた2,000万円という大金。正男さんはどうしようかと考えました。熟慮の末、正男さんは子どもたちに連絡をします。
「今度、みんなで温泉に行こう。ばあちゃんが好きだったところだ」
妻の他界によって途絶えていた家族旅行を再開させようと思い立ったのです。子ども3人の孫を含めた家族を合わせると、正男さんを含めて総勢11人。宿泊費や食事代、交通費などを合わせると、一度の旅行で50万円近くかかることも。それでも正男さんは、旅行代をすべて自分で負担しました。
「父さん、そんなに出してもらわなくてもいいよ」と子どもたちが遠慮しても、正男さんは聞きません。
「いいんだよ。ばあちゃんが残してくれた金なんだから。みんなで楽しく使えばいいんだ」
旅行にはいつも和子さんの位牌を持っていきました。旅館に着けば、部屋の一角に位牌を置き、家族みんなで食事を楽しみます。孫たちが楽しそうに笑っている姿を見ると、正男さんも自然と笑顔になりました。
妻が亡くなった直後は、家に一人でいると寂しくて仕方がありませんでしたが、旅行に出掛けているあいだは、そんな寂しさも忘れられます。正男さんにとって、家族旅行は妻への供養であり、残された家族との大切な時間でもありました。
その後も、年に4回ペースで旅行は続けます。2年間で計8回。旅行費用だけで約400万円です。さらに、正男さんは孫たちの入学祝いや誕生日などにも、より一層気前よくお金を渡すようになり、家族での食事会や帰省時の交通費なども、正男さんが負担しました。
加えて、毎月の年金だけでは足りない生活費も、この保険金から取り崩していたため、気がつけば、妻の死からわずか2年で、2,000万円あったお金は1,000万円を切っていたのです。
子どもたちは「自分たちの分は自分たちで出すからいいよ」と心配しますが、正男さんは妻が残してくれたお金を、妻が生前楽しみにしていたことに使うのが正しいと考えて、譲りません。子どもたちは「旅行代を出してくれるのはありがたいが、本当にこのペースでお金を使い続けて大丈夫なのか」と不安を抱えながら、少し複雑な気持ちで家族旅行に今年も出かけています。