『資産形成ゴールドオンライン』は複数の企業と提携して情報を提供しており、当サイトを経由して申込みがあった場合、各企業から報酬が発生することがあります。しかし、提携の有無などが本ページ内のサービスの評価や掲載順位に関して影響を及ぼすことはありません(提携会社一覧)。
子どもが大学を卒業するまでにかかる教育資金は、1人あたり1,000万円以上ともいわれています。物価上昇が続くなか、「預貯金だけで教育費を準備できるだろうか」と不安を感じている方も多いのではないでしょうか。
そこで注目されているのが、2027年1月から始まる「こどもNISA」です。こどもNISAを活用すれば、子ども名義の口座で投資を行い、将来の教育資金を準備する選択肢を広げられます。
本記事では、
「子どもの教育資金は、今の貯金だけで足りるだろうか」
「新NISAは自分の枠でいっぱい。子どものために使える非課税枠はないのか」
「SBI証券でこどもNISAを始めるために、今から何を準備しておけばよいか」
といった疑問をお持ちの方に向けて、「こども口座(未成年口座)」の仕組みから、2027年1月から始まる「こどもNISA」の概要、SBI証券で始める方法、口座開設のメリットまで解説します。
最後まで読むと、子どもの未来を守るための「資産形成」と「金融教育」の第一歩を踏み出せるようになります。
\SBIグループの口座数は1,600万を突破/
※タップ(クリック)すると、該当の説明に移動します
〈目次〉
Q1. SBI証券のこどもNISAはいつから口座開設できる?
Q2. SBI証券でこどもNISA口座だけを開設することはできる?
Q4.「こども口座」と「こどもNISA口座」は同時に申し込める?
Q6. SBI証券のこどもNISAでは「クレカ積立」はできる?
Q8.「こどもNISA」と「学資保険」はどちらのほうがおすすめ?
1.「こども口座(未成年口座)」とは?
「こどもNISA」を始めるための土台となるのが、「こども口座(未成年口座)」です。こども口座とは、満18歳未満の未成年者を名義人として開設される証券口座を指します。
1.1. 未成年者が開設できる証券口座の基本
「こども口座」は、銀行の普通預金口座とは異なり、株式や投資信託などの金融商品を購入・運用するための証券口座です。2027年から始まる予定の「こどもNISA」は、この未成年口座に「非課税枠」が設けられる形になります。
こどもNISAの制度開始前であっても、通常の課税口座(特定口座や一般口座)としてこども口座(未成年口座)を開設することは可能です。将来的にこどもNISAを利用する可能性がある場合は、今からこども口座を開設しておくことで、制度開始後にスムーズに取引を始めることができます。
1.2. 取引主体と年齢制限のルール
こども口座の名義人は子どもですが、実際の取引を行う「取引主体」は、年齢によって次のように異なります。
| 子どもの年齢 | 取引主体(実際に操作する人) |
|---|---|
| 満15歳未満 |
原則として親権者(登録された運用管理者) |
| 満15歳以上 |
子ども本人または親権者のいずれかを選択可能 |
0歳でもこども口座を開設できますが、15歳に達するまでは親が「運用管理者」として資産を管理・運用します。
1.3. 課税口座としての役割と準備
こども口座は、NISA(非課税)制度が適用されない限り、運用によって得た利益に対して通常20.315%の税金がかかる「課税口座」です。
しかし、2027年にこどもNISAが始まった際には、こども口座を土台として「こどもNISA口座」を開設することで、こどもNISAの非課税枠を利用して投資できるようになります。こどもNISA口座で購入した商品から得られる利益は、非課税となります。
なお、SBI証券でこども口座を開設するには、「親権者がSBI証券のインターネット取引口座を開設していること」が条件となります。
\「こども口座」を開設するなら/
2.「こどもNISA」とは?
2027年1月から開始される「こどもNISA」は、かつての「ジュニアNISA」の課題を解消し、より長期的な資産形成に適した形へと進化した新制度です。2025年12月の「令和8年度税制改正大綱」で制度の骨子が示されました。
「令和8年度税制改正大綱」の主な記載内容
つみたて投資枠の対象となる指数について、国内市場を対象とした株式指数のうち一定のものを新たに追加するほか、一定の広がりのある地域を対象とした先進国・新興国の株式指数単体で組成された投資信託商品も併せて追加する。
国内市場を対象とした株式指数の追加は、結果として、個人の現預金が国内経済に投資され、経済成長を後押しする流れが加速化されることも期待される。
幅広い世代の資産運用ニーズに応える観点から、債券が運用資産の50%を超える投資信託を対象に加える。
(「令和8年度税制改正大綱」より抜粋)
新しく創設される「こどもNISA」の主な目的は、こどもの将来に向けた「長期・積立・分散」投資の促進です。教育資金の準備だけでなく、子どものころから資産運用に触れる機会をつくることで、金融リテラシーを身につけるきっかけになることも期待されています。
2.1.「ジュニアNISA」との違い
旧制度である「ジュニアNISA」は2023年末に廃止されました。こどもNISAでは、ジュニアNISAと異なり、非課税期間が無期限となる点が大きな特徴です。これにより、子どもが成人したあとも、長期にわたって非課税で資産を保有できる仕組みとなっています。
■「こどもNISA」と「ジュニアNISA」の比較
| 項目 |
こどもNISA (2027年開始) |
ジュニアNISA (2023年終了) |
| 対象年齢 | 0歳から17歳まで(日本国内に住む未成年者) | |
| 年間投資枠 | 60万円 | 80万円 |
| 非課税保有限度額 (総限度額) |
600万円 | 400万円 |
| 非課税保有期間 | 無期限 | 原則最長5年間 |
| 投資対象商品 | 投資信託のみ (新NISA「つみたて投資枠」の対象ファンド) |
上場株式、ETF、投資信託など |
| 引き出し制限 | 12歳以降、本人の同意により可能 | 18歳まで原則不可 ※2024年以降は払い出し制限なし |
なお、こどもが18歳になると、こどもNISA口座で保有していた商品は、子どもの新NISA口座(つみたて投資枠)へ自動的に移行される予定です(出典:金融庁『令和8(2026)年度税制改正について』P.1「NISA対象商品の拡充を含む制度の充実)。
2.2. 対象商品と「つみたて投資」への特化
こどもNISAで投資できる商品は、現行の新NISA「つみたて投資枠」と同様に、長期・積立・分散投資に適した一定の投資信託に限定されます。短期売買やリスクの高い商品への投資を避け、長期的な資産形成を促すための制度設計といえるでしょう。
さらに、こどもNISAでは、個別株や毎月分配型の投資信託、信託期間20年未満の銘柄なども対象外となります。
こどもNISAは、新NISAの「成長投資枠」のように幅広い商品を選べるわけではありません。一方で、低コストの投資信託を長期にわたって積み立てることで、子どもの将来に向けた資産形成に活用できます。
2.3. 柔軟になった「払い出しルール」
こどもNISAは、ジュニアNISAにあった「18歳までの払い出し制限」が緩和される点も特徴の一つです。12歳以降であれば、子ども本人の同意を確認したうえで、必要に応じて教育費などを引き出すことができます。
これにより、中学・高校の入学金など、大学進学前にまとまったお金が必要になった場合でも、こどもNISAで運用している資産を柔軟に活用できるようになります。
\「こどもNISA」は2026年10月受付スタート/
3. SBI証券で「こどもNISA」を始める方法
SBI証券では、こどもNISAの口座開設に向けた事前受付を2026年10月1日(木)から開始します。今からSBI証券で「親の口座」と「こども口座(未成年口座)」を開設しておくことで、こどもNISAの申し込みをスムーズに行えます。
2027年1月の制度開始に合わせてこどもNISAで運用を始めたい場合は、申し込みが集中すると予想される12月などの直前ではなく、余裕を持って準備を進めておくことをおすすめします。すでにSBI証券の課税口座を開設している方は、2026年9月時点では、こども口座(未成年口座)のみ開設できます。
なお、親が他社でNISA口座を開設している場合でも、SBI証券で課税口座を開設したうえで、こども口座を開設することで、10月以降にこどもNISA口座を申し込めるようになります。親と子どもが同じ金融機関でNISA口座を開設する必要はありません。
■SBI証券で「こどもNISA」を始める流れ
順番に解説します。
STEP1:自分のSBI証券口座を開設する(未開設の場合)
SBI証券の口座開設ページから「口座開設にすすむ」ボタンをタップし、まずは親名義の課税口座を開設しましょう。
証券口座を初めて開設する方は、『SBI証券の始め方…口座開設の流れ・手順は?【画像付き解説】』を参考にしてください。最短で翌営業日に口座を開設できます。
STEP2:「こども口座」の開設に必要な書類を用意する(未開設の場合)
「こども口座(未成年口座)」を開設する際に必要な書類は、提出方法(WEB提出または郵送)や世帯・同居の状況によって組み合わせが異なります。主に以下の書類を利用できます。
- 子ども(口座名義人)のマイナンバー確認書類・本人確認書類
- 親権者の本人確認書類
- 親権者と子どもの続柄を確認できる証明書類(住民票や戸籍謄本)
- 各種同意書または申込書(「こども口座開設及び取引に関する同意書」など)
なお、こども口座を開設する際の条件は以下のとおりです。
こども口座の開設条件
・子どもが18歳未満・未婚であること
・親権者自身がSBI証券に証券総合口座を開設していること
・親権者と、こども口座名義人の続柄を確認できる証明書類を提出できること
・親権者にお知らせするパスワードで、常に親権者が取引状況を管理・把握できること
STEP3:「こども口座」を開設する(未開設の場合)
親権者のSBI証券口座にログインし、「ホーム」>「未成年口座」>「開設」から手続きを進めます。
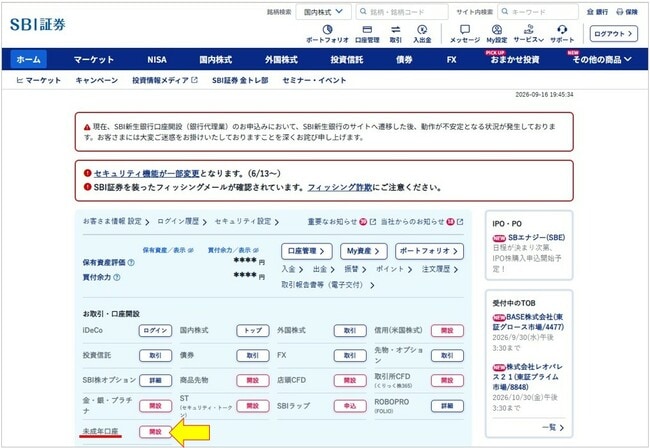
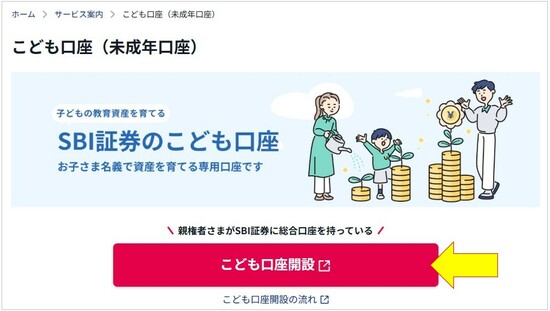
取引パスワードを入力して「次へ」に進むと、「お子さま(口座名義人)情報の設定」の画面が表示されます。
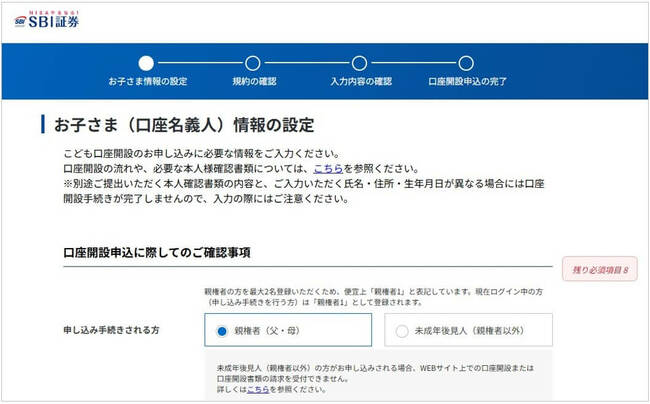
必要事項を入力し、各種規約などを確認すると、こども口座(未成年口座)の申し込みは完了です。WEB提出の場合は最短3営業日程度、郵送の場合は2週間程度で、こども口座で取引できるようになります。
STEP4:「こどもNISA」の口座を申し込む(2026年10月1日以降)
2026年10月1日以降にこどもNISAの事前受付が開始されたら、こども口座にログインし、トップページから「こどもNISA|開設」をクリックして手続きを進めます。
申込画面から本人確認書類をアップロードするか、必要書類を請求して返送します。その後、SBI証券による本人確認書類の審査と税務署による審査が完了すると、こどもNISA口座を開設できます。
STEP5:子ども名義の銀行口座から入金し、取引を始める
こども口座・こどもNISA口座への入金は、口座名義人である子ども本人の名義で行う必要があります。親名義の銀行口座や、SBI証券の口座残高から子どもの証券口座へ入金することはできません。
購入する商品が決まったら、各取引サイトやアプリから注文手続きを行います。
なお、こどもNISAで投資信託の積立設定をする場合、三井住友カードなどのクレジットカードを利用した決済(クレカ積立)はできません。
\国内株式個人取引シェアNo.1/
4. SBI証券で「こどもNISA」を始めるメリット5つ
SBI証券は、SBIグループ全体(SBI証券、SBIネオトレード証券、FOLIO)の口座数が1,600万口座を突破(2026年5月時点)するなど、多くの投資家に利用されているネット証券です。
ここでは、SBI証券でこどもNISA口座を開設するメリットを、現行の新NISAのサービスをもとに5つ紹介します。
■SBI証券で「こどもNISA」を始めるメリット5つ
それぞれ解説します。
メリット①:売買手数料が無料
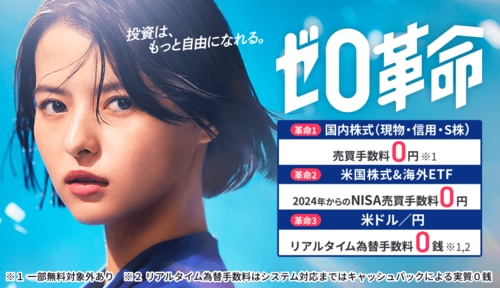
SBI証券では、国内株式や投資信託の売買手数料が無料です。手数料の負担を抑えながら、効率的に資産形成に取り組めます。
メリット②:取扱銘柄数がトップ

こどもNISAの対象商品は投資信託に限定され、各証券会社が新NISA(つみたて投資枠)で取り扱っているファンドを対象に投資できるようになる予定です。
SBI証券では、金融庁が定めた一定の条件を満たす367本の投資信託とETF(銘柄一覧は金融庁の公式サイトを参照)のうち、302本の投資信託を取り扱っています(2026年9月4日時点)。これは全銘柄の約82%にあたり、新NISAのサービスを提供する金融機関ではトップです。
取扱銘柄の選択肢が多いため、SBI証券なら子どもの将来に向けた資産形成の目的や運用方針に合わせて、投資信託を選びやすいでしょう。
メリット③:アプリで親子の口座を一元管理できる
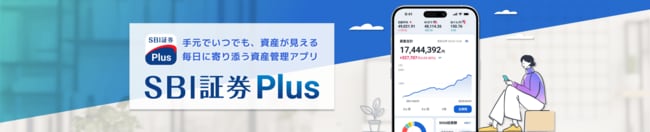
「SBI証券Plusアプリ」では、親口座とこども口座を切り替えて画面を表示でき、親子それぞれの運用状況を一元管理できます。スマートフォンから手軽に資産状況を確認できる点もメリットです。
メリット④:親子で学べる金融教育コンテンツが充実
こどもNISAには、親子で「お金との付き合い方」を学びながら、子どもの金融リテラシーを高める機会につなげる狙いもあるとされています。
SBI証券では、お金について楽しく学べる「金トレ部」を提供しています。なかでも「金トレ部 こどもプログラム」では、動画やコラムを通じて、親子でお金の仕組みを楽しく学べます。こどもNISAをきっかけに、このようなコンテンツも活用してみるとよいでしょう。
メリット⑤:子ども名義でポイントが貯まる・使える仕組みがある
SBI証券には、投資信託の保有残高や積立額などに応じてポイントが貯まる仕組みがあります。子ども名義の口座でもポイントを貯められ、貯まったポイントは運用に回したり、日用品の購入などに充てたりできます。
こどもNISAで同様のポイントサービスが利用できるかどうかは、現時点では明らかになっていません。今後、こどもNISAにもポイントサービスが導入されるか注目されます。
SBI証券は総合力に優れたネット証券です。
筆者は、主に国内株式の取引をSBI証券で行っています。

\NISAの銘柄数トップ/
5. よくある質問
最後に、SBI証券のこどもNISAに関して今後想定される質問に10個回答します。ここで理解を深めてください。
Q1. SBI証券のこどもNISAはいつから口座開設できますか?
SBI証券では、こどもNISAの口座開設に向けた事前受付を2026年10月1日(木)から開始します。
Q2. SBI証券でこどもNISA口座だけを開設することはできますか?
いいえ、こどもNISA口座だけを単独で開設することはできません。
SBI証券のこどもNISA口座は、「こども口座(未成年口座)」を開設したうえで、その口座に付随して開設する仕組みとなっています。
Q3.「親権者の口座」と「こども口座」は同時開設できますか?
親権者の口座とこども口座を同時に開設することはできません。まず親権者が自身のSBI証券口座を開設したうえで、こども口座を申し込みましょう。
Q4.「こども口座」と「こどもNISA口座」は同時に申し込みできますか?
はい、できます。SBI証券のこども口座の開設申込画面の途中に表示される「NISA口座の選択」で「新規で開設する」を選択すると、こども口座とこどもNISA口座を同時に申し込めます(2026年10月1日以降)。
ただし、こども口座はSBI証券による審査のみで開設できますが、こどもNISA口座は税務署による審査も必要です。そのため、こどもNISA口座の開設完了は、こども口座よりも少し遅くなります。
Q5. こどもNISAは子ども自身が取引できますか?
満15歳以上であれば、子ども本人が取引主体となって取引することが可能です。一方、15歳未満の場合は、原則として親権者が取引主体となります。
Q6. SBI証券のこどもNISAでは「クレカ積立」はできますか?
SBI証券に限らず、こどもNISAでは、投資信託の積立額をクレジットカードで決済する「クレカ積立」は利用できません。
Q7. こどもNISAでおすすめの銘柄は何ですか?
こどもNISAの対象商品は、新NISA(つみたて投資枠)と同じ投資信託になる予定です。
そのため、信託報酬(投資信託の運用・管理にかかるコスト)が低いインデックスファンドのなかでも、規模がある程度大きく、長期的な成長が期待できる銘柄を選ぶことで、効率的な資産形成につながる可能性があります。
具体的な銘柄は、下記の記事で解説しています。ぜひ参考にしてください。
Q8.「こどもNISA」と「学資保険」はどちらのほうがおすすめですか?
「どちらのほうがおすすめか」という比較ではなく、資産運用の目的や必要な保障に応じて選ぶことが大切です。
- こどもNISA:非課税制度を活用して、長期的な資産形成を目指す手段。インフレ対策にもなる一方、元本保証はありません。
- 学資保険:親に万一のことがあった場合の保障を備えながら、将来の教育資金を着実に準備する手段。
長期で育てたい資金はこどもNISA、減らせない資金は学資保険といったように、併用するのも選択肢の一つです。
Q9. こどもNISAで教育資金を全部カバーできますか?
運用成績次第ですが、こどもNISAは、あくまで教育費の一部を準備するための手段と捉えることをおすすめします。
SBI証券の『積立シミュレーション』などのツールを活用し、子どもが何歳になるまでにいくら必要かを考えたうえで、毎月いくら積み立てるのか計画を立てましょう。その際、児童手当をこどもNISAの積み立てに充てるのも選択肢の一つです。
Q10. こどもが18歳になったら、こどもNISAで運用していた資産はどうなりますか?
子どもが18歳になったあとは、こどもNISAで運用していた資産は、18歳以上を対象とする新NISAの「つみたて投資枠」へ自動的に移行される予定です(出典:金融庁『令和8(2026)年度税制改正について』P.1「NISA対象商品の拡充を含む制度の充実)。
6. まとめ
2027年開始予定の「こどもNISA」は、教育資金の準備において、預貯金だけでなく長期的な資産運用を取り入れる選択肢を広げる制度です。各証券会社からサービスの詳細が順次発表される見込みですが、「自分の口座」と「こども口座(未成年口座)」は、あらかじめ開設しておくことができます。
制度開始に備えて、まずは自分のSBI証券口座で、少額からでも投資信託の積立投資を実践してみましょう。サイトの使い勝手やファンドの選び方などを確認しながら、今のうちに準備を進めておくことをおすすめします。
\こどもNISAを始めるなら/
■SBI証券のカスタマーサービスセンター
(平日)※ガイダンス番号「3番」がNISA・投資信託
- 固定電話:0120-104-214(無料)
- 携帯電話:0570-550-104(有料)
- 受付時間:8時~17時(年末年始を除く平日)
(土日)※NISA・投資信託専用
- 固定電話:0800-170-2888(無料)
- 携帯電話:03-6629-9719(有料)
- 受付時間:9時~17時(土・日のみ、祝日と年末年始を除く)