 (※写真はイメージです/PIXTA)
元本800万円が2,200万円に…順調だった会社員時代の積立投資
Aさん(65歳・男性)が投資を始めたのは約13年前です。会社員時代に、毎月5万円ずつ投資信託の積み立てをこつこつ続けてきました。
途中からはNISAの口座も活用し、ここ数年の株高で元本約800万円が2,200万円にまで増えていました。
ただ、上がり方が大きくなるにつれて、喜んでばかりもいられなかったといいます。ニュースで「最高値」という言葉を聞くたびに、「さすがに上がりすぎじゃないか?」という考えが頭をよぎるようになりました。少し売って利益を確定しておこうかと考えたことも、一度や二度ではありませんでした。
それでも、実際には売りませんでした。「売ったあとにもっと上がったら悔しい」「周りにも“まだ上がる”と言う人が多い」「もう少し様子を見てから」と先送りしているうちに、残高はさらに増加していきました。上がれば上がるほど、売るのが惜しくなる。Aさんはその繰り返しのなかにいました。
定年を迎えて一変…「激しい値動き」に怯え、スマホから目が離せない日々
そうして迎えた65歳の定年。現役のころは、株価が大きく下がった日があっても、それほど気になりませんでした。毎月給料が入り、積み立ても続いていたからです。「下がってもそのうち戻るだろう」と構えていられました。
ところが、収入が年金月約26万円(夫婦2人分)に変わってから、毎朝の残高の見え方が一変したといいます。1日で40万円以上動く日もある。それが年金の何ヵ月分にあたるのか、つい計算してしまうようになりました。
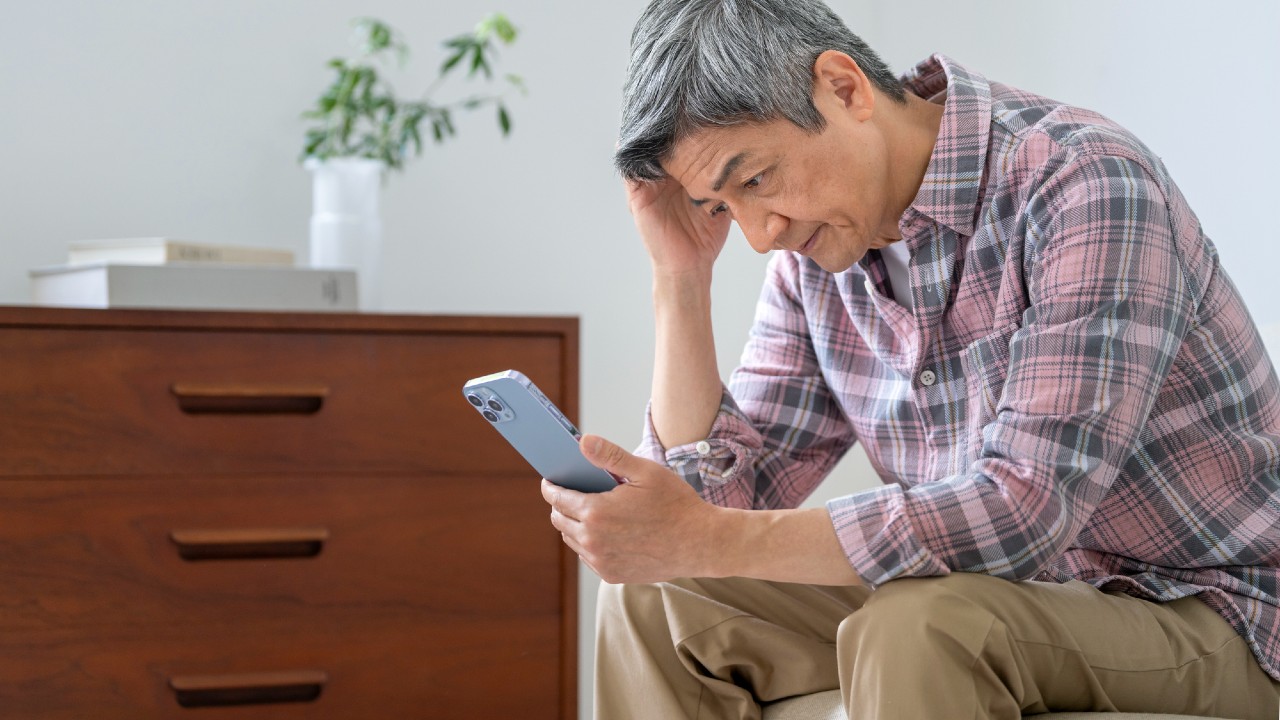
「株価がとにかく気になって、気になって……。毎朝スマホの画面から目が離せません」
そんななか、定年後のこの夏に株価が急落しました。Aさんは今度こそ売ろうかと本気で迷ったそうですが、決めきれずにいるうちに相場は戻ってきました。「やっぱり持っていてよかった」と思う反面、日々の大きな値動きに対する不安は消えません。
これからは老後資金を取り崩して暮らすという事実が、行動を鈍らせていたのでした。