 (※写真はイメージです/PIXTA)
繰上げ返済しても返済額がアップする理由
マイナス金利が解除されて、金利が上がりはじめたのが2024年3月。5年ルールの場合、5年間という期間が終了して返済額が再計算されるのが2029年春ごろになります。多くの人が、この辺りに返済額が上がってくると思われます。
Aさんのローン状況をこれまでの6回の金利上昇を踏まえてシミュレーションしたところ、2029年4月以降の返済額は、11万5,073円(+8,565円)となることがわかりました。Aさんは「200万円も繰上げ返済をしたのに上がるんですか?」と驚かれていましたが、理由は2つあると説明しました。
・5年ルールによる返済の先送りでローン残高が積み上がったこと
・再計算時の金利が上昇していること
Aさんのように「返済額をいまの状態のままにしたい」と思って繰上げ返済しても、6回の金利上昇となると、100万円や200万円の繰上げ返済では効果がないケースが結構多いのです。「失敗した!」と思う前に、繰上げ返済の効果を必ずシミュレーションしておく必要があります。
利上げペース加速が変動金利型ローン利用者に与える衝撃
利上げのペースが上がりはじめたのも問題です。変動金利型ローンの金利の見直しは“半年”ごとですが、利上げ間隔が“3ヵ月”となると、2回分の金利上昇の影響が次回のローンの見直しに出てくることになります。
今回の政策金利は、2026年6月に続き9月でしたから、10月に金利の見直しが行われるローンでは、0.25%×2回の0.5%前後が一気にアップする可能性があります。これまでは、数千円アップだった利息分が、1万円超えになる人も出てくるでしょう。次回の金融機関からの通知はしっかり確認するようにしてください。
さらなる利上げに注意
ですが、今後も利上げは収まる気配はありません。現在、中立金利は2%前後といわれており、ここまで政策金利が上昇すると、住宅ローンの金利も2%後半となっていきます。
Aさんにはこれまで6回分の利上げのシミュレーションのほか、次のように政策金利が2%まで上昇した場合を見込んでの試算も行いました。
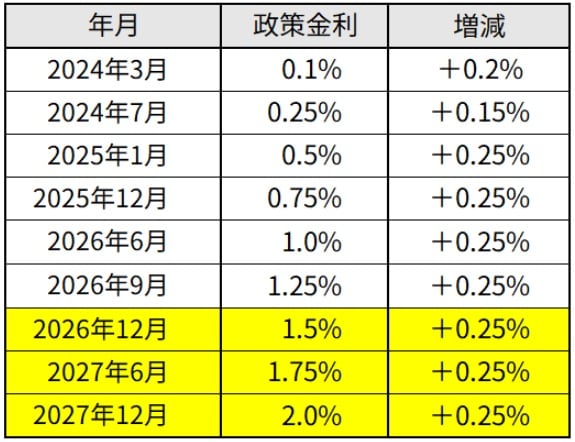
※黄色部分は筆者の予測です。
これをもとにAさんのローン金利を推測し計算したAさんの2029年4月の返済額は、12万4,950円(+1万8,442円)まで上昇することになります。試算された数字を目にしたAさんは、思わず絶句してしまいました。
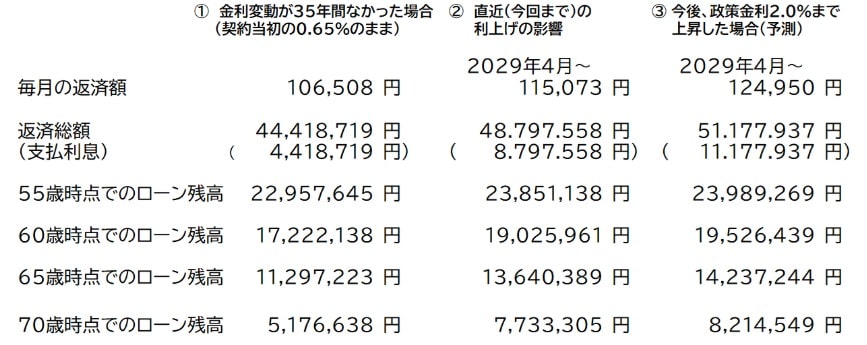
このように、金利の上昇は契約時と比べると、返済額だけでなく、老後のローン残高も変わってきますので、老後資金計画への影響が心配です。オーバーローンリスクも高まります。