 (※写真はイメージです/PIXTA)
「金利は上がらない」と信じた変動金利…マイナス金利解除後の焦り
Aさん 53歳(2026年4月時点)
ローン契約時:41歳、妻 29歳
10年返済後から金利が上がりはじめる
2026年初(年が明けてまもなく)200万円を繰上げ返済
Aさん(53歳)は製造業の部長職。月収は60万円です。12年前に結婚した一回り年下の妻と、小学生の息子と3人で暮らしています。結婚当時は仕事も順調で、収入にもゆとりがあったため、少し背伸びして高層階のマンションを購入しました。
【Aさんの住宅ローン概要】
返済開始:2014年4月(41歳・返済期間35年)
借入金額:4,000万円(ボーナス返済なし/元利均等返済)
当初金利:0.65%(5年ルール・125%ルール適用あり)
毎月返済額:10万6,508円
ローン契約時、周囲から「日本の金利は当分上がらない」といわれたAさんは、深く考えずに変動金利型を選択しました。しかし、2024年3月に日本銀行がマイナス金利政策を解除して以降、相次ぐ金利上昇に頭を悩ませています。
現在のところ「5年ルール」が適用されているため、毎月の返済額自体は変わっていません。ただ、半年ごとの金利見直しによって返済額の内訳が変化し、元金の返済割合が減って利息割合が増え続けています。
銀行からの通知が届くたびに増える利息部分を確認しながら、Aさんの不安は募るばかりでした。55歳になれば役職定年による収入ダウンも控えているため、子どもの教育費や老後資金を考えると、ローンの返済額アップはなんとしても避けたいところです。
金利上昇に怯えて実行した繰上げ返済
そんな折、2025年12月に政策金利が引き上げられたニュースを目にします。政策金利は変動金利型ローンの金利の指標となります。「いまのうちに少しでも返済しておけば、返済額は上がらないんじゃないのかな」と考えたAさんは、妻と話し合った末、2026年1月に手元資金から200万円の繰上げ返済を行いました。
金利上昇ペース加速に悩む
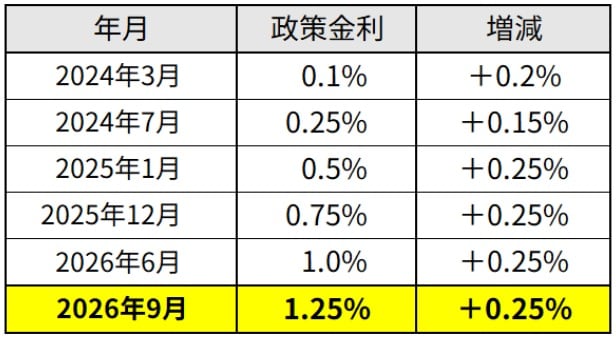
2026年に入ってからも金利は上昇し、次のように、2026年9月にはわずか3ヵ月という速さで金利上昇が進んでいます。
Aさんは、繰上げ返済は実行したものの、金利上昇の勢いが衰えないことから、筆者のもとに相談に来られました。