検索
ROAとは「Return on Assets」の略で、日本語では総資産利益率と呼ばれます。損益計算書の利益(通常は当期利益)を貸借対照表(バランスシート)の総資産(左側)で割った比率のことです。
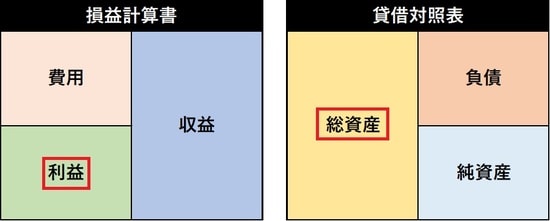
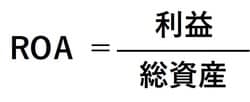
利用している資産を効率的に利益に結びつけているか、という指標であると同時に、株主と銀行から調達した資金を効率的に利益に結びつけているか、という指標でもあります。貸借対照表の左側(総資産)は負債(銀行等から調達した資金)と資本(株主から調達した資金)の合計だからです。
【関連記事】
「損益計算書」と「貸借対照表」から企業の“収益力”がわかる2つの最強の指標「ROE」と「ROA」【人気簿記講師(税理士)が解説】
「企業分析」は誰でもできる!プロが重視する「4つの数値」とその見方【経済ジャーナリストが解説】