 (※写真はイメージです/PIXTA)
なぜ政策金利以上に住宅ローン金利が上がるのか?
変動金利型住宅ローンの店頭金利や適用金利は、政策金利(無担保コール翌日物レート)や短期プライムレート(短プラ)を指標に各金融機関が設定します。ここで注意したいのが、「政策金利が0.25%引き上げられたからといって、住宅ローンの適用金利の上昇幅が正確に0.25%に収まるとは限らない」という点です。
金融機関側での資金調達コストの変化やリスクプレミアムの調整、あるいは新規・既存顧客向けの優遇幅(引き下げ幅)の見直しなどによって、政策金利の上昇幅を上回る金利引き上げが行われるケースは十分に起こり得ります。
「5年ルール」なしの契約、加速する利上げシナリオ
変動金利型住宅ローンには、金利が上昇しても5年間は毎月の返済額を据え置く「5年ルール」が存在する商品と、それが適用されない商品があります。
Aさんが契約したローンには「5年ルール」がありませんでした。5年ルールがない場合、半年ごとの金利見直しのたびに毎月の返済額がダイレクトに変動します。そのため、現在のような利上げ局面では、半年ごとに返済負担が増加していくことになります。
さらにAさんを不安にさせたのは、利上げペースの加速です。政策金利が短期間で連続して引き上げられる事態となれば、半年ごとの見直しごとに金利が大きく跳ね上がります。「政策金利が2%まで上がったら、自分のローン金利はどうなってしまうのか……」と、Aさんは急激な不安に襲われました。
政策金利2.0%到達で返済額はどう変わる?
日本銀行が金融政策上の基準の一つとしている「中立金利(景気を熱しも冷やしもしない金利水準)」の推計範囲(1.1%〜2.5%程度)を考慮すると、今後の政策金利の目安として「2.0%」程度が一つの到達点として議論されています。
仮に今後政策金利が2.0%まで上昇した場合、Aさんの毎月返済額および将来のローン残高がどう推移するかを比較したのが以下の試算です。
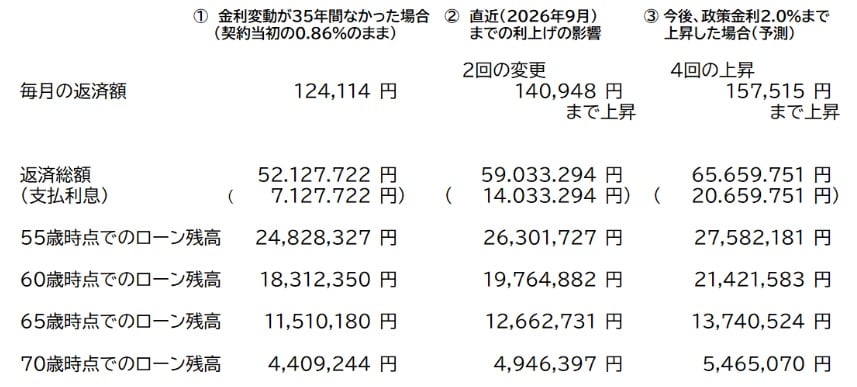
毎月の返済額が当初より約3.3万円増加し、総支払利息の差額は1,300万円以上に達する計算になります。「まさかここまで上がるとは……」とAさんは頭を抱えました。