 (※写真はイメージです/PIXTA)
本当に怖いのは「50代以降」の返済リスク
30代〜40代前半で年収が右肩上がりの時期は、数千円〜数万円の負担増もなんとか吸収できるかもしれません。しかし、本当に注意すべきは「50代以降」の家計収支です。
50代は、子どもの大学進学などで教育費負担がピークを迎える時期です。一方で、企業によっては「役職定年」による給与カットや早期退職制度の適用など、手取り収入が減少する転換期でもあります。
完済年齢が73歳に設定されているAさんの場合、50代後半から定年後の60代・70代にかけて金利高止まりが続くと、老後資金を取り崩さざるを得ない構造に陥ってしまいます。
金利上昇が引き起こす「不動産価格下落」と「オーバーローン」の二重苦
さらに見落とせないのが、金利上昇に伴う「不動産市場(中古マンション価格)への影響」です。
金利が上昇すると、住宅ローンを組める層の買替予算(借入上限額)が低下するため、買い手が減少して物件の価格交渉が厳しくなり、不動産価格が下落へ転じる可能性があります。特に「5年ルール」が適用されている住宅ローンを選択している世帯では、金利が上昇しはじめてから5年が経過する時期(2029年前後)に、毎月の返済額の本格的な再計算・見直しが一斉に到来します。
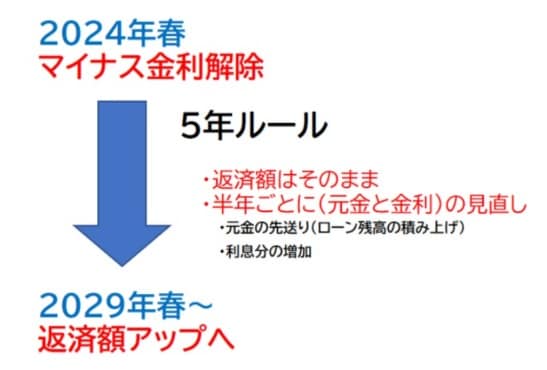
返済負担の急増に耐えかねた世帯が売り出しを増やすと、以下のような二重苦に直面するリスクが生じます。
・金利上昇による元本減済スピードの遅延やローン残高の高止まり
・不動産相場の下落による売却可能価格の低迷
結果として「家を売却できたとしてもローンを完済できない(オーバーローン状態)」となり、引っ越しや買い替えすら身動きが取れなくなるケースが出てくることも懸念されます。
変動金利ユーザーが「いますぐ」取り組むべき家計対策
変動金利を選んだこと自体が即座に誤りというわけではありません。重要なのは、「返済額の変更が本格化するまでの猶予期間をどう活用するか」です。
事前の返済シミュレーションと試算
金利が1.5%〜2.0%程度まで上昇した場合に、自家の毎月返済額と将来の残高がどう変化するかを把握し、教育費や老後資金の計画と照合しておきましょう。
手元資金(現金・流動性資産)の厚み増し
固定金利への借り換えは、すでに固定金利自体が上昇しているため得策にならないケースも増えています。安易な繰上げ返済で手元資金を枯渇させるのではなく、万が一の繰上げ返済や返済額増加に対応できるよう、現預金などの流動性資産をしっかり確保しておくことが優先されます。
早めの専門家・金融機関への相談
万が一返済が厳しくなる兆候がある場合は、一人で抱え込まずに、早期に借り入れ先の金融機関へ返済条件変更(リスケジュール)の相談や、専門家への家計見直し相談を行っておくことが大切です。
返済額の急増が本格化していない「いまの時間」こそが、家計の耐久力を高めるための貴重な準備期間となります。
川淵 ゆかり
川淵ゆかり事務所
代表
【注目のセミナー情報】
【資産防衛】10月14日(水)オンライン開催
約30年ぶりの世界的金利変動が生み出した
新たな「お宝保険」の全貌
【実物資産投資】10月24日(土)オンライン開催
「日本刀投資」は他の実物資産と何が違う?
希少性・鑑定・保存状態…「価値」を見極め方を解説