

 検索


祭祀財産には相続税がかからない?
国税庁の規定によると、墓地、墓石、仏壇、仏具、神を祭る道具など、日常礼拝の対象となっているものには相続税がかかりません。
ただし、骨とう的価値があるなど投資の対象となるものや、商品として所有しているものには課税されます。非課税となるのは、あくまで「お墓や仏壇そのもの」です。個別のケースで判断に迷うときは、税務署や税理士に確認すると安心でしょう。
また、祭祀財産は遺産分割とは別に、祖先の祭祀を主宰する人(祭祀承継者)が承継するのが民法の定めです。そのため、お墓を誰が守るのかは、費用の話と併せてあらかじめ検討しておく必要があります。
生前に支払うか、死後に遺族が支払うか?違いは「相続財産が減るかどうか」
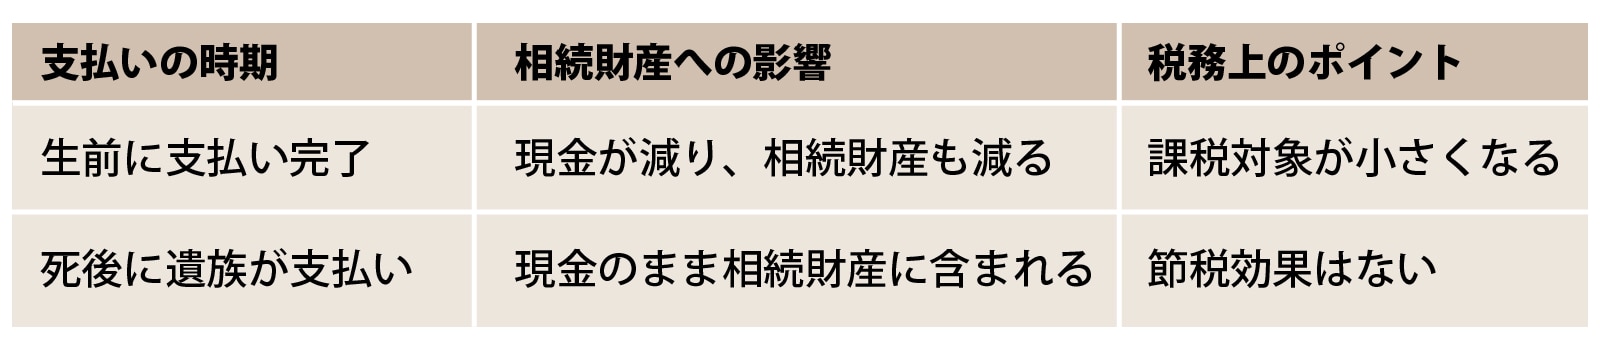
一般的に、たとえば、現金5,000万円を持ったまま亡くなれば、その全額が相続財産に含まれます。もし、生前に300万円を使って墓じまいと新しい供養先の契約を済ませていれば、相続財産は4,700万円へと減少します。
ここで、2つの注意点があります。
①死後の購入費用は債務控除の対象外:
亡くなったあとに遺族が支払う墓石や墓地の購入費用は、葬儀費用とは異なり、相続財産から差し引く「債務控除」の対象になりません。
②基礎控除枠の確認が必要:
相続税がかかるのは、財産が基礎控除(3,000万円+600万円×法定相続人の数)を超える場合です。節税効果を実感できるのは、財産がその水準に近いほう、または超えるほうに限られます。
支払いの際は、契約書や領収書を保管しておくと、将来の相続手続きやご家族への説明がスムーズです。
費用は誰が負担する?…「親の資金で、親の名義で」が基本
「墓じまいの費用は、親と子のどちらが負担すべきか」というご相談を受ける機会は少なくありません。結論から申し上げますと、税務上の観点からも、子世代の負担を減らす意味でも、親がご自身の資金で支払う形が、多くのケースでの無理のない選択肢です。
贈与とみなされるリスクを避ける
親が子に資金を渡し、子の名義で契約・支払いをすると、資金の性質によっては贈与と判断される可能性があります。契約者は親本人とし、親の口座から直接支払う形にしておくと、のちの誤解を避けられます。
※個別の判断は税理士にご相談ください。
子世代の「見えない負担」に目を向ける
親が墓じまいについて考えるタイミングにおいて、子ども世代は、住宅ローンや教育費など出費が重なる時期の方が多いでしょう。親が自分の供養先まで決めて支払いを済ませておくことは、金銭面だけでなく、ただでさえ親が亡くなり悲しみの深い時期に「親の希望がわからないまま供養先を決める」という心理的な負担も減らします。
とはいえ、老後の生活費や介護費用を削ってまで急ぐ必要はありません。
「子どもに迷惑をかけたくない」という思いは、親世代に共通する願いです。一方、子ども世代にも「親の意向を尊重したい」「納得できる形で弔いたい」という気持ちがあります。子世代への思いやりが「押しつけ」になってしまわないよう、しっかりコミュニケーションをとって双方の合意を形成しておくことが重要です。
子どもに負担を残さない墓じまい・お墓の生前契約の進め方
1.家族で話し合う
費用を誰が出すかだけではなく、将来お墓を継承する意思がある人がいるか、「お参りや法要を必要とするか」「お墓の場所やスタイルはどうするか」など、供養に対する価値観の共有をし、条件確認を行います。双方の納得感がなにより重要です。
2.総額を把握する
墓じまい(撤去工事・寺院へのお布施・行政手続き)と新しい供養先の費用を、見積もりをとって確認します。
3.生前契約で支払いを完了する
永代供養墓や納骨堂・樹木葬などの多くは生前契約に対応しています。契約と支払いを済ませれば、非課税の扱いを活かせるうえ、遺族の手続きも軽くなります。解約・返金の条件や、承継者の要否も確認しておきましょう。
4.供養の形を「組み合わせる」
費用や管理負担を抑えたい気持ちと、故人を弔う気持ちは両立できます。たとえば、遺骨の大半を合葬墓などに納め、一部を手元供養にする方法もあります。また、墓じまいしたご先祖様の供養先と、ご自身たちのお墓を必ずしも同じ場所にする必要はありません。
税の仕組みを味方につけて、家族全員が笑顔で納得する着地点へ
墓じまいは、お墓の整理にとどまらず、資産を次世代へ引き継ぐ準備の一部でもあります。
〇祭祀財産は相続税がかからない
〇お墓の購入費用を生前に支払うと相続財産を減らすことができる。親の資金・親の名義で支払うと、贈与のリスクや子の負担を避けやすい
〇生前契約と「組み合わせる供養」で、費用面と気持ちの面を両立できる
大切なのは「お墓を持つか持たないか」ではなく、ご本人とご家族がともに納得できるかどうかです。税制は、そのための手段のひとつとして上手に活用してください。
次回は、おひとりさま・認知症時代のお墓問題について、死後事務委任と生前予約の活用法を詳しく解説します。
WataSelicaでは安心して墓じまいができるように、費用計画からその後のご供養についてのご相談、ご不安など、さまざまなお悩みに対して専門家がサポートいたします。


