 (※写真はイメージです/PIXTA)
保険の見直し…「減らす・残す・足す」の視点
遠藤さんは、自身と父親の保険を3つの視点で見直しました。
1.減らす
長女が独立する時期を考えると、遠藤さんの死亡保険金5,000万円の定期保険は、将来的に減額できる可能性があります。保険料の負担を軽くする余地を、少しずつ探すことにしました。
2.残す
父親が加入していた終身保険の受取人欄は、すでに他界した母のままになっていたため、変更の手続きを進めることにしました。受取人が亡くなったまま変更されていないと、亡くなった受取人の相続人が保険金を受け取る扱いになるのが一般的です(契約内容によって異なる場合があります)。その結果、戸籍謄本などの必要な書類が増えたり、複数人との調整が必要になったりして、手続きに時間がかかることがあります。受取人の変更は、保険金が支払われる事由が起きる前に行う必要があります。
また、死亡保険金には「500万円×法定相続人の数」の非課税枠があり、相続人が受け取る場合に使えます。納税資金や家族への資金として役立つため、遠藤さんは父親の終身保険を「残す」判断をしました。
3.足す
自分の老後には、介護や認知症への備えが不足していると気づきました。公的制度との役割分担を見ながら、必要な範囲で検討していく予定です。
なお、解約や契約内容の変更をすると、内容によっては保障が小さくなったり、なくなったりします。解約返戻金は、払い込んだ保険料の総額を下回る場合もあり、返戻金がない契約もあります。また、いったん手放すと、年齢や健康状態によっては、同じ条件で新たに加入できないこともあります。手続きの前に、必ず内容をご確認ください。
人生の節目に訪れる「保険の見直しどき」
保険の見直しどきは、人生の節目に訪れます。親の介護の開始、子の独立、退職、相続の発生。遠藤さんにとっては、父の介護が、その大切なきっかけになりました。
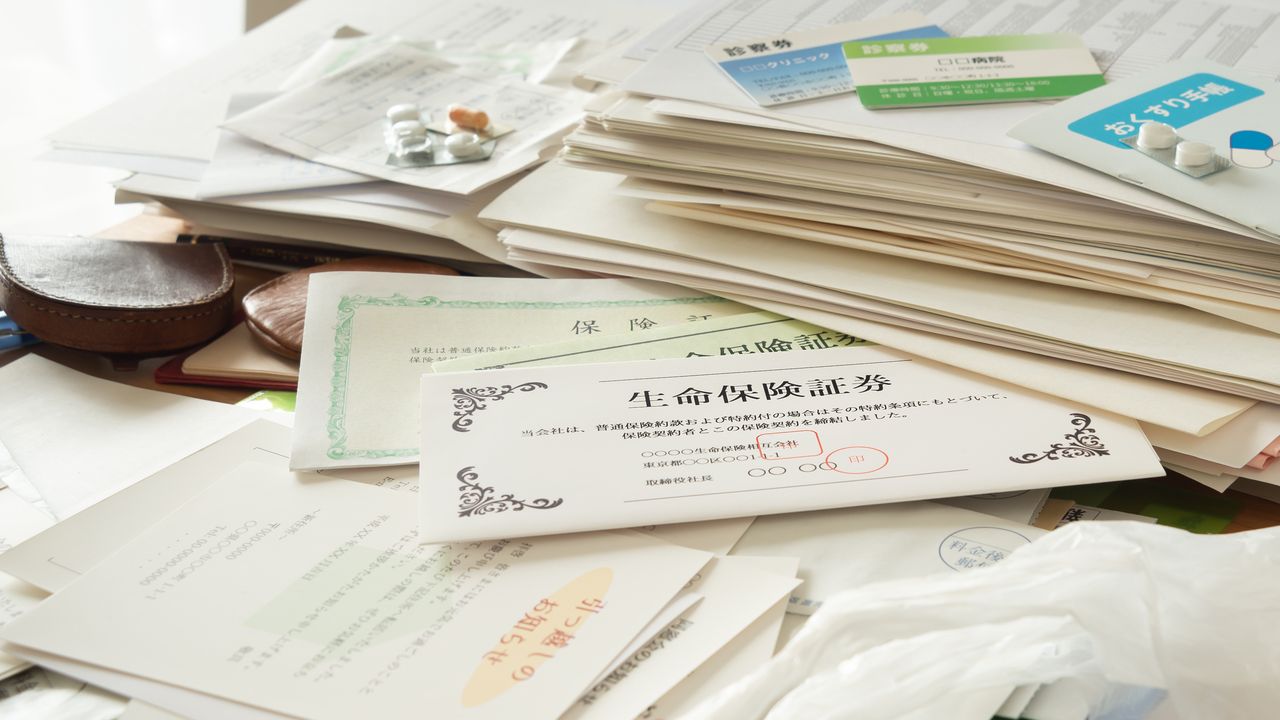
最初の一歩としては、証券を手元に並べ、次の3点を確かめてみてはいかがでしょうか。
目的:なにに備える保険か
期間:いつまでその備えが必要か
受取人:誰が、どのように受け取るのか
迷うときは、FPなどの専門家に相談することもできます。慌てず、一つずつ確かめていくことが、将来の安心につながります。
藤原 洋子
FP dream
代表FP
【注目のセミナー情報】
【実物資産】10月24日(土)
「日本刀投資」は他の実物資産と何が違う?
希少性・鑑定・保存状態…「価値」を見極め方を解説
【資産形成】11月5日(木)
富裕層のための「資産防衛と運用」
無駄な保険の見直しと、手元資金を守る投資のコツ