検索


不動産ローン審査で銀行が厳しくチェックする「個人の信用力」

不動産投資ローンにおいて、金融機関は物件の収益性や担保評価だけでなく、申込者の年収、勤務先、勤続年数、既存の借り入れ、信用情報など、さまざまな項目を総合的に確認します。
年収700万円を超えるビジネスパーソンの場合、安定した給与所得などが融資審査における判断材料の一つとなります。ただし、年収だけで融資条件が決まるわけではなく、金融機関ごとに審査基準も異なります。
金融機関が融資を行う際には、融資した資金が計画どおり返済されるかどうかを確認する必要があります。そのため審査では、年収や勤務先などの属性に加えて、これまでのローンやクレジットカードなどの利用・返済状況も確認されます。
その客観的な判断材料の一つとなるのが「個人信用情報」です。
すべての金融取引が記録される「個人信用情報機関」の仕組み
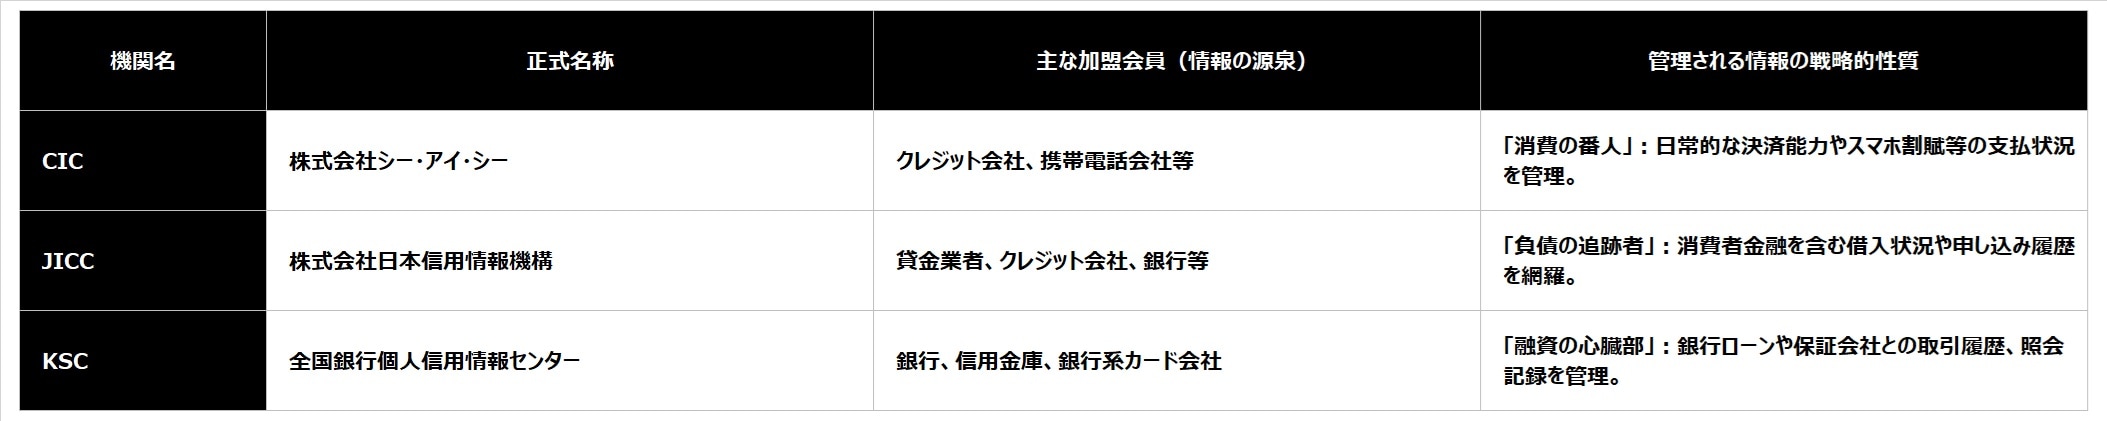
日本国内には、個人のローンやクレジットなどに関する情報を取り扱う「個人信用情報機関」があります。
代表的な機関として、クレジット会社や携帯電話会社など幅広い事業者が加盟する「CIC」、貸金業者やクレジット会社、金融機関などが加盟する「JICC」、銀行などが加盟する「全国銀行個人信用情報センター(KSC)」があります。CICやJICC、KSCでは、それぞれ加盟会員から提供された信用情報を管理しています。
信用情報には、たとえば以下のような情報が含まれます。
〇クレジットカードなどの契約内容や支払状況
〇各種ローンの契約内容、残高、返済状況
〇スマートフォン端末などの割賦販売に関する契約・支払状況
〇ローンやクレジットカードなどの申し込みに関する情報
金融機関などが信用情報機関に照会する際には、本人の同意に基づいて手続きが行われます。
なお、信用情報に延滞などの情報が登録されているからといって、それだけで融資の可否が一律に決まるわけではありません。実際の審査は、申込者の属性や借入状況、物件の内容などを含めて、金融機関ごとの基準によって総合的に判断されます。
何気ない遅延が影響することも!融資審査前に確認したい「3つの落とし穴」

「自分は大きな借り入れをしたことがないから問題ない」と考えていても、日常的に利用しているクレジットカードやスマートフォンの分割払いなどが信用情報に関係している場合があります。
ここでは、不動産投資ローンの申し込み前に確認しておきたい3つのポイントを紹介します。
スマートフォン端末の「分割払い」の遅延
スマートフォン端末を分割払いで購入している場合、その契約は割賦契約となることがあります。端末代金の分割払いについて支払いの遅れが生じた場合、契約内容によっては信用情報に支払状況が登録されることがあります。
一方で、携帯電話料金の支払いが遅れた場合に、必ずそのすべてが信用情報に登録されるわけではありません。端末代金の分割払いと通信料金の支払いは分けて考える必要があります。そのため、スマートフォンを分割払いで購入している場合には、毎月の支払日に口座残高が不足しないよう注意しておくことが大切です。
クレジットカードの「キャッシング枠」や「リボ払い」
クレジットカードには、買い物などに利用するショッピング機能に加えて、現金を借り入れる「キャッシング」や、利用代金を毎月一定額ずつ支払う「リボ払い」などの機能が付いている場合があります。
クレジットカードにキャッシング枠が設定されている場合、実際に借り入れをしていなくても、その利用可能枠などが信用情報として登録されることがあります。ただし、利用枠が設定されていることだけで、直ちに「借金」として扱われ、融資審査で不利になるとは限りません。金融機関によって確認する項目や判断基準は異なります。
一方、キャッシングやリボ払いを実際に利用している場合は、既存の借入残高として信用情報の判断材料になる可能性が高くなります。
不動産投資ローンを検討している場合には、現在利用しているクレジットカードのキャッシングやリボ払いの残高・利用状況をあらかじめ把握しておくとよいでしょう。
短期間の「多重申し込み」
短期間に複数のクレジットカードやローンを申し込むと、その申し込みに関する情報が信用情報機関に登録される場合があります。
たとえばJICCでは、申込日や申込商品種別などの「申込みに関する情報」が照会日から6か月以内登録されるとしています。KSCでも、ローンやクレジットカードなどの申し込みに関する照会記録情報について、会員への提供期間は6か月を超えない期間とされています。
そのため、融資を検討している時期には、必要性を十分に検討したうえでクレジットカードやローンの申し込みを行うことが重要です。ただし、複数の申し込み履歴があることだけを理由に、融資が否決されると決まっているわけではありません。実際の判断は金融機関によって異なります。
融資を受ける前に実践したい「信用情報のチェック」
不動産投資ローンを申し込む前には、自身の信用情報を確認し、現在どのような情報が登録されているのかを把握しておくと安心です。
自身の信用情報を事前に「自己開示」する
信用情報は、本人が開示請求することで確認できます。
CIC、JICC、全国銀行個人信用情報センターでは、それぞれ本人による信用情報の開示手続きが用意されています。開示結果を確認することで、クレジットカードやローンなどの契約内容、支払状況、残高などを確認できます。
不動産投資ローンを検討する前に、自分の信用情報にどのような内容が登録されているのかを確認しておくことは、一つの準備方法といえるでしょう。
使っていないクレジットカードを整理する
長期間使用していないクレジットカードがある場合には、契約内容や利用可能枠を整理しておくことも選択肢の一つです。
ただし、「保有しているだけで融資枠を圧迫する」「不要なカードはすべて解約すべき」と一律に考える必要はありません。
クレジットカードの契約状況が融資審査にどのように影響するかは金融機関によって異なるため、現在の利用状況や契約内容を確認したうえで判断するとよいでしょう。
小口のローン残債やリボ払いを確認する
スマートフォンの分割残債やクレジットカードのリボ払いなど、現在返済中の借り入れがある場合には、残高や毎月の返済額を確認しておきましょう。
既存の借り入れは、融資審査において確認される項目の一つとなる場合があります。
ただし、融資申し込み前にすべてを一括返済すれば「借入可能額が最大化する」と一律にいえるわけではありません。手元資金とのバランスもあるため、返済するかどうかは資金計画全体を踏まえて検討することが重要です。
属性や背景に合わせた資金計画。購入後まで伴走する「総合サポート体制」
信用情報を確認して不動産投資を検討する際、金融機関ごとに審査基準や条件が異なるため、自分に合った融資先を探すのは容易ではありません。その際、不動産会社が金融機関と提携して提供するローンも選択肢の一つとなります。
ただし、条件や審査結果は個人の属性や物件により異なるため、単に「融資を通す」ことだけを目的とせず、年収や既存借入、ライフプランを踏まえた無理のない資金計画を立てることが不可欠です。
青山メインランドでは、開発・販売から賃貸管理までをグループ一貫体制でサポートするワンストップシステムを構築しています。担当者が一人ひとりの背景や考え方を理解した上で資金計画をご提案し、購入後の管理業務も代行いたします。確かな資金計画と手厚いサポート体制のもと、本業と賃貸経営を両立できる環境を整えることが大切です。
株式会社青山メインランド
代表取締役西原良三
※本記事は不動産投資に関する情報提供を目的としたPR記事です。不動産投資には、空室・賃料下落・金利上昇・災害・修繕費などのリスクがあります。物件の購入および契約にあたっては、契約条件や重要事項説明書等を確認し、ご自身の資産状況や投資目的を踏まえてご判断ください。